Inwestycje i finanse
Bitcoin vs październik
Halving, popyt przez ETF-y, stopy procentowe i wynik w złotych. Co musi się wydarzyć, żeby opowieść o październikowej hossie miała ekonomiczny sens?
Wydanie Mądre Pieniądze. Zachowujemy datę oryginalnej publikacji; zmiana oprawy nie oznacza aktualizacji danych rynkowych. Historia publikacji
Bitcoin przed październikiem: kalendarz nie kupuje monet
Wystarczy zmienić kartkę w kalendarzu, żeby zmienił się język dyskusji o Bitcoinie. We wrześniu pytamy o ryzyko, przed październikiem zaczynamy szukać argumentów za hossą. Problem nie polega na samym badaniu sezonowości. Problem zaczyna się wtedy, gdy nazwa miesiąca zastępuje analizę tego, kto ma kupować, od kogo i za jakie pieniądze.
Październik 2026 jeszcze się nie rozpoczął. Możemy więc zbadać warunki, które sprzyjałyby wzrostom, ale nie opisywać ich jak zapowiedzianego zdarzenia. Teza tego raportu jest prosta: cykl podaży pomaga zrozumieć konstrukcję Bitcoina, lecz krótszy ruch ceny zależy również od popytu, warunków finansowania i skłonności obecnych właścicieli do sprzedaży. Dopiero połączenie tych elementów pozwala ocenić, czy optymistyczna opowieść ma ekonomiczną treść.
To rozróżnienie jest szczególnie ważne dla czytelnika, który nie handluje codziennie. Nie potrzebuje on kolejnego magicznego poziomu wejścia. Potrzebuje wiedzieć, jakie pytanie zadać przed zakupem, które dane rzeczywiście odpowiadają na to pytanie i co zrobić z informacją sprzeczną z własnym przekonaniem. Od tego zaczniemy, a na końcu wrócimy do października z trzema warunkowymi scenariuszami.
Co zmienia halving, a czego nie zmienia
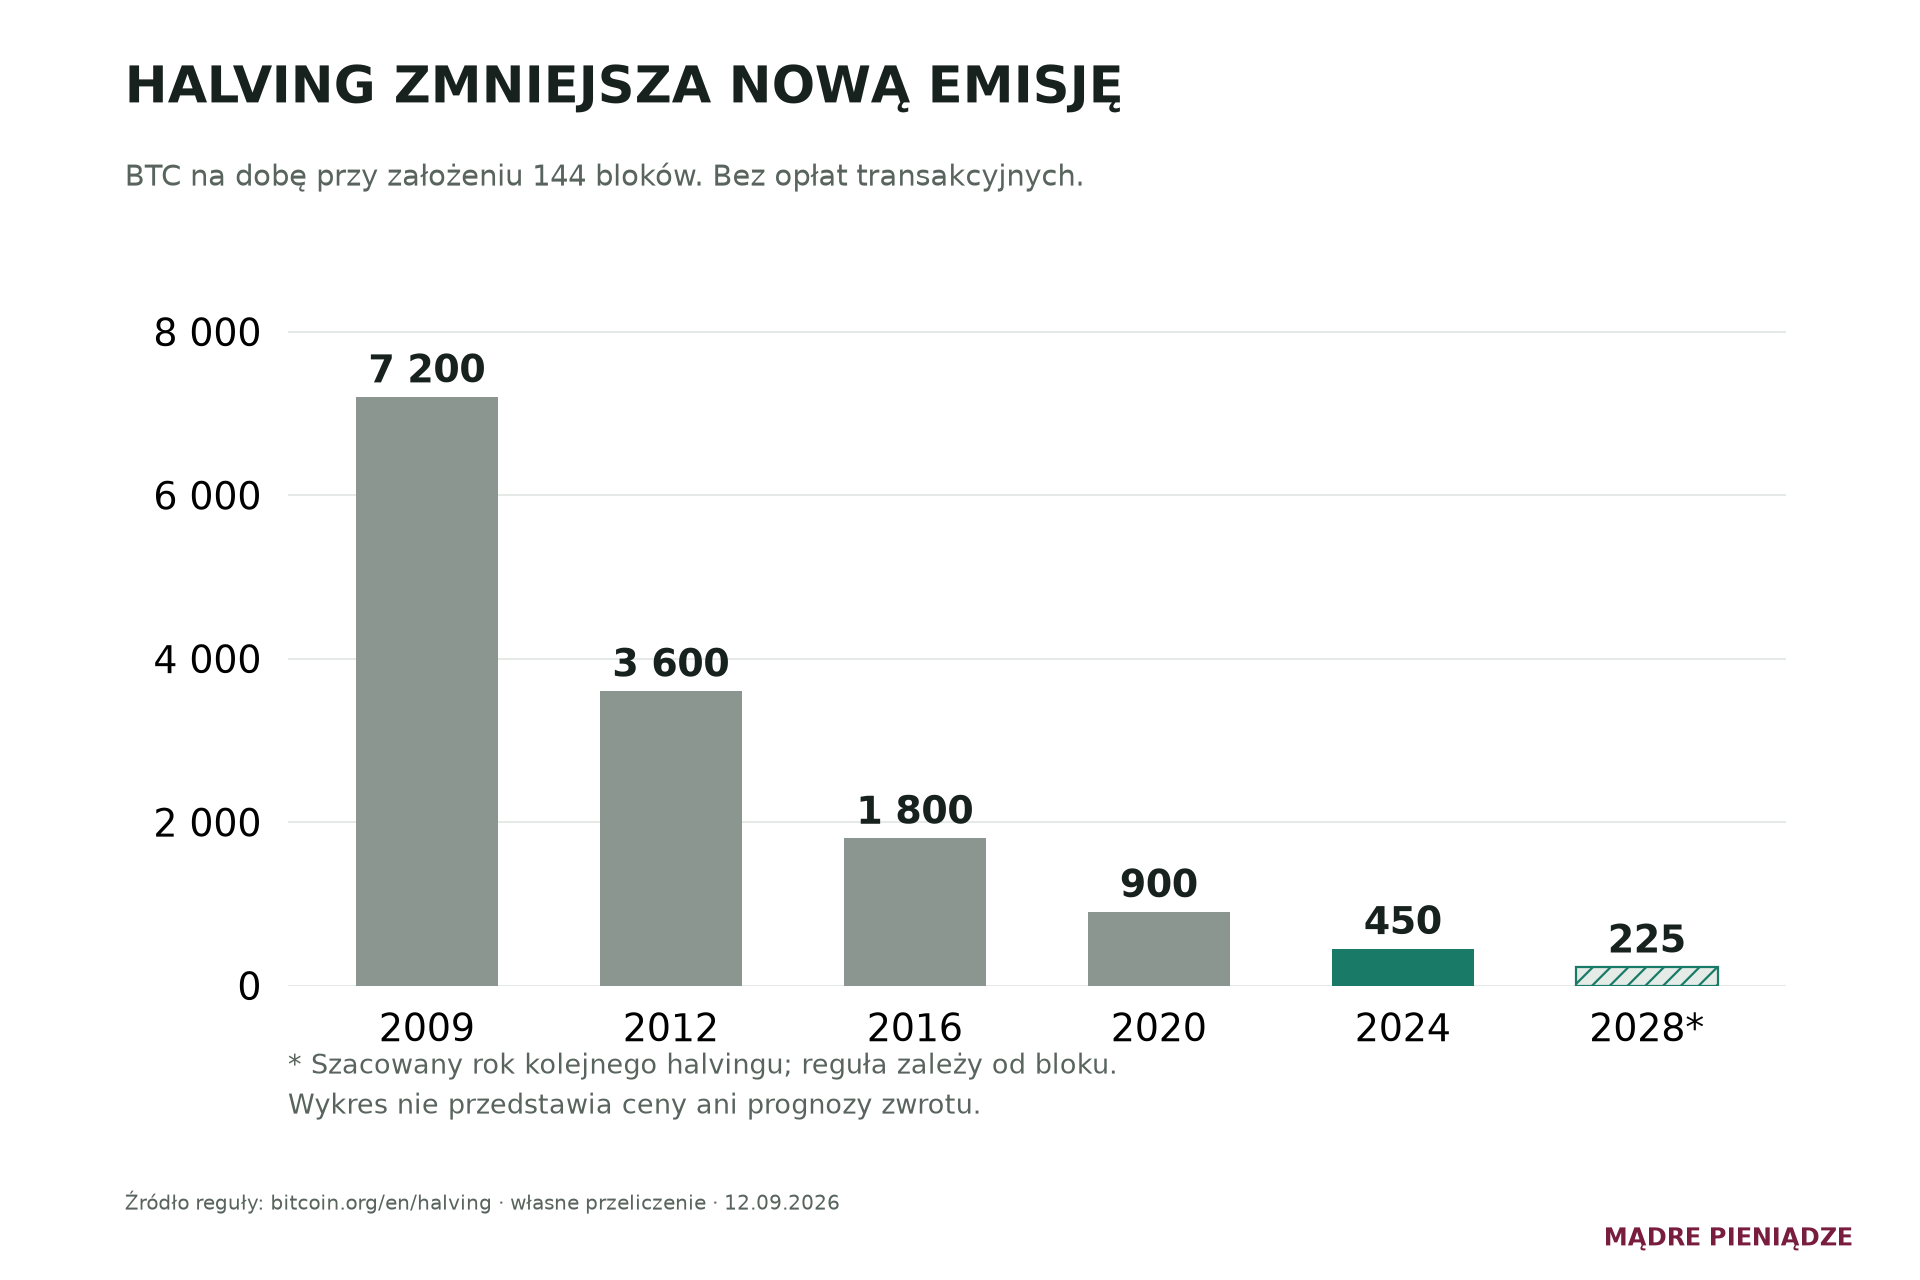
W kwietniu 2024 dotacja za blok spadła z 6,25 do 3,125 BTC. Zmiana nastąpiła przy bloku 840 000; według czasu UTC był to 20 kwietnia. Kolejna dotyczy bloku 1 050 000 i jest szacowana na 2028 rok. Reguła działa według liczby bloków, nie daty w kalendarzu. Październik 2026 nie przynosi nowego halvingu. Harmonogram emisji Bitcoin.
Przy roboczym założeniu 144 bloków na dobę daje to około 450 nowych BTC zamiast wcześniejszych 900. Jest to przeliczenie dotacji, bez opłat transakcyjnych i bez założenia, że każda doba ma identyczną liczbę bloków. Wykres pokazuje tę malejącą emisję. Nie pokazuje ceny ani prognozy stopy zwrotu.
Dlaczego to rozróżnienie ma znaczenie? Nowe monety są tylko jednym ze źródeł podaży dostępnej kupującym. Sprzedawać mogą również posiadacze monet nabytych wiele lat wcześniej, fundusze oraz firmy potrzebujące gotówki. Mniejsza emisja nie uniemożliwia pojawienia się dużej podaży ze starych zasobów. Nie wystarczy więc porównać dziennego napływu pieniędzy do wartości nowych monet i uznać, że wzrost ceny jest nieunikniony.
Można powiedzieć coś ostrożniejszego: przy niezmienionym popycie i pozostałej podaży mniejsza emisja ogranicza ilość nowych monet, które rynek musi wchłonąć. Tyle że pozostałe warunki nie są stałe. Sam harmonogram jest znany wcześniej, więc część oczekiwań może znaleźć się w cenie przed wydarzeniem. Kalendarz podaży dostarcza ramy analizy, nie kompletnego modelu rynku.
Ograniczona ilość aktywa nie wyznacza jeszcze jego ceny. Potrzebne jest zainteresowanie jego posiadaniem, a ono może zmieniać się wraz z przekonaniami, użytecznością i dostępnością alternatyw. Teza o rzadkości opisuje ważną właściwość konstrukcji, ale nie odpowiada na pytanie, ile konkretna osoba zapłaci dzisiaj. Pominięcie tego kroku zamienia analizę podaży w twierdzenie, którego nie można podważyć żadną ceną.
Podobnej ostrożności wymaga kapitalizacja. Jest iloczynem ceny i przyjętej liczby monet, nie sumą pieniędzy wpłaconych przez wszystkich inwestorów. Gdy ostatnie transakcje odbywają się drożej, wyższa cena przelicza również pozostałą podaż. Wzrost kapitalizacji o miliard nie oznacza koniecznie miliarda nowego kapitału. Ta różnica pomaga zrozumieć, dlaczego stosunkowo niewielka zmiana dostępnych zleceń może wywołać duży ruch wartości całego rynku.
Górnik nie jest mechanicznym sprzedawcą
Drugie uproszczenie dotyczy kopalni. Jeżeli wpływa do niej mniej BTC, nie oznacza to automatycznie, że o identyczny procent zmniejszy ona sprzedaż. Ma rachunki za energię, obsługę długu, sprzęt i pracowników. Może zmienić wykorzystanie urządzeń, sięgnąć do rezerw, pozyskać finansowanie albo zabezpieczyć przyszłą cenę. Każde rozwiązanie inaczej przenosi halving na bieżący rynek.
W analizie przygotowanej przed halvingiem 2024 CME zwracało uwagę na rozwinięty rynek instrumentów pochodnych i szersze możliwości zabezpieczania przychodów. To ważna zmiana mechanizmu, ale nie dowód, że wszyscy górnicy wykorzystują takie same strategie. Dane i prognozy z tego materiału opisują ówczesne warunki, nie wrzesień 2026. CME: halving i struktura rynku.
W praktyce warto pytać o koszt wydobycia, zobowiązania i sposób finansowania konkretnego przedsiębiorstwa, zamiast traktować cały sektor jak jeden portfel. Wzrost ceny BTC może poprawić przychody kopalni, ale droższa energia, większa konkurencja o blok lub koszt nowych urządzeń mogą pochłonąć część korzyści. Akcja firmy wydobywczej nie jest po prostu Bitcoinem z dodatkowym potencjałem.
Ten sam sposób myślenia prowadzi nas do popytu. Skoro podaż zależy od zachowania różnych właścicieli, trzeba równie dokładnie rozpoznać kupujących. Szczególne znaczenie ma tu dostęp przez produkty giełdowe, który zmienił drogę kapitału do rynku, lecz nie zlikwidował jego zmienności.
ETF: nowa droga kapitału, nie gwarancja ceny
10 stycznia 2024 amerykańska SEC zatwierdziła notowanie i obrót udziałami szeregu produktów spot na Bitcoina. Decyzja dotyczyła konstrukcji produktów i dostępu do rynku; nie była rekomendacją inwestycji w BTC ani zatwierdzeniem jego wartości. Takie zastrzeżenie znalazło się w samym komunikacie regulatora. SEC: decyzja dotycząca spot Bitcoin ETP.
Dla analityka istotne są trzy różne liczby: obrót udziałami, napływ netto do produktu i wartość aktywów. Obrót mówi, ile udziałów zmieniło właściciela. Napływ netto opisuje bilans kapitału wchodzącego i wychodzącego przez tworzenie oraz umarzanie udziałów. Wartość aktywów zmienia się również wtedy, gdy drożeje lub tanieje sam Bitcoin. Mieszanie tych miar prowadzi do pozornego mnożenia popytu.
Wyobraźmy sobie produkt posiadający 100 mln dolarów aktywów. Jeżeli cena jego ekspozycji wzrośnie o 10%, wartość aktywów może zbliżyć się do 110 mln bez nowych wpłat, pomijając koszty. Dodatkowe 10 mln nie musi oznaczać pieniędzy, które właśnie weszły na rynek. Podobnie wielokrotny obrót istniejącymi udziałami nie oznacza wielokrotnego zakupu nowych monet przez fundusz.
Dlatego pojedynczy efektowny dzień napływów jest słabszym argumentem niż trwałość popytu przy rosnącej podaży od dotychczasowych właścicieli. Własna hipoteza powinna obejmować również odpływy. Jeżeli wygodniejsza droga pozwala kupić ekspozycję, ta sama infrastruktura pozwala ją sprzedać. Instytucjonalizacja rynku zwiększa liczbę możliwych uczestników, nie ustanawia jednostronnego kierunku ich decyzji.
Co naprawdę wiemy przed jesienią 2026
W raporcie z 9 września Glassnode opisywało odbudowę ceny pod obszarem koncentracji kosztów nabycia. Autorzy wskazywali pasmo 83–86 tys. USD oraz słabszą aktywność sprzedających niż przy wcześniejszym podejściu. Ich odczyty on-chain i cenowe kończyły się 7 września, a część danych ETF 4 września. To datowany model analityczny dostawcy, nie aktualne notowanie ani obietnica reakcji ceny. Glassnode: raport tygodniowy z 9 września 2026.
Użyteczne jest samo pytanie: czy nowy popyt potrafi wchłonąć monety od właścicieli, którzy zbliżają się do ceny własnego zakupu? Osoba długo pozostająca na stracie może chcieć wyjść po odzyskaniu kapitału. Inna może uznać poprawę za potwierdzenie tezy i utrzymać pozycję. Historia kosztów podpowiada, gdzie decyzje mogą się nasilić, ale nie pozwala odczytać przyszłych zleceń z pewnością.
Nie przenosimy z tego raportu wszystkich wniosków makro. Dane inflacyjne mają różne definicje, okresy i rewizje, a w analizie Bitcoina łatwo skleić je z notowaniami z innego dnia. Znaczenie ma zgodność dat, nie liczba kolorowych wykresów. Przed faktyczną publikacją wrześniowy punkt odniesienia wymaga ponownego odczytu, jeżeli od przygotowania tekstu minęło kilka sesji.
Najważniejsze nie jest zatem zapamiętanie konkretnego pasma cen. Ważniejsze jest rozpoznanie testu: wzrost pod obszar potencjalnej podaży powinien zostać oceniony przez pryzmat tego, co stanie się z popytem, sprzedażą i ceną po jego osiągnięciu. Samo zbliżenie do oporu nie dowodzi ani wybicia, ani nieuchronnego spadku.
Październikowa sezonowość: jak nie oszukać się statystyką
Zanim uznamy październik za argument inwestycyjny, trzeba ustalić, co właściwie mierzymy. Zwrot od zamknięcia września do zamknięcia października jest czymś innym niż najlepszy ruch wewnątrz miesiąca. Średnia ze wszystkich dostępnych lat jest czymś innym niż wynik wybranego podokresu. Cena w USD nie jest wynikiem polskiego inwestora. Każda z tych decyzji może zmienić obraz.
Sama średnia także potrafi wprowadzić w błąd. W czysto hipotetycznej próbie pięciu miesięcy z wynikami minus 10%, minus 5%, 0%, 5% i 60% średnia wynosi 10%, ale mediana 0%. Trzy z pięciu obserwacji nie dały zysku. To nie są historyczne październiki Bitcoina, tylko prosty przykład pokazujący, dlaczego wyjątkowo dobry rok może zdominować opowieść.
Uczciwe badanie powinno zestawić średnią, medianę, udział dodatnich miesięcy i najgorszy wynik. Następnie warto usunąć największą obserwację i sprawdzić, czy wniosek nadal się utrzymuje. Trzeba też uwzględnić koszty, różne punkty rozpoczęcia historii notowań oraz ryzyko wybierania metody już po obejrzeniu rezultatu. Im więcej wariantów sprawdziliśmy, tym łatwiej przypadkowo znaleźć atrakcyjne dopasowanie.
W tym raporcie nie podajemy procentowej „szansy na wzrost w październiku”. Nie dysponujemy tu zarejestrowanym, odtwarzalnym testem, który uzasadniałby taką liczbę. Nawet poprawnie policzona historyczna częstość nie staje się automatycznie prawdopodobieństwem na 2026 rok. Sezonowość może być pomocniczą obserwacją. Dopiero mechanizm popytu i podaży wyjaśnia, dlaczego miałaby działać w konkretnym otoczeniu.
Jeszcze lepszy test oddziela okres użyty do wymyślenia reguły od okresu służącego do jej oceny. Jeżeli dostroimy datę zakupu, dzień sprzedaży i filtr trendu do już znanych wyników, możemy otrzymać imponującą strategię historyczną bez przewagi na przyszłość. Należy zapisać regułę wcześniej i sprawdzać ją na kolejnych danych bez ciągłego poprawiania jej po fakcie. Dopiero wtedy widać koszt nietrafionych sygnałów.
Warto też porównać sezonową strategię z prostszym punktem odniesienia: stałą ekspozycją o podobnym ryzyku albo brakiem transakcji w badanym okresie. Sama dodatnia stopa zwrotu nie dowodzi przewagi, jeżeli podobny lub lepszy wynik dawało bierne utrzymywanie aktywa. Znaczenie mają maksymalne obsunięcie, czas spędzony poza rynkiem i koszty. Metoda powinna wyjaśniać również lata, w których zawiodła, zamiast usuwać je jako wyjątki.
Dlaczego Bitcoin obserwuje bank centralny
Posiadacz BTC nie otrzymuje kuponu wynikającego z samego trzymania monety. Gdy atrakcyjność bezpieczniejszych instrumentów dochodowych rośnie, zmienia się punkt odniesienia dla podejmowania ryzyka. Nie oznacza to, że każdy wzrost rentowności musi natychmiast obniżyć cenę Bitcoina. Oznacza, że argument za jego zakupem konkuruje z innymi sposobami wykorzystania kapitału.
W protokole z posiedzenia FOMC 28–29 lipca 2026 zapisano utrzymanie przedziału stóp na poziomie 3,50–3,75%. Trzech członków preferowało podwyżkę. Dokument odnotował też ryzyka inflacyjne i niepewność związaną z szokami podażowymi. Kolejne posiedzenie wyznaczono na 15–16 września. Przy stanie wiedzy z 12 września jego wyniku nie znamy. FOMC: protokół opublikowany 19 sierpnia.
Z tego nie wynika mechaniczny sygnał sprzedaży. Wynika potrzeba zbadania, co rynek już uwzględnił. Ta sama decyzja banku centralnego może wywołać różną reakcję, zależnie od wcześniejszych oczekiwań i komunikacji. Niezmieniona stopa nie musi być łagodnym sygnałem, jeżeli inwestorzy oczekiwali obniżki. Podwyżka nie musi uruchomić nowej wyprzedaży, jeśli była wcześniej w cenach, choć ryzyko takiej reakcji pozostaje.
Równie ważne jest rozróżnienie dostępności kredytu, rezerw bankowych, podaży pieniądza i płynności handlu. Nie są to synonimy. Wykres dwóch rosnących linii może pomóc postawić pytanie, lecz bez określenia mechanizmu, waluty, częstotliwości i opóźnienia nie dowodzi przyczynowości. Argument „płynność rośnie” ma wartość dopiero wtedy, gdy wiemy, jaka płynność i jak miałaby dotrzeć do kupujących BTC.
Dźwignia może przyspieszyć ruch w obie strony
Zmiana ceny może przyciągać nowy kapitał, ale może też wynikać z zamykania wcześniej zajętych pozycji. Kupujący spot nabywa aktywo. Uczestnik rynku futures przyjmuje określoną ekspozycję kontraktową. Przy rozliczeniu gotówkowym nie dochodzi do dostawy monet; przykład takiej konstrukcji opisuje CME dla Micro Bitcoin futures. CME: ekspozycja, rozliczenie i baza kontraktu.
Dlatego duża liczba otwartych kontraktów nie oznacza wyłącznie przekonania o wzrostach. Każdy kontrakt ma stronę długą i krótką, a część pozycji jest zabezpieczeniem innej ekspozycji. Sam raport o krótkich pozycjach nie wystarcza, żeby uznać ich posiadaczy za inwestorów oczekujących załamania. Trzeba znać drugą część strategii i pamiętać, że zbiorcze dane jej nie pokazują.
Mechanizm likwidacji jest prostszy. Gdy ruch ceny narusza wymagany poziom zabezpieczenia, pozycja może zostać przymusowo zamknięta. Zamykanie krótkiej pozycji wymaga transakcji w przeciwną stronę i może wzmacniać wzrost; zamykanie długiej może pogłębiać spadek. Taki impuls nie musi trwać, gdy wymuszony popyt albo podaż się wyczerpią.
Pytanie analityczne brzmi więc: czy po szybkim ruchu pozostaje rzeczywiste zainteresowanie nabyciem aktywa? Warto zestawiać cenę z aktywnością spot, otwartymi pozycjami oraz kosztem utrzymania ekspozycji, nie wyciągając wniosku z jednej liczby. Dane z różnych giełd i rodzajów kontraktów wymagają odrębnych definicji. Efektowna mapa likwidacji jest modelem, a nie spisem zleceń, które na pewno wykonają się jutro.
Wskaźniki pomagają zadać pytanie, nie zwalniają z odpowiedzi
RSI opisuje siłę i tempo niedawnych zmian ceny. Jego tradycyjne progi 70 i 30 bywają nazywane wykupieniem oraz wyprzedaniem, ale w silnym trendzie wskaźnik może pozostawać w takim obszarze długo. Nie jest licznikiem do automatycznej zmiany kierunku. Fidelity: konstrukcja i ograniczenia RSI.
Średnia ruchoma i RSI przetwarzają historię ceny na różne sposoby. Ich zgodność może porządkować obserwację, lecz nie daje dwóch niezależnych potwierdzeń fundamentalnej wartości. Jeżeli teza opiera się wyłącznie na kilku oscylatorach, warto zapytać, czy nie liczymy kilkukrotnie tej samej informacji. Najpierw powinien istnieć powód ekonomiczny, później narzędzie do obserwacji zachowania rynku.
MVRV porównuje kapitalizację rynkową z kapitalizacją zrealizowaną, związaną z cenami ostatniego przemieszczenia monet w łańcuchu. Może pomagać badać skalę niezrealizowanych zysków i strat. Nie jest jednak odpowiednikiem wskaźnika ceny do zysku spółki. Przemieszczenie monety nie zawsze oznacza zakup przez nowego właściciela; stare i potencjalnie utracone monety również wpływają na interpretację. Glassnode: metodologia MVRV.
Rozsądniejsza kolejność to pytanie, miara, ograniczenie. Czy badamy krótkoterminowe tempo? Wtedy narzędzie cenowe może pomóc. Czy badamy potencjalną skłonność właścicieli do realizacji zysków? Wtedy potrzebne są dane o kosztach i zachowaniu podaży. Żadna z tych miar nie oblicza uniwersalnej ceny godziwej Bitcoina. Nie dopisujemy mu przepływów pieniężnych tylko po to, żeby zmieścić go w modelu wyceny spółki.
Polski inwestor ma jeszcze drugi kurs
Załóżmy wyłącznie edukacyjnie, że BTC rośnie o 20% w dolarach, a dolar tanieje o 10% wobec złotego. Wynik przed kosztami i podatkiem wynosi 8%, ponieważ mnożymy 1,20 przez 0,90 i odejmujemy jeden. Proste odejmowanie dwudziestu i dziesięciu procent dałoby błędne 10%. W drugą stronę umocnienie dolara może zwiększyć wynik w PLN albo częściowo złagodzić stratę na aktywie.
Własne przykłady walutowe, rachunek emisji, próba statystyczna i ilustracja wpływu pozycji na portfel są zapisane w rejestrze obliczeń Mądre Pieniądze. Wszystkie scenariusze liczbowe, poza regułą emisji, są hipotetyczne.
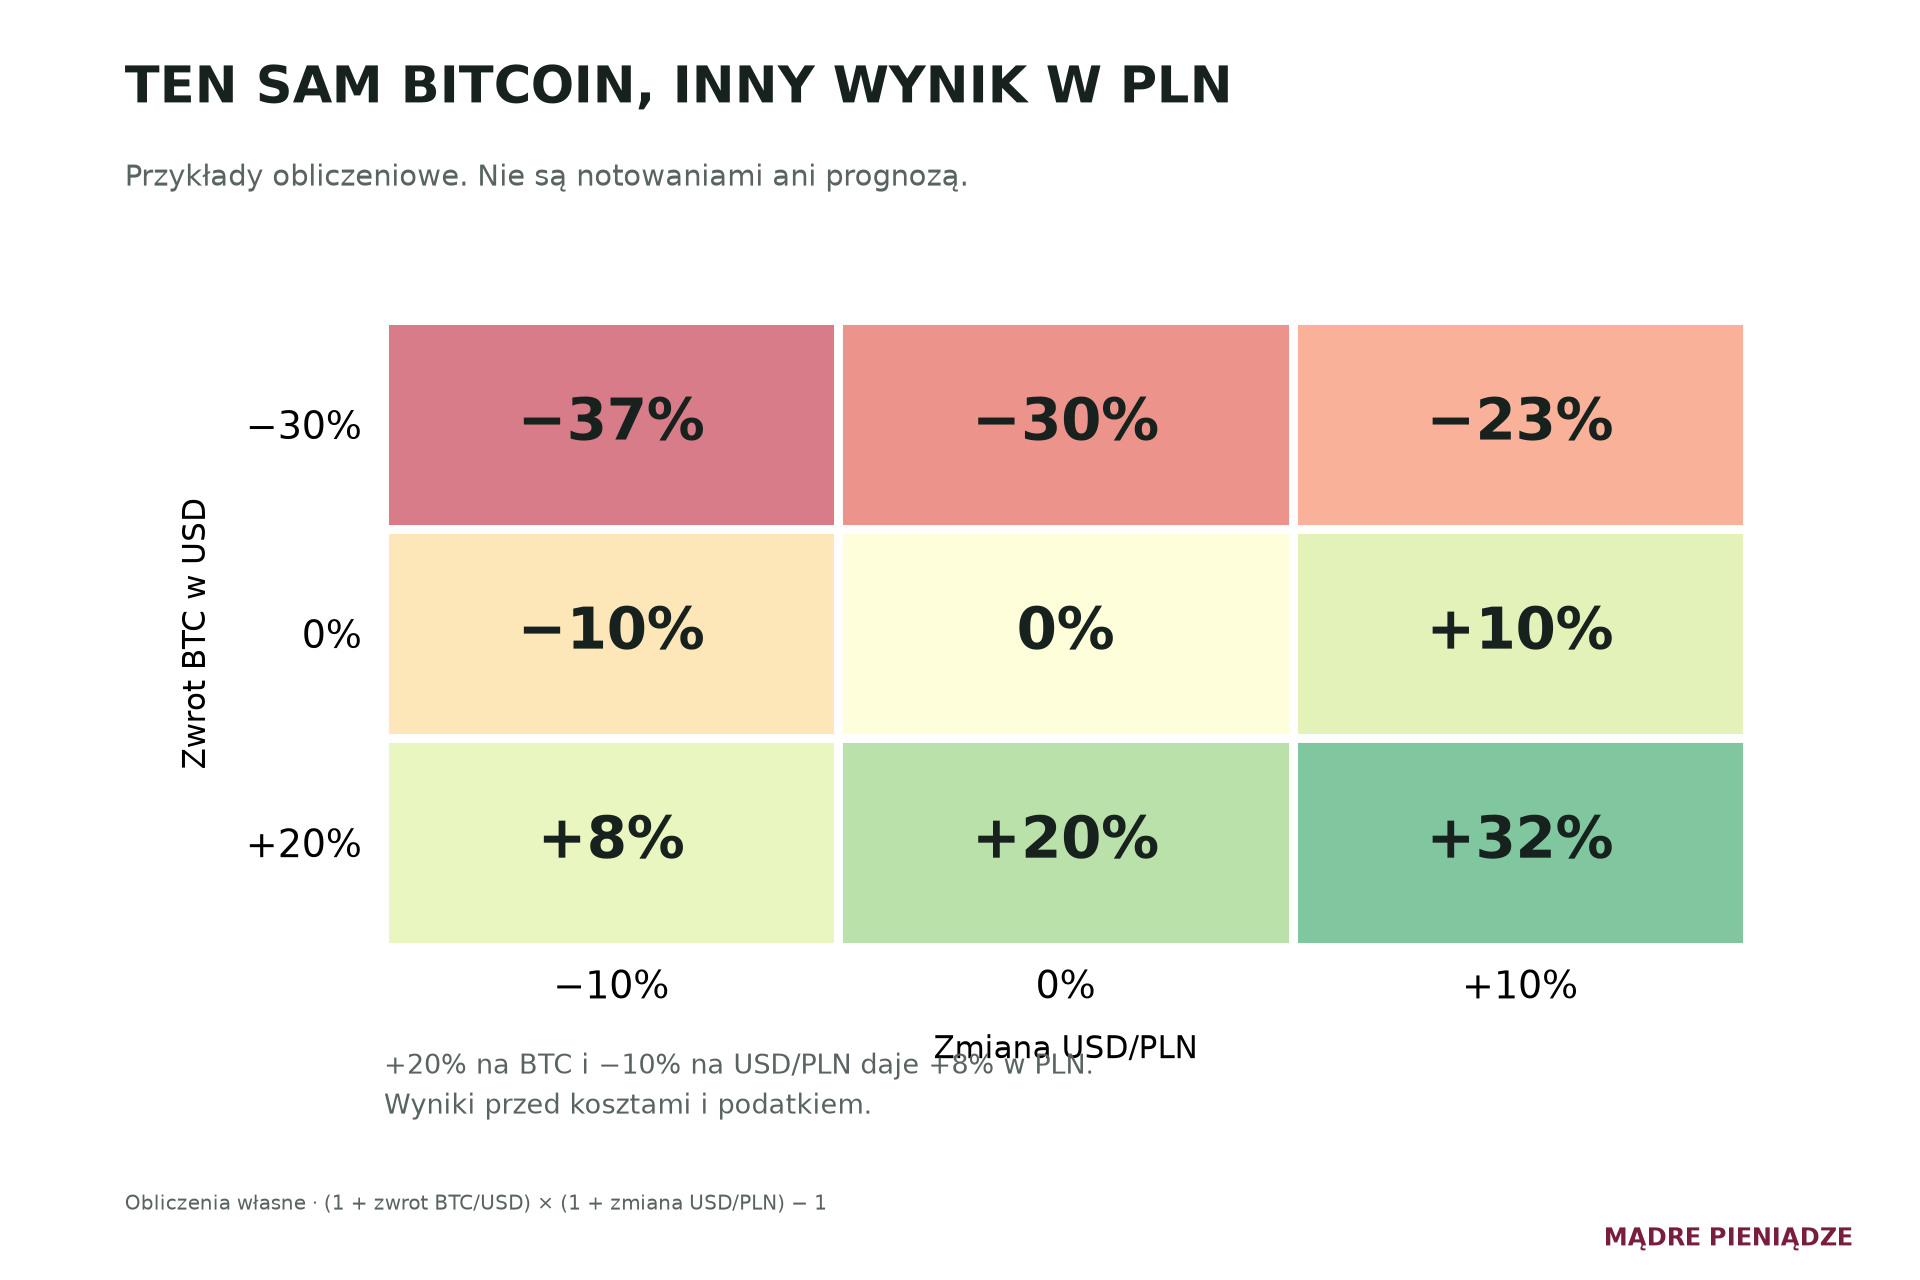
Ten rachunek nie jest argumentem za zabezpieczeniem waluty w każdej sytuacji. Zabezpieczenie samo ma koszt i ograniczenia. Pokazuje natomiast, dlaczego cel inwestora trzeba określać w walucie jego wydatków. Zakup instrumentu notowanego w euro nie usuwa automatycznie ekspozycji ekonomicznej na dolara lub cenę bazowego aktywa. Liczy się konstrukcja produktu, nie napis obok notowania.
Drugie pytanie dotyczy wielkości pozycji. Hipotetyczny spadek o 40% na pozycji stanowiącej 5% portfela obniży jego wartość o około 2%, zakładając brak zmian pozostałych aktywów, brak dźwigni i brak rebalansowania. To ilustracja rachunku, nie zalecenie udziału. W kryzysie inne składniki mogą spadać równocześnie, więc rzeczywisty wynik całego portfela może być gorszy.
Dochodzi ryzyko przechowywania: własne klucze wymagają poprawnego zabezpieczenia i kopii, a depozyt u pośrednika oznacza zależność od jego sprawności i wypłacalności. Nie należy mylić bezpieczeństwa protokołu z bezpieczeństwem własnego sposobu korzystania z niego. Bitcoin.org: przechowywanie i ryzyko operacyjne.
Ta sama teza nie oznacza tego samego instrumentu
Przed zakupem trzeba jeszcze przeczytać warunki produktu. Bezpośrednie posiadanie monety, udział w produkcie giełdowym i pozycja w kontrakcie nie dają identycznych praw ani kosztów. W pierwszym przypadku istotny jest sposób przechowywania. W drugim dochodzą opłaty, zasady umarzania, struktura prawna i dokładność odwzorowania ekspozycji. W trzecim kluczowe są zabezpieczenie, rozliczenia oraz warunki utrzymywania pozycji. Podobny wykres nie czyni tych rozwiązań zamiennymi.
Nie należy zakładać, że produkt dostępny na jednej giełdzie jest dostępny każdemu polskiemu inwestorowi na takich samych zasadach. To wymaga sprawdzenia dokumentów oraz oferty pośrednika, nie ogólnego artykułu o rynku. Również rozliczenie podatkowe zależy od rzeczywistej konstrukcji i sytuacji nabywcy. Raport edukacyjny może wskazać potrzebę weryfikacji; nie powinien przypisywać wszystkim instrumentom jednej stawki czy identycznego sposobu rozliczania strat.
Trzy scenariusze zamiast jednej obietnicy
Scenariusz wzrostowy wymaga czegoś więcej niż dobrego początku miesiąca. Nowy popyt utrzymuje się po podejściu pod obszary podaży, cofnięcia nie niszczą odbudowanego trendu, a warunki finansowania nie pogarszają się silniej od oczekiwań. W takim układzie sezonowa narracja może wzmacniać zainteresowanie. Zmieniłoby tę ocenę trwałe osłabienie zakupów połączone z rosnącą sprzedażą, nie pojedyncza czerwona świeca.
Scenariusz boczny zakłada równowagę: część właścicieli sprzedaje po poprawie ceny, lecz kupujący nadal ją podtrzymują. Powstają ruchy wyglądające jak początek trendu, które szybko wracają do wcześniejszego zakresu. W takim środowisku kolejne oscylatory mogą produkować sprzeczne sygnały. Dla czytelnika ważniejsza staje się cierpliwość i koszt częstych zmian decyzji niż przewidywanie każdego krótkiego ruchu.
Scenariusz spadkowy łączy słabszy popyt z pogorszeniem warunków finansowania lub nasileniem podaży. Dźwignia może zwiększyć tempo przeceny, ale nie musi być jej pierwotną przyczyną. Pomyłką byłoby uznanie każdego spadku za okazję wyłącznie dlatego, że poprzednio rynek odrabiał straty. Powrót do korzystniejszej oceny wymagałby danych o stabilizacji popytu i podaży, a nie samego upływu czasu.
Nie przypisujemy tym scenariuszom procentowych prawdopodobieństw. Bez jawnego modelu liczby dawałyby pozorną precyzję. Są to ścieżki kontroli własnego rozumowania: jakie warunki obserwować i co podważyłoby wybraną interpretację. Ich użyteczność polega na możliwości korekty, zanim przekonanie o cyklu stanie się usprawiedliwieniem ignorowania faktów.
Warto ustalić również częstotliwość przeglądu. Inwestor z wielomiesięcznym horyzontem nie musi oceniać tezy po każdym wahnięciu, ale powinien reagować na materialną zmianę warunków, od których ona zależała. Może to być utrata dostępu do środków, zmiana własnych potrzeb finansowych lub trwała zmiana zachowania rynku. Przesuwanie horyzontu po spadku, wyłącznie po to, żeby nie uznać błędu, nie jest aktualizacją analizy.
Także korzystny wynik wymaga kontroli. Jeżeli cena wzrosła z innej przyczyny niż zakładana, transakcja mogła zarobić mimo błędnego rozumowania. Rozdzielenie wyniku od jakości decyzji chroni przed nadmierną pewnością przy kolejnym zakupie. W dzienniku decyzji warto zapisać nie tylko zysk lub stratę, lecz również to, które założenia się potwierdziły, a które okazały się niepotrzebne albo fałszywe.
Co warto wiedzieć, zanim zacznie się październik
Przed kolejną decyzją warto zapisać pięć rzeczy: horyzont, powód zakupu, źródła potwierdzające ten powód, warunki zmiany oceny oraz konsekwencję dużego spadku dla własnych planów. Taka krótka notatka pomaga później odróżnić nową informację od emocjonalnej reakcji na cenę. Powinna też wskazywać datę danych: analiza sprzed kilku tygodni nie jest bieżącym odczytem rynku.
Odpowiedź na pytanie z okładki brzmi więc: październik sam nie wystarczy. Halving ogranicza nową emisję, produkty giełdowe ułatwiają przepływ kapitału, a wskaźniki pomagają opisać zachowanie uczestników. Żaden z tych elementów nie usuwa ryzyka zmiany popytu, sprzedaży starych zasobów czy niekorzystnego kursu walutowego. Warto badać cykle, ale jeszcze bardziej warto wiedzieć, kiedy ich popularna interpretacja przestaje pasować do danych.
Najbardziej użyteczny raport nie podaje czytelnikowi gotowej wiary w hossę. Pozwala mu rozpoznać, z czego hossa mogłaby wyniknąć, jakie ma ograniczenia i jak wyglądałby dowód przeciwko tej tezie. Właśnie z takim zestawem pytań można wejść w październik lepiej przygotowanym, nawet bez pewności co do jego wyniku.
Źródła i dalsza lektura
- Bitcoin: harmonogram emisji
- CME: halving i struktura rynku
- SEC: zatwierdzenie spot Bitcoin ETP
- Glassnode: rynek przed jesienią 2026
- FOMC: protokół z 28–29 lipca 2026
- CME: rozliczenie i baza Micro Bitcoin futures
- Fidelity: RSI i zachowanie w trendzie
- Glassnode: metodologia MVRV
- Bitcoin: przechowywanie i ryzyko operacyjne
- Mądre Pieniądze: rejestr obliczeń
Ostatnia aktualizacja wydania: 4 października 2026. Wątpliwość lub korektę zgłoś na office@data-strategy.pl, podając tytuł i fragment.