Spółki i sektory
Jak ocenić spółkę?
Dwie fabryki, ten sam zysk, zupełnie inna gotówka. Jak ocenić wzrost, ROIC, dług i cenę: siedem wykresów, scenariusze i obliczenia krok po kroku.
Sprzedaż rośnie, zarząd ogłasza rekord, a na rachunku firmy zostaje coraz mniej pieniędzy. Czy to koszt rozwoju, czy pierwsza oznaka problemu? Sam wykres przychodów nie odpowie na to pytanie. Trzeba sprawdzić, ile kapitału pochłania wzrost, jak długo firma czeka na zapłatę i czy cena akcji zostawia miejsce na rozczarowanie.
Prześledzimy to na dwóch producentach komponentów przemysłowych: Alfie i Becie. Obie firmy oraz wszystkie liczby w przykładzie są fikcyjne. To jeden spójny model edukacyjny, nie analiza emitenta ani wskazanie zakupu. Kwoty podajemy w milionach złotych, dane dotyczą tego samego pełnego roku, a założenia wyceny są nominalne.
1. Najpierw ustal, za co klient płaci
Alfa produkuje części do działających linii przemysłowych. Odbiorca kupuje je zarówno przy rozbudowie zakładu, jak i wtedy, gdy trzeba zastąpić zużyty element. Beta dostarcza głównie komponenty do nowych instalacji. Z zewnątrz wyglądają podobnie: hale, maszyny, zamówienia. Jednak popyt na ich produkty nie musi zachowywać się tak samo.
W naszym przykładzie udział zamówień związanych z utrzymaniem istniejących instalacji wynosi 60% u Alfy i 20% u Bety. To założenie modelu, nie statystyka sektora. Gdy klient ograniczy inwestycje, może odłożyć nową linię, lecz nie każdą naprawę. Nie wynika z tego odporność Alfy na recesję: klient może zmniejszyć produkcję, wydłużyć termin płatności albo znaleźć tańszą część. Wynika natomiast inne pytanie badawcze dla każdej firmy.
W prawdziwym raporcie szukalibyśmy podziału przychodów, udziału największych klientów, warunków umów i możliwości przenoszenia kosztów na ceny. Trzeba też oddzielić wzrost organiczny od przejęć i zmian kursów walut. Firma, która kupiła konkurenta, nie sprzedała automatycznie więcej tym samym klientom. Punkt wyjścia jest prosty: opisz drogę od zamówienia do zapłaty, zanim otworzysz tabelę mnożników.
2. Wzrost jest wartościowy dopiero po sprawdzeniu jego kosztu
Obie firmy mają 120 mln zł przychodu, 18 mln zł wyniku operacyjnego EBIT i 24 mln zł EBITDA. EBIT to wynik przed odsetkami i podatkiem. EBITDA pomija dodatkowo amortyzację. Różnica 6 mln zł jest w tym modelu wyłącznie amortyzacją, bez innych korekt. Marża EBIT wynosi więc 18 / 120 = 15%.
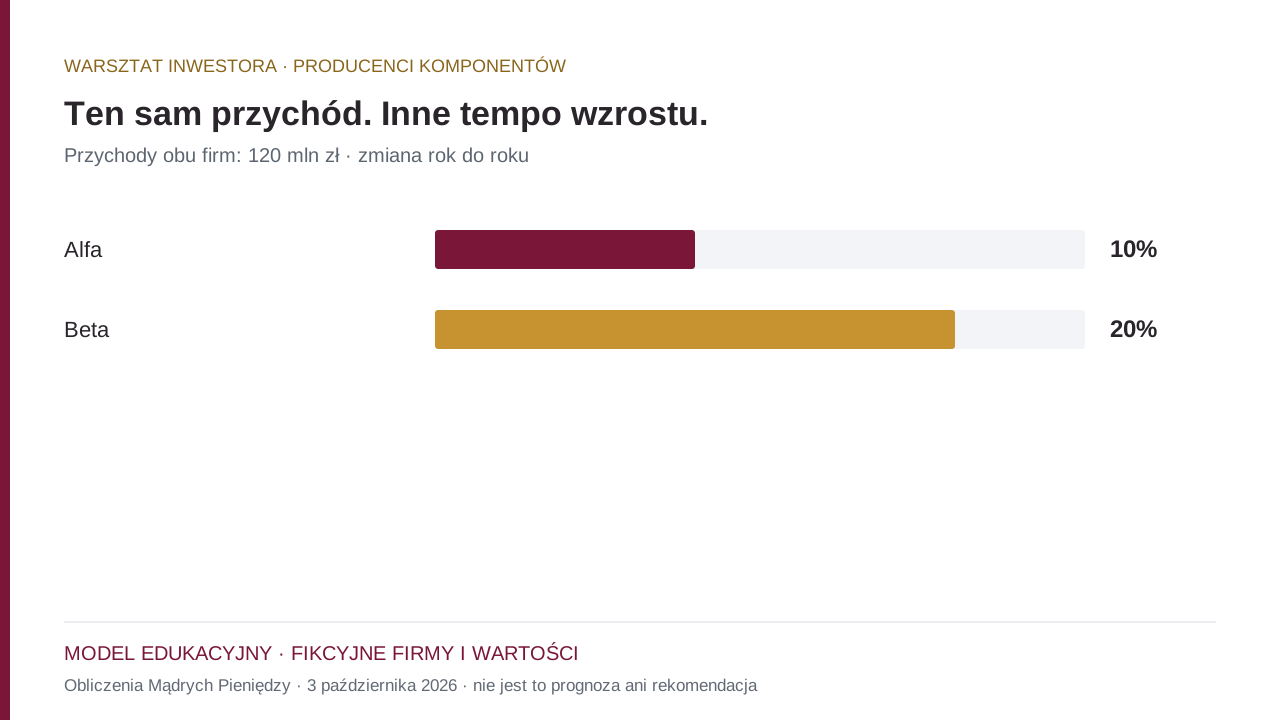
Sprzedaż Alfy wzrosła o 10%, Bety o 20%. Gdyby to były wszystkie dostępne informacje, Beta wyglądałaby atrakcyjniej. Ale szybki wzrost może wymagać nowej maszyny, większego zapasu materiałów, rabatu dla odbiorcy i dłuższego kredytu kupieckiego. Dopóki nie wiemy, co finansuje te potrzeby, nie wiemy też, kto korzysta z rozwoju: akcjonariusz, bank czy klient otrzymujący coraz korzystniejsze warunki.
Zamówienia nie są jeszcze sprzedażą, sprzedaż nie jest jeszcze zapłatą, a zapłata nie jest jeszcze gotówką do podziału. Rosnący portfel zamówień wymaga sprawdzenia: czy klient może zrezygnować, czy wpłacił zaliczkę i czy kontrakt ma dodatnią marżę przy dzisiejszych kosztach. Wartość backlogu bez takich informacji łatwo przecenić.
3. Wynik księgowy trzeba połączyć z gotówką
Przepływy operacyjne Alfy wynoszą 20 mln zł, Bety 9 mln zł. Każda firma wydaje 8 mln zł na środki trwałe. Po odjęciu nakładów inwestycyjnych zostaje odpowiednio 12 mln zł i 1 mln zł. Tak definiujemy tutaj uproszczony wolny przepływ pieniężny: CFO minus CAPEX. Nie jest to pozycja o jednej obowiązkowej definicji we wszystkich raportach. SEC objaśnia relację między wynikiem, bilansem i przepływami; przy rzeczywistej spółce trzeba uzgodnić składniki wskaźnika z jej sprawozdaniem.
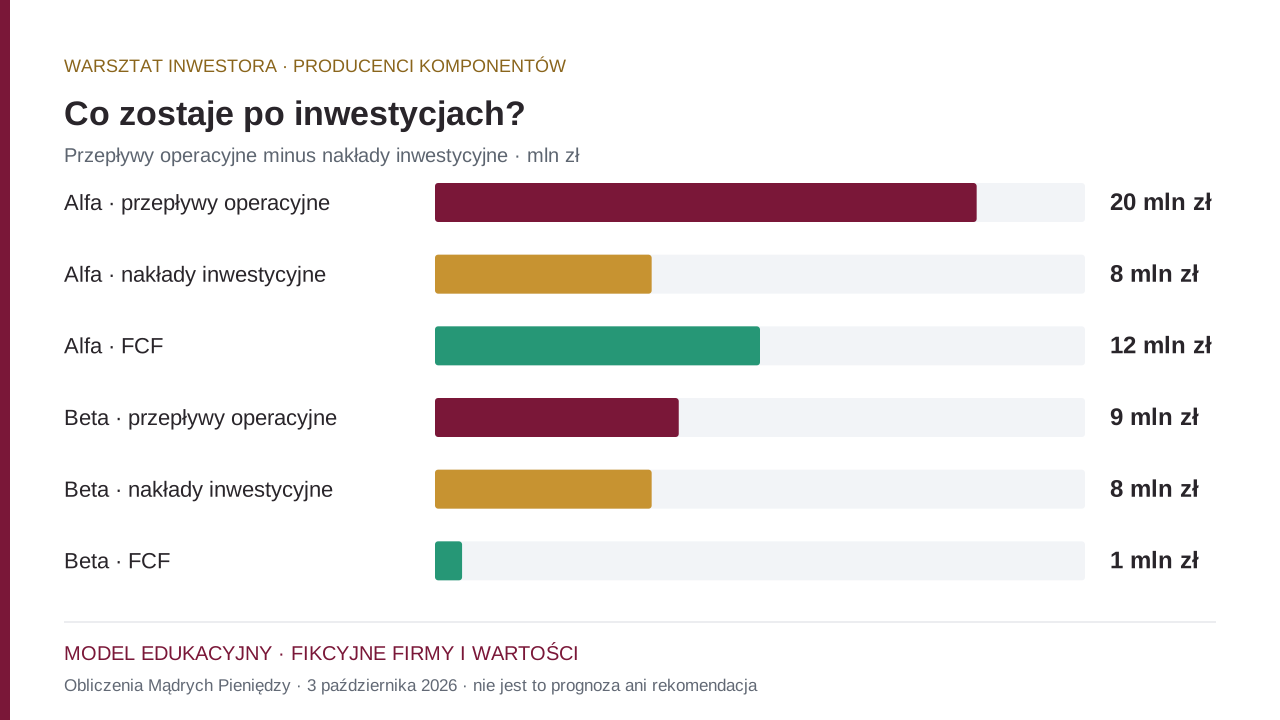
Różnica nie dowodzi jeszcze, że Beta jest źle zarządzana. Być może kupuje materiały do dużego, opłacalnego zamówienia. Dlatego patrzymy na kilka lat i ustalamy, czy gotówka wraca po zakończeniu projektu. Jeżeli co roku słyszymy o „przejściowym” obciążeniu, a należności rosną szybciej niż sprzedaż, wyjaśnienie przestaje wystarczać.
Oddzielamy także nakłady odtworzeniowe od rozwojowych. Pominięcie wydatków koniecznych do utrzymania fabryki zawyża ilość pieniędzy dostępnych właścicielom. Amortyzacja pomaga zrozumieć zużycie aktywów, ale nie mówi dokładnie, ile będzie kosztować ich wymiana. Nowa linia może kosztować znacznie więcej niż stara. Z kolei sprzedaż hali podnosi gotówkę jednorazowo, nie poprawia powtarzalności działalności.
4. ROIC: ile firma zarabia na kapitale, który wykorzystuje?
Przyjmujemy uproszczony podatek operacyjny 19%. Nie opisuje on rzeczywistego rozliczenia żadnej firmy. Wynik operacyjny po takim podatku, czyli NOPAT, wynosi 18 × (1 − 0,19) = 14,58 mln zł. Średni kapitał zaangażowany w działalność operacyjną wynosi 90 mln zł w Alfie oraz 150 mln zł w Becie. Definicja jest taka sama dla obu firm i nie obejmuje nadwyżkowej gotówki.
ROIC obliczamy jako NOPAT podzielony przez średni kapitał operacyjny. Dostajemy 16,2% dla Alfy i 9,72% dla Bety. Koszt kapitału, WACC, przyjmujemy na poziomie 10%; to założenie, nie obserwowalna stała. Alfa zarabia powyżej tego progu, Beta nieznacznie poniżej. Materiały Damodarana o wartości i nadwyżkowym zwrocie pokazują, dlaczego zwrot trzeba zestawiać z kosztem finansowania, a nie oceniać w oderwaniu od ryzyka.
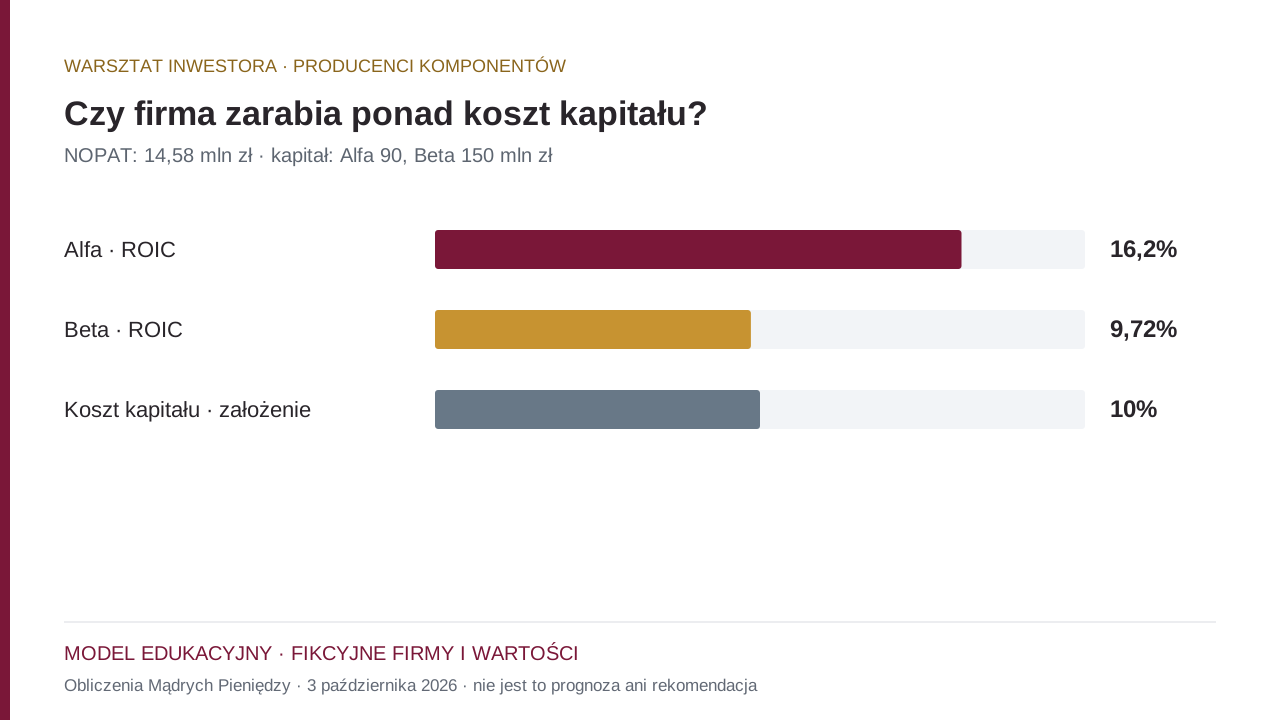
Ten rachunek dotyczy istniejącego biznesu. Nowa inwestycja może mieć inny zwrot. Beta może poprawić wykorzystanie świeżo zbudowanej hali i zarabiać więcej bez proporcjonalnego wzrostu kapitału. Alfa może zaś wydać zbyt dużo na przejęcie. Dlatego pytanie brzmi nie tylko „jaki jest ROIC?”, lecz również „jaki zwrot przynosi kolejna złotówka inwestycji?”. Porównania wymagają uwzględnienia leasingu, przejęć, wartości firmy i przyjętej definicji kapitału. Mechaniczny ranking nie zastąpi uzgodnienia danych.
5. Cykl gotówki: gdzie znikają pieniądze ze sprzedaży?
W Alfie zapasy pozostają w firmie średnio 60 dni, klienci płacą po 45 dniach, a dostawcy otrzymują zapłatę po 50 dniach. Cykl konwersji gotówki wynosi 60 + 45 − 50 = 55 dni. W Becie odpowiednie okresy to 100, 80 i 45 dni, co daje 135 dni. Liczymy średnie stany bilansowe; zapasy odnosimy do kosztu sprzedaży, należności do sprzedaży, a zobowiązania handlowe do zakupów. Dla uproszczenia pomijamy VAT i sezonowość.
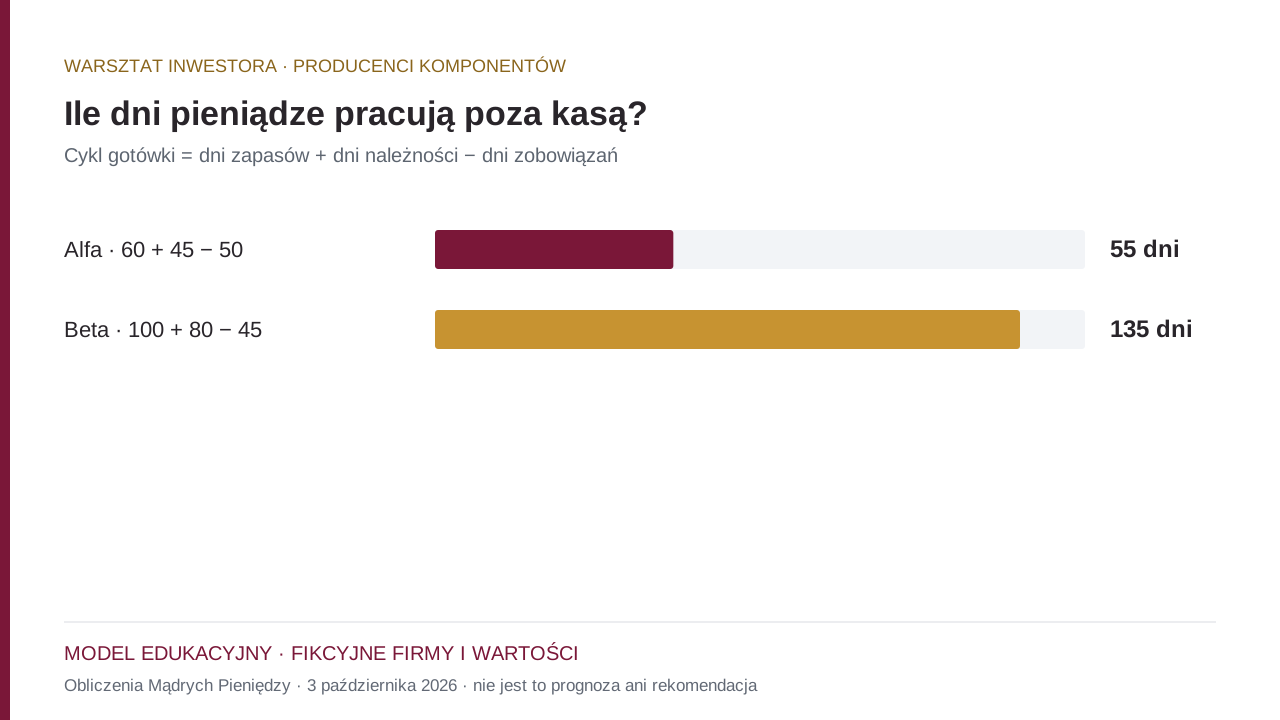
Różnica 80 dni oznacza dłuższy czas finansowania działalności. Nie wolno jednak przemnożyć całej różnicy przez dzienny przychód i nazwać wyniku dokładnym zapotrzebowaniem na kapitał: składniki mają różne podstawy. Możemy natomiast policzyć pojedynczy kanał. Przy sprzedaży 120 mln zł dodatkowe 30 dni oczekiwania na należności pochłania w uproszczeniu 120 / 365 × 30 = 9,86 mln zł. Zakładamy niezmieniony wolumen, ceny i ściągalność.
To niemal tyle, ile Beta generuje przepływów operacyjnych przez cały rok. Jeśli odbiorca opóźni zapłatę, przedsiębiorstwo może potrzebować kredytu mimo wykazywanego zysku. Należy sprawdzić wiekowanie należności, odpisy i koncentrację odbiorców. W przypadku faktoringu ustalamy, kto ponosi ryzyko niewypłacalności i jak rozliczono finansowanie. Poprawa CFO uzyskana przez przyspieszenie płatności nie jest tym samym co trwała poprawa marży.
6. Dług mierzymy razem z terminami, nie tylko z EBITDA
Dług netto Alfy wynosi 20 mln zł, Bety 60 mln zł. Uproszczony wskaźnik dług netto / EBITDA to 0,83 raza i 2,5 raza. Od długu oprocentowanego odejmujemy tylko swobodnie dostępną gotówkę. W tym modelu nie ma leasingu ani udziałów mniejszościowych; w rzeczywistej analizie nie można ich pominąć bez uzasadnienia.
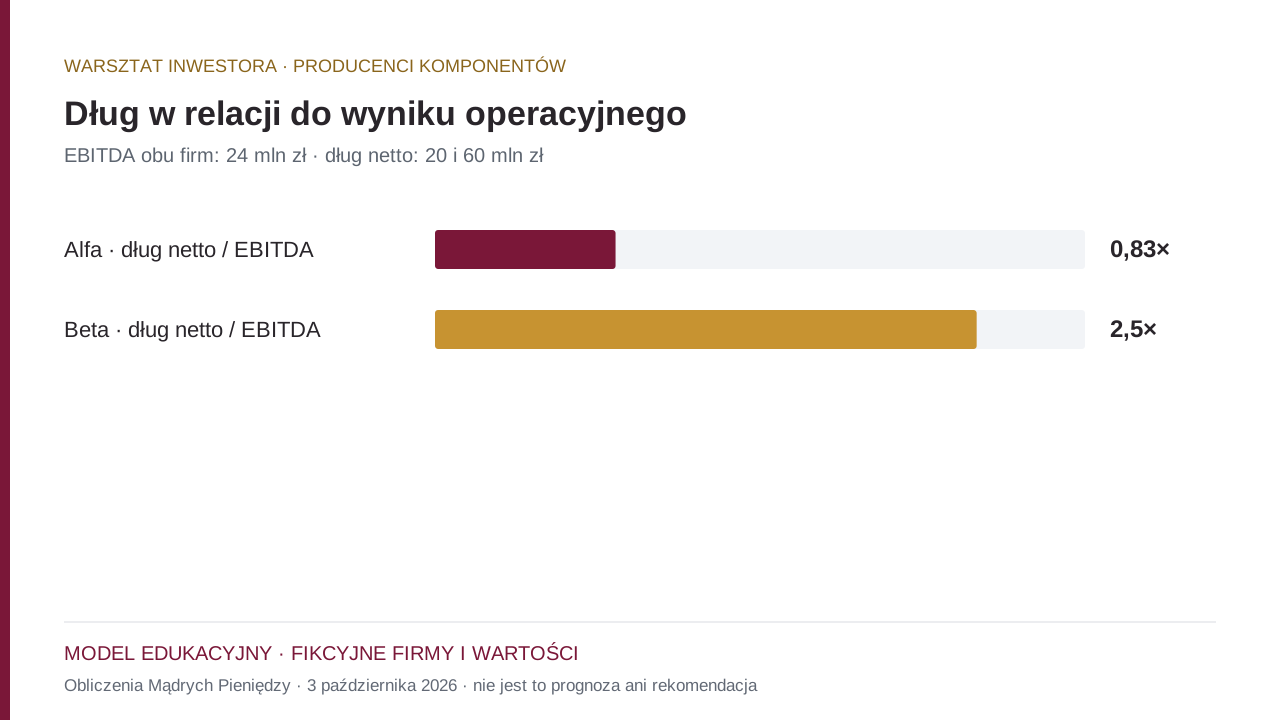
Nie ma uniwersalnej granicy, poniżej której każdy dług jest bezpieczny. Firma z równymi wpływami i długimi terminami spłat różni się od producenta zależnego od kilku projektów. Przyjmijmy, że 30 mln zł finansowania Bety trzeba odnowić za rok. Gdy oprocentowanie tej części wzrośnie o 2 punkty procentowe, roczny koszt odsetek zwiększy się o 0,6 mln zł przed podatkiem. To mniej niż EBITDA, lecz dużo wobec 1 mln zł uproszczonego FCF.
Osobno sprawdzamy harmonogram spłat, zabezpieczenia i warunki umów kredytowych. Naruszenie warunku dotyczącego zadłużenia może wymusić negocjacje jeszcze przed utratą zdolności do spłaty. Nie utożsamiamy EBITDA z pieniędzmi przeznaczonymi na ratę: fabryka musi sfinansować zapasy, podatki i wymianę sprzętu. Dywidenda wypłacona dzięki nowemu zadłużeniu także nie dowodzi dobrej konwersji zysku na gotówkę.
7. Przetestuj warunki, w których Twoja ocena może się pomylić
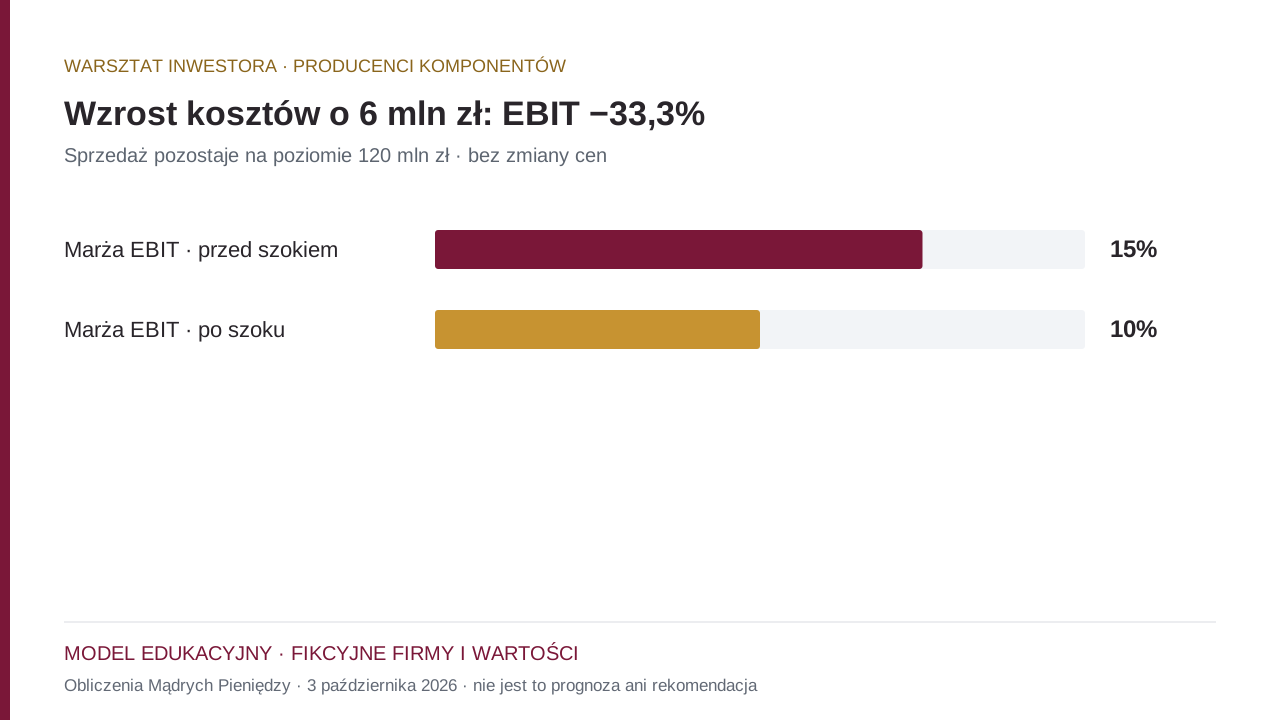
Pierwszy test: koszty materiałów rosną o 6 mln zł, sprzedaż pozostaje na poziomie 120 mln zł, a firma nie podnosi cen. EBIT spada z 18 do 12 mln zł, czyli o 33,3%. Marża operacyjna maleje z 15% do 10%. Niewielka zmiana kosztów w relacji do sprzedaży powoduje dużą zmianę wyniku, ponieważ liczymy ją względem znacznie mniejszej podstawy.
Drugi test: sprzedaż spada o 10%. W dodatkowym scenariuszu koszty zmienne przed spadkiem wynoszą 72 mln zł, a stałe 30 mln zł. Sprzedaż maleje do 108 mln zł, koszty zmienne proporcjonalnie do 64,8 mln zł. EBIT wynosi więc 108 − 64,8 − 30 = 13,2 mln zł, mniej o 26,7%. Tego testu nie dodajemy automatycznie do szoku materiałowego: to osobny scenariusz, z osobnymi założeniami. Łączenie niezgodnych wariantów daje efektowną, ale nieprzydatną liczbę.
Trzeci test dotyczy bilansu: wolniejsze płatności odbiorców mogą pogorszyć gotówkę szybciej niż wynik. Dla każdej firmy ustalamy, jak długo przetrwa bez odnowienia kredytu i które wydatki rzeczywiście może ograniczyć. Plan „obniżymy CAPEX” wymaga rozróżnienia między odłożeniem rozbudowy a rezygnacją z koniecznych napraw.
8. Dobra firma i dobry zakup to dwie różne oceny
Wartość przedsiębiorstwa, EV, wynosi w modelu 240 mln zł dla Alfy i 192 mln zł dla Bety. EV / EBITDA daje 10 i 8 razy. Beta wygląda taniej, ale niższy mnożnik może wynagradzać inwestora za dłuższy cykl gotówki, większy dług i niepewność zwrotu z inwestycji. Alfa zasługuje na wyższą ocenę operacyjną; nie wynika z tego, że warto zapłacić za nią dowolną cenę.
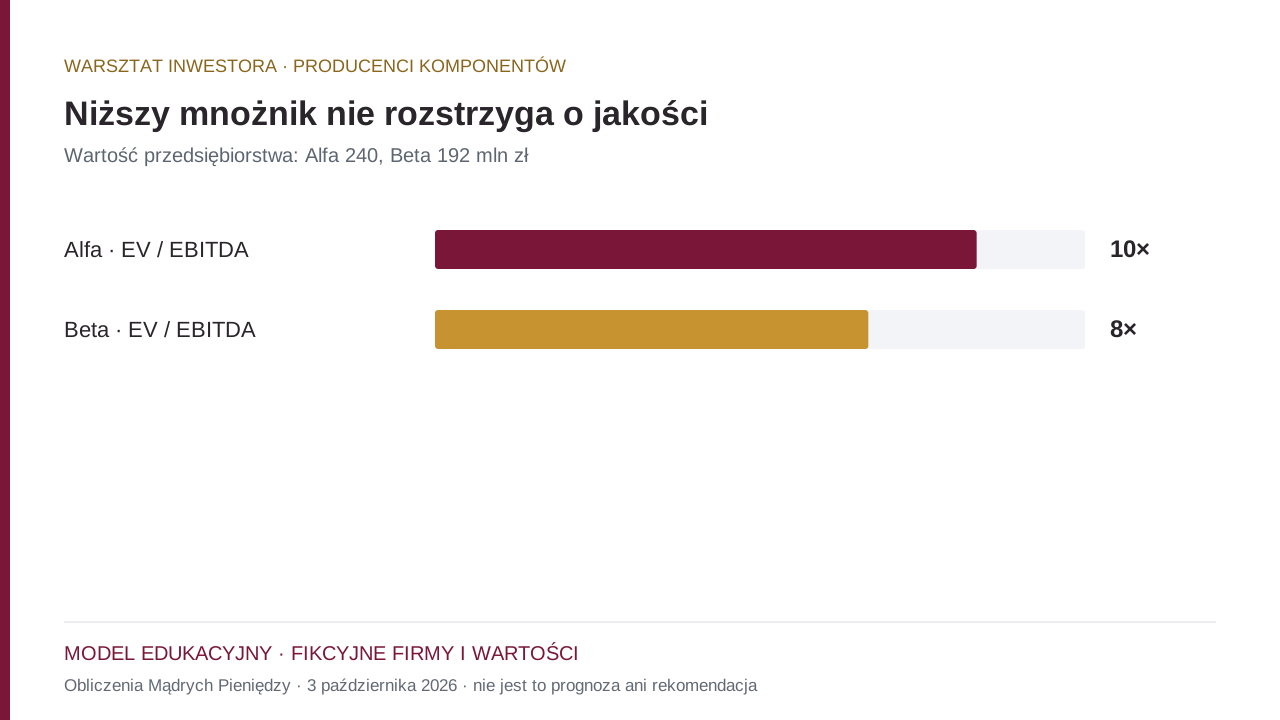
W uproszczeniu wartość kapitału własnego Alfy wynosi 240 − 20 = 220 mln zł, Bety 192 − 60 = 132 mln zł. To nie jest jeszcze cena pojedynczej akcji: potrzebna jest rozwodniona liczba akcji i kontrola pozostałych roszczeń. Nie dzielimy także wcześniejszego CFO minus CAPEX przez EV i nie nazywamy tego bezwarunkowo stopą zwrotu właściciela.
W DCF przepływ musi pasować do stopy dyskontowej. FCFF, przepływ dostępny dostawcom kapitału przed finansowaniem długiem, dyskontujemy WACC; przepływ do akcjonariuszy wymaga kosztu kapitału własnego. Materiały NYU o wycenie przedsiębiorstwa rozdzielają te podejścia. Dla osobnego scenariusza Alfy przyjmijmy: NOPAT 14,58, amortyzację 6, CAPEX 8 i wzrost operacyjnego kapitału obrotowego 4 mln zł. FCFF wynosi 14,58 + 6 − 8 − 4 = 8,58 mln zł. To ilustracja konstrukcji przepływu, nie uzgodnienie z wcześniej pokazanym CFO.
Jeśli bardzo upraszczająco założymy taki sam trwały przepływ już od kolejnego roku oraz brak wzrostu, wartość operacyjna przy stopie 10% wyniesie 8,58 / 0,10 = 85,8 mln zł. Przy 8% będzie to 107,25 mln zł, przy 12% 71,5 mln zł. To nie nasze cele cenowe. Rachunek pokazuje, że EV 240 mln zł wymaga innych założeń: wyższego przyszłego przepływu, wzrostu albo innego kosztu kapitału. Te oczekiwania należy nazwać i sprawdzić, zamiast uznać mnożnik 10 za wystarczające uzasadnienie ceny.
9. Co mogłoby przemawiać za Betą?
Uczciwa analiza musi dopuścić, że pierwsze wrażenie jest niepełne. Beta mogła już ponieść nakłady, a zamówienia dopiero wchodzą do produkcji. Jeśli wykorzystanie mocy wzrośnie, zapasy zostaną sprzedane, a klienci zapłacą, przepływy mogą poprawić się bez nowej dużej inwestycji. Wyższy dług nie wyklucza dobrego zakupu, gdy cena uwzględnia ryzyko, a harmonogram spłat daje czas na realizację planu.
Taki wariant wymaga dowodów. W następnych raportach oczekiwalibyśmy spadku udziału przeterminowanych należności, poprawy gotówki operacyjnej i rosnącego zwrotu z nowej hali. Jeśli zamiast tego rosną odpisy, kredyt i liczba emisji akcji, teza o „chwilowym koszcie wzrostu” słabnie. U Alfy sygnałem ostrzegawczym byłaby utrata klientów serwisowych, spadek marży bez poprawy wolumenu albo przejęcie, które obniża zwrot z kapitału. Warunki zmiany zdania ustalamy przed zakupem, nie dopiero po spadku kursu.
10. Jak powtórzyć tę analizę na prawdziwej spółce
Otwórz raport roczny, ostatni raport okresowy i noty do sprawozdania. Sprawdź opinię audytora, opis segmentów, istotne ryzyka oraz zdarzenia po dniu bilansowym. SEC wskazuje rolę komentarza zarządu do trendów i przepływów. Komentarz jest punktem wyjścia do kontroli, nie niezależnym potwierdzeniem narracji zarządu.
Zapisz na jednej stronie:
- Biznes: kto płaci, dlaczego wraca i co może ograniczyć popyt?
- Wynik: skąd pochodzi wzrost, jakie korekty zastosowano i czy marża jest powtarzalna?
- Gotówka: ile zostaje po koniecznych inwestycjach i dlaczego CFO różni się od zysku?
- Kapitał: czy firma zarabia ponad koszt finansowania i co pochłania następny etap wzrostu?
- Bilans: kiedy zapada dług, jaka gotówka jest dostępna i co się stanie po opóźnieniu płatności?
- Cena: jakie przyszłe wyniki muszą się wydarzyć, aby uzasadnić dzisiejszą wycenę?
- Kontrteza: który odczyt podważyłby Twoją ocenę i kiedy można go sprawdzić?
Nie przenoś tego zestawu bez zmian na bank, ubezpieczyciela czy fundusz nieruchomości. W banku finansowanie i depozyty są częścią działalności, a w SaaS trzeba szczególnie sprawdzić retencję, koszt pozyskania klienta i rozwodnienie. Sektor określa pytania; wskaźniki mają pomóc na nie odpowiedzieć.
W naszym modelu Alfa lepiej przekształca sprzedaż w gotówkę i efektywniej wykorzystuje kapitał. Beta może poprawić wynik, lecz potrzebuje dowodu, że inwestycje i należności zaczną pracować na właściciela. Najważniejszy wniosek nie brzmi „kup Alfę”. Brzmi: nie płać za wzrost, dopóki nie wiesz, kto go finansuje i co z niego zostaje.
Materiał edukacyjny. Fikcyjne dane nie opisują bieżącej sytuacji żadnego emitenta. Data opracowania: 3 października 2026 r.
Źródła i dalsza lektura
- SEC objaśnia relację między wynikiem, bilansem i przepływami
- Materiały Damodarana o wartości i nadwyżkowym zwrocie
- Materiały NYU o wycenie przedsiębiorstwa
- SEC wskazuje rolę komentarza zarządu do trendów i przepływów
Stan materiału: 4 października 2026. Wątpliwość lub korektę zgłoś na office@data-strategy.pl, podając tytuł i fragment.