Rynki i inwestycje
Obligacje: czarny koń hossy?
Rentowności USA rosną, ale nie każda obligacja reaguje tak samo. Jak czytać duration, odróżnić ETF od emisji i policzyć wynik w złotych?
Wydanie Mądre Pieniądze. Zachowujemy datę oryginalnej publikacji; zmiana oprawy nie oznacza aktualizacji danych rynkowych. Historia publikacji
Obligacja może płacić odsetki i jednocześnie tracić na wartości
Inwestor kupuje obligacje, żeby ograniczyć ryzyko. Emitent terminowo płaci odsetki, nie pojawia się informacja o niewypłacalności, a mimo to na rachunku widnieje strata. To nie musi być błąd wyceny ani dowód, że obligacje przestały działać. Najczęściej problem zaczyna się wcześniej: od utożsamienia przewidywalnej wypłaty z niezmienną ceną inwestycji.
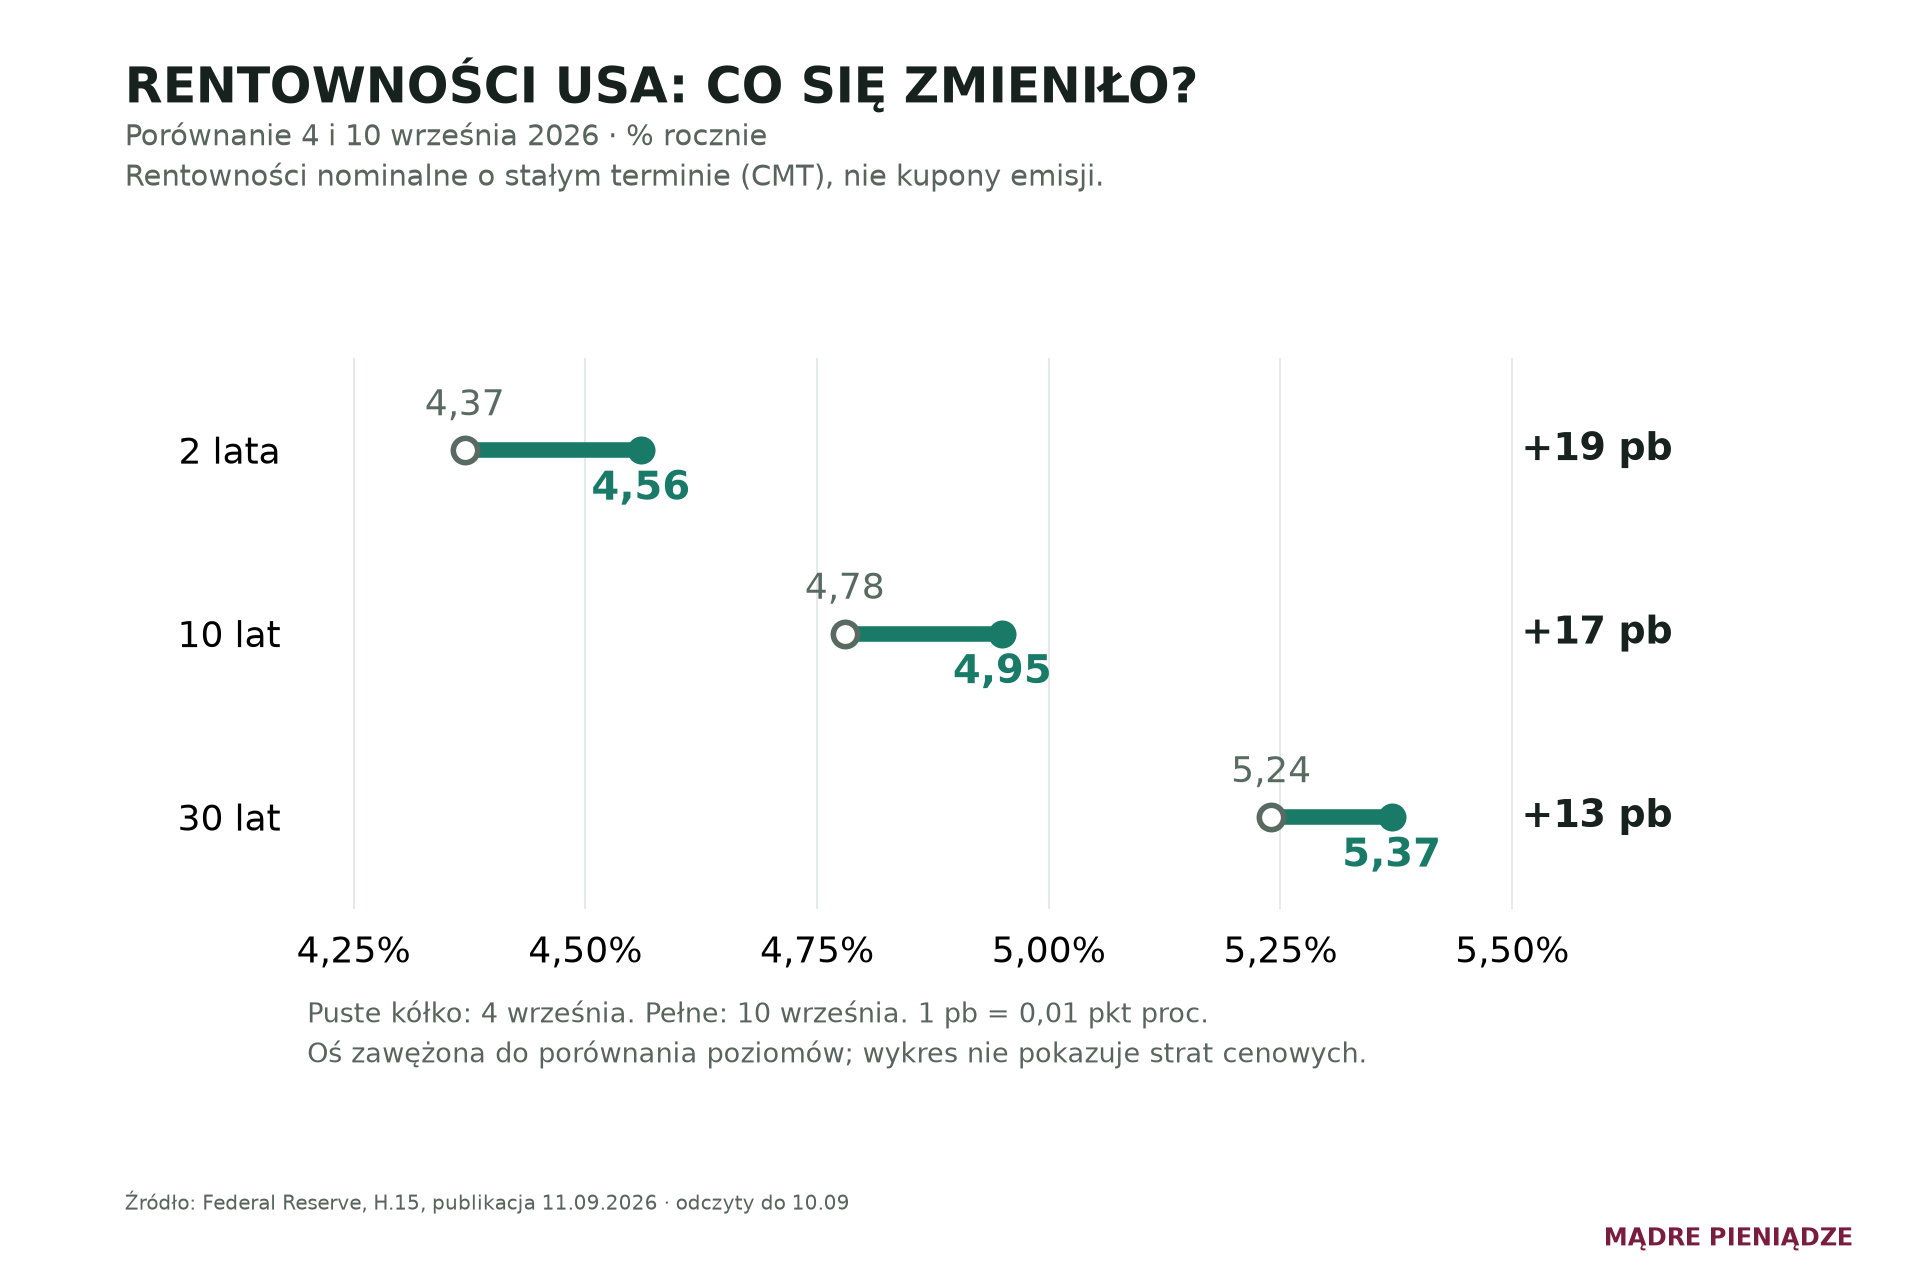
Wrześniowy rynek daje konkretny powód, żeby uporządkować tę różnicę. W zestawieniu Fed H.15 rentowność dziesięcioletnia USA wzrosła z 4,78% 4 września do 4,95% 10 września 2026 r. Rentowność dwuletnia zmieniła się z 4,37% na 4,56%, a trzydziestoletnia z 5,24% na 5,37%. To odczyty krzywej o stałych terminach, nie kupony trzech konkretnych obligacji. Komunikat opublikowano 11 września, lecz ostatnia kolumna dotyczy poprzedniego dnia. Dane Fed H.15.
Wzrost z 4,78% do 4,95% oznacza 17 punktów bazowych, czyli 0,17 punktu procentowego. Nie oznacza straty inwestora o 17% ani nawet automatycznie o 0,17%. Żeby przejść od informacji rynkowej do własnego wyniku, potrzebujemy terminu wypłat, ceny zakupu, waluty i daty, kiedy pieniądze będą potrzebne. Właśnie tę drogę przejdziemy.
1. Kupon jest obietnicą wypłaty, rentowność opisuje cenę tej obietnicy
Wyobraźmy sobie prosty papier: nominał 100, odsetki 4 rocznie, wykup za dziesięć lat. Kupon wynosi 4% nominału. Nabywca, który zapłaci 100, i nabywca, który zapłaci 92, otrzymują taki sam strumień umówionych wypłat, o ile emitent wywiązuje się z zobowiązania. Nie osiągają jednak takiej samej rentowności, ponieważ inaczej zapłacili za przyszłe pieniądze.
Jeżeli rynek zaczyna wymagać większego wynagrodzenia za podobne ryzyko i czas oczekiwania, stary kupon nie rośnie sam. Dostosować może się cena. Ta zależność dotyczy również stałoprocentowych obligacji skarbowych: ocena zdolności emitenta do zapłaty i wycena papieru przed terminem wykupu to odrębne kwestie. Wyjaśnienie SEC.
Rentowność do wykupu, czyli YTM, jest stopą, która zrównuje dzisiejszą cenę z wartością umówionych przyszłych wypłat. To rachunek oparty na określonych założeniach, nie gwarancja każdego przyszłego wyniku. Sprzedaż wcześniej, niewypłacalność, koszt transakcji lub inne oprocentowanie reinwestowanych kuponów zmieniają to, ile faktycznie zarobimy. Sama liczba z pola „oprocentowanie” nie wystarcza więc do porównania ofert.
2. Dlaczego rynek żąda większej rentowności
Najprostsza odpowiedź brzmi: oczekuje wyższych stóp banku centralnego. Jest prawdziwa tylko częściowo. Przy obligacji dziesięcioletniej liczy się cała oczekiwana ścieżka krótkich stóp, a nie wyłącznie decyzja na najbliższym posiedzeniu. Do tego dochodzi premia za ryzyko utrzymywania długiego papieru, nazywana premią terminową. Jej wielkości nie odczytujemy bezpośrednio z jednej transakcji.
Fed opisuje tę premię za pomocą modeli, które rozdzielają obserwowaną rentowność na oczekiwaną średnią krótką stopę i pozostały składnik. Sam podkreśla ograniczenia oszacowań, możliwość rewizji i fakt, że nie jest to oficjalna seria statystyczna. Dlatego zdanie „rentowności wzrosły, więc rynek na pewno przewiduje podwyżkę” bywa zbyt mocne. Metodologia Fed.
Możliwe mechanizmy obejmują zmianę oczekiwań inflacyjnych, ocenę wzrostu gospodarczego, niepewność oraz gotowość inwestorów do utrzymywania długoterminowego długu. Wystąpienie przedstawiciela New York Fed omawia również znaczenie podaży i popytu na papiery skarbowe. To rama interpretacji, nie dowód, który czynnik odpowiadał za konkretny ruch we wrześniu. New York Fed: rozdzielanie sygnałów rynku.
W praktyce pytamy więc nie tylko „czy rentowność rośnie?”, lecz także „która część krzywej zmienia się najmocniej i z jaką informacją to porównujemy?”. Wzrost krótkiego końca i wzrost długiego końca mogą wyglądać podobnie na ekranie, a mieć odmienne znaczenie dla banku, kredytobiorcy i posiadacza funduszu.
3. Ropa prowadzi do inflacji, ale nie prostą linią do każdej obligacji
Droższa energia może podnosić koszty transportu i produkcji. Jeżeli przedsiębiorstwa przeniosą te koszty do cen, a wzrost utrzyma się odpowiednio długo, bank centralny może mieć mniejszą przestrzeń do łagodzenia polityki. Inwestorzy uwzględniają taką możliwość wcześniej, niż pojawi się decyzja. To jeden ze sposobów, w jaki rynek surowców oddziałuje na rynek długu.
Istnieje jednak drugi kanał. Droższe paliwo zmniejsza siłę nabywczą gospodarstw domowych i marżę firm, co może osłabiać popyt. Jeżeli dominować zacznie obawa o wzrost gospodarczy, reakcja obligacji może być inna niż przy samym impulsie inflacyjnym. O wyniku decyduje bilans skutków, ich trwałość oraz to, ile rynek uwzględnił już w cenach.
Wrześniowe podsumowanie IEA opisuje napięty rynek ropy i spadek obserwowanych zapasów. Uzasadnia to obserwowanie kosztu energii, ale nie uprawnia do przypisania całego ruchu rentowności jednemu surowcowi. Do ustalenia przyczyn potrzebne byłyby dodatkowe dane i analiza czasu reakcji. IEA: rynek ropy we wrześniu.
Dlatego zdania „ropa drożeje, więc obligacje spadną” oraz „gospodarka zwolni, więc obligacje wzrosną” traktujemy jako hipotezy warunkowe. Trzeba dopowiedzieć: jakie obligacje, w jakiej walucie, przy jakiej początkowej wycenie i w jakim horyzoncie? Bez tych warunków efektowny komentarz nie pomaga podjąć rozsądnej decyzji.
4. Duration: ile ryzyka czasu rzeczywiście kupujemy
Termin wykupu odpowiada na pytanie, kiedy emitent ma oddać nominał. Duration pomaga ocenić wrażliwość ceny na zmianę rentowności. To nie to samo: część pieniędzy możemy otrzymać wcześniej w kuponach. Im większa część ekonomicznej wartości przypada na odległe wypłaty, tym silniej ich obecna wycena reaguje na zmianę stopy dyskontowej.
W przybliżeniu zmiana ceny wynosi: minus duration zmodyfikowane razy zmiana rentowności. Dla duration równego 7 wzrost rentowności o 1 punkt procentowy daje około 7% spadku ceny. Jest to lokalne przybliżenie przy pozostałych warunkach bez zmian, nie obietnica dokładnego wyniku ani roczna stopa zwrotu. FINRA: ryzyka obligacji.
Słowo „zmodyfikowane” ma znaczenie. Duration Macaulaya opisuje ważony czas przepływów; zmodyfikowane przelicza go na wrażliwość ceny. W kartach funduszy można też spotkać effective duration, uwzględniające zachowanie przepływów przy zmianie stóp. Porównując dwie liczby, sprawdźmy definicję, datę i jednostkę, zamiast zakładać, że każda rubryka mierzy dokładnie to samo.
Dwa portfele z jednakowym przeciętnym duration mogą nadal reagować inaczej, jeśli mają inne rozłożenie terminów. Przykładowo połączenie bardzo krótkiego i bardzo długiego długu nie jest identyczne z portfelem skoncentrowanym w środku krzywej. Prosty wskaźnik jest dobrym pierwszym filtrem; nie zastępuje mapy wypłat i sprawdzenia koncentracji ryzyka.
5. Ten sam kupon, bardzo różne straty: policzmy to
Wracamy do hipotetycznej obligacji o nominale 100 i kuponie 4% płaconym raz w roku. Rozpatrujemy trzy terminy: dwa, dziesięć i dwadzieścia lat. Przy rentowności 4% każda kosztuje 100. Następnie, bez upływu czasu, podnosimy wymaganą rentowność do 5%. Nie zmieniamy emitenta, waluty ani umówionych wypłat.
Cena papieru dwuletniego spada do około 98,14, dziesięcioletniego do 92,28, a dwudziestoletniego do 87,54. Straty cenowe wynoszą odpowiednio około 1,86%, 7,72% i 12,46%. Różnica nie wynika z bardziej ryzykownego emitenta. Wynika z czasu oczekiwania na pieniądze. To własna symulacja, nie notowania konkretnych emisji ani prognoza stóp.
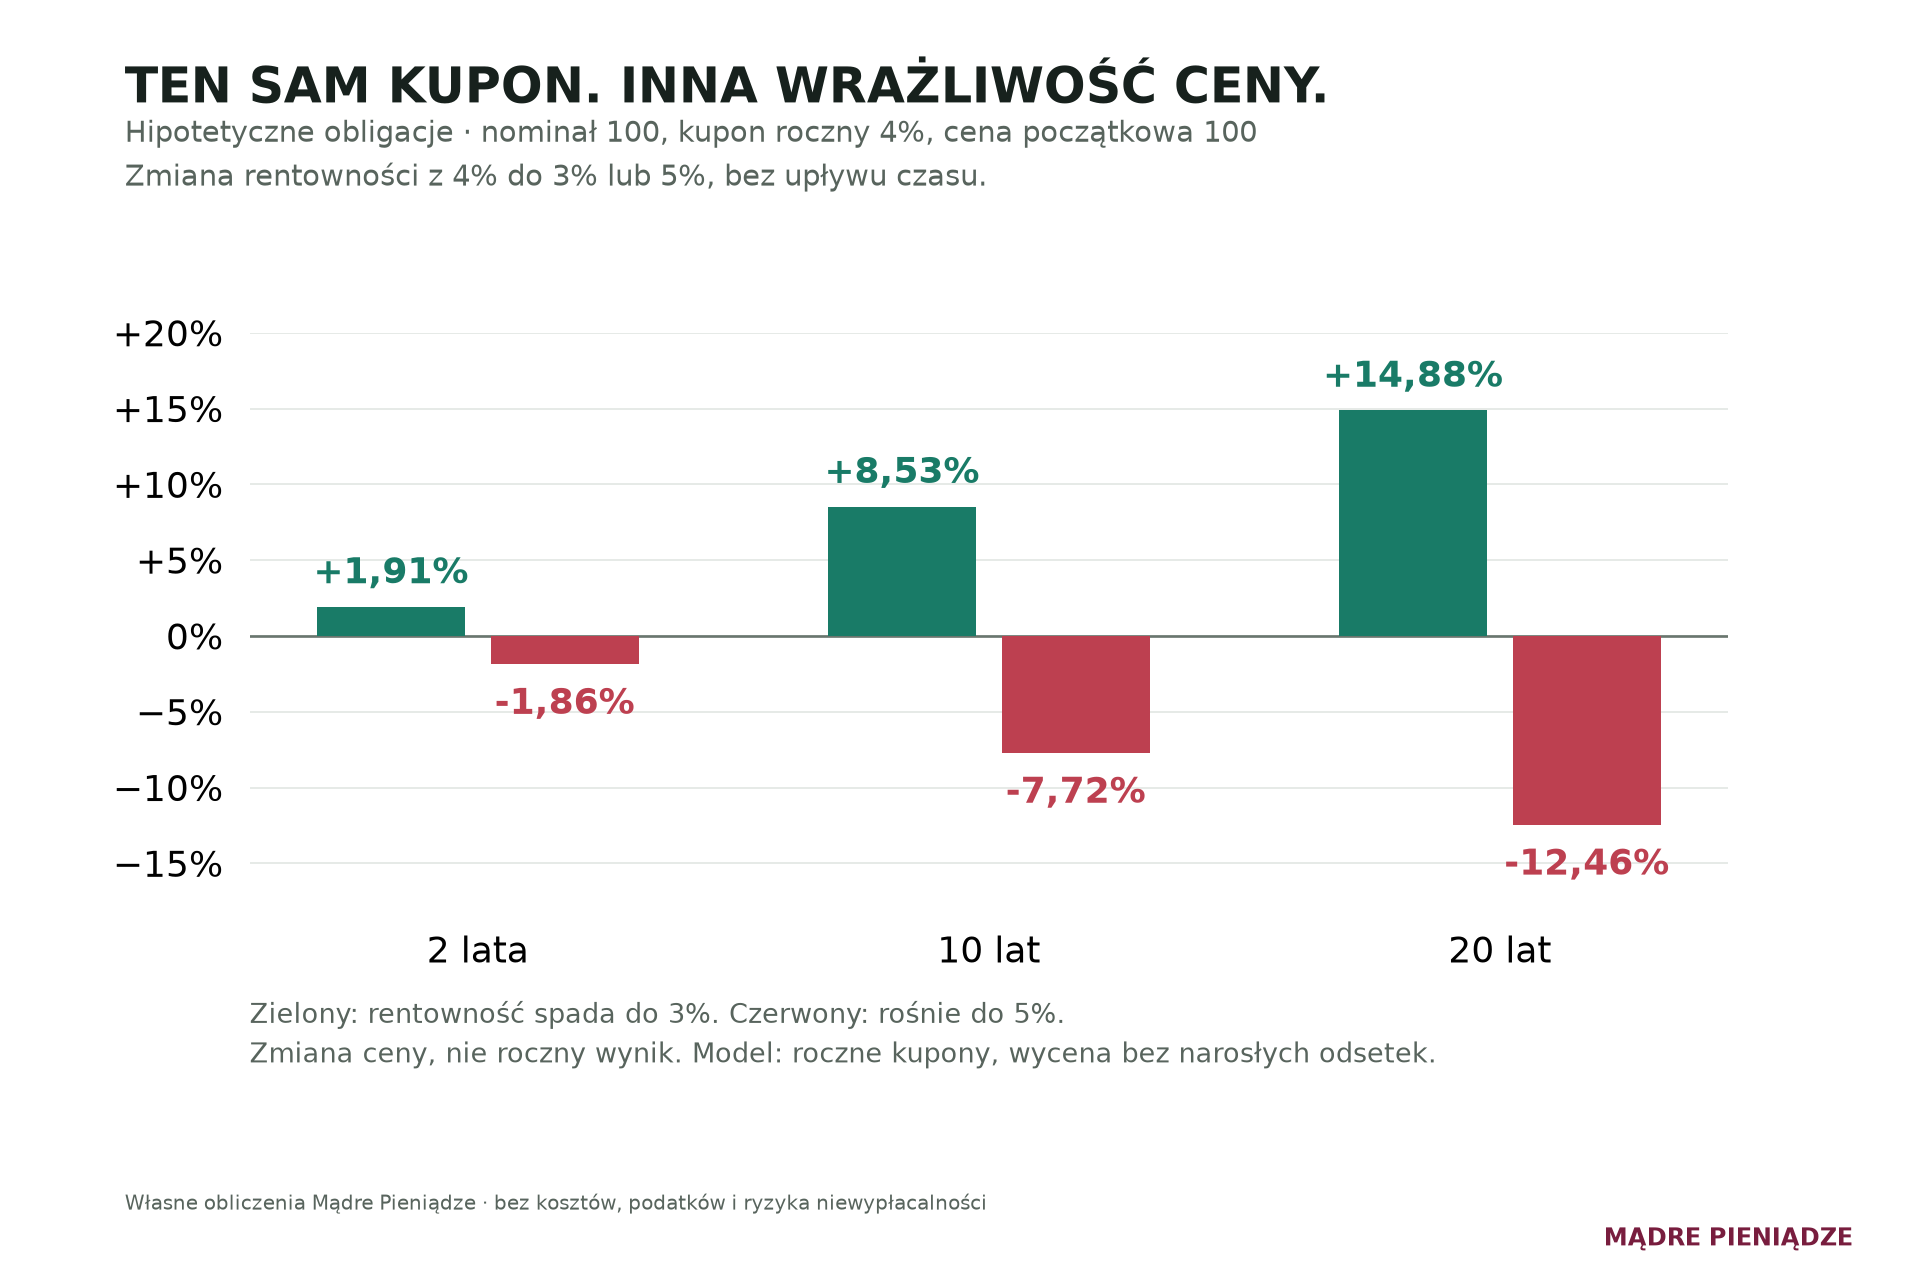
Obliczenie jest sumą zdyskontowanych kuponów i nominału. Każdą wypłatę dzielimy przez odpowiednią potęgę liczby 1,05. Przy dwudziestu latach więcej wartości znajduje się daleko w przyszłości, więc zmiana stopy ma większy wpływ. Wykres pokazuje również scenariusz spadku rentowności do 3%, aby nie sugerować, że cena może poruszać się tylko w jednym kierunku.
Zyski przy spadku rentowności nie są dokładnym lustrzanym odbiciem strat przy jej wzroście. Relacja ceny i rentowności jest zakrzywiona; opisuje to wypukłość, czyli convexity. Przy większym ruchu sam liniowy rachunek duration staje się mniej dokładny. W przykładzie liczymy wszystkie przepływy, zamiast mnożyć jeden wskaźnik przez zmianę stopy.
Model pomija podatki, prowizje, spread i niewypłacalność. Zakłada roczne kupony oraz wycenę bez narosłych odsetek, w jednym momencie. Nie stosujemy go bez zmian do obligacji z opcją wcześniejszego wykupu, zmiennym kuponem czy złożonym zabezpieczeniem. Założenia i obliczenia Mądre Pieniądze.
Przy rzeczywistej transakcji dochodzi jeszcze rozróżnienie ceny czystej i brudnej. Cena czysta nie obejmuje narosłych odsetek, natomiast kwota rozliczenia uwzględnia je zgodnie z konwencją instrumentu. Porównanie ceny sprzed wypłaty kuponu z ceną po wypłacie wymaga więc ostrożności. W przeciwnym razie zwykłe przekazanie odsetek na rachunek może wyglądać jak niewytłumaczalna strata.
Nie dodajemy też rocznego kuponu do natychmiastowej zmiany ceny z naszego wykresu. W symulacji czas nie upłynął, zatem nie zarobiliśmy odsetek za cały rok. Aby policzyć wynik rocznego utrzymania, należałoby przesunąć datę wyceny, skrócić pozostały termin, uwzględnić wypłacony kupon i określić nową rentowność. To inny eksperyment, choć korzysta z tych samych narzędzi.
6. Czy trzymanie do wykupu rozwiązuje problem
Jeśli emitent zapłaci zgodnie z umową, inwestor utrzymujący zwykłą obligację do wykupu otrzyma umówione przepływy. Nie znaczy to, że wcześniej nic nie stracił ekonomicznie. Mógł zapłacić powyżej nominału, potrzebować pieniędzy wcześniej albo otrzymać kwoty o mniejszej sile nabywczej. Musiał też zrezygnować z możliwości wykorzystania kapitału inaczej.
Rozważmy właściciela firmy, który kupił długi papier za środki przeznaczone na podatek za dziewięć miesięcy. Zapewnienie „za dwadzieścia lat dostanę nominał” nie rozwiązuje jego problemu. Termin zobowiązania jest bliższy niż termin bezwarunkowego zwrotu kapitału. To niedopasowanie przepływów, nawet jeżeli obligacja pochodzi od wiarygodnego emitenta.
Dla innego inwestora, odkładającego na konkretny wydatek za wiele lat, taka sama seria może pełnić inną funkcję. Dlatego nie oceniamy instrumentu w oderwaniu od celu. Jedna osoba zarządza gotówką operacyjną, druga buduje dochód, trzecia świadomie zajmuje pozycję na spadek stóp. Wszystkie mogą kupić „obligacje”, lecz podejmują trzy różne decyzje.
Ważne jest także reinwestowanie odsetek. Umowa określa kupon, ale nie zapewnia dowolnego przyszłego oprocentowania pieniędzy już wypłaconych. Gdy stopy spadają, cena starego papieru może wzrosnąć, a nowe kupony dają się ulokować mniej korzystnie. Korzyść cenowa i ryzyko reinwestycji działają wtedy w przeciwnych kierunkach.
Oddzielmy ponadto wynik nominalny od realnego. Przy hipotetycznym rocznym zysku nominalnym 5% i inflacji 6% siła nabywcza zmienia się o 1,05 / 1,06 − 1, czyli około −0,94%, przed podatkiem i kosztami. Na rachunku przybywa pieniędzy, ale ich wartość wobec przyjętego koszyka maleje. Nie jest to prognoza inflacji, tylko kontrola znaczenia słowa „zysk”.
To rozróżnienie prowadzi do konkretnego wyboru miernika sukcesu. Rezerwa na bliski, nominalnie ustalony przelew ma inne zadanie niż kapitał na utrzymanie poziomu życia za kilkanaście lat. W pierwszym przypadku kluczowa jest dostępność właściwej kwoty we właściwym dniu. W drugim trzeba również analizować realną wartość przyszłych wypłat. Jeden ranking oprocentowania nie rozstrzyga obu problemów.
7. ETF obligacyjny nie jest jedną obligacją z datą zwrotu
Fundusz posiada portfel papierów i realizuje zasady zapisane w dokumentach. Jeżeli stale utrzymuje określony zakres terminów, może sprzedawać obligacje, którym do wykupu zostało mniej czasu, i kupować dłuższe. Czekanie dziesięciu lat nie musi wtedy oznaczać, że cały fundusz staje się gotówką. Trzeba przeczytać metodologię indeksu, a nie wyłącznie nazwę produktu.
Osobną konstrukcją są fundusze docelowej zapadalności. Vanguard opisuje produkty, których duration maleje wraz ze zbliżaniem się ustalonego roku, po czym fundusz jest likwidowany. Końcowa wypłata opiera się jednak na wartości aktywów netto, a nie na gwarantowanym nominale jednostki. To ważne odróżnienie także przy budowaniu drabiny terminów. Opis konstrukcji Vanguard.
Przy zwykłym ETF-ie sprawdzamy przynajmniej duration, jakość kredytową, skład, walutę ryzyka, koszty i zasady wypłat. Wysoka dystrybucja nie dowodzi dodatniego całkowitego wyniku. Można otrzymywać gotówkę, podczas gdy wartość jednostki spada. Porównywanie funduszu wypłacającego dochód z akumulującym na podstawie samych wykresów cenowych prowadzi do błędów.
Całkowita stopa zwrotu uwzględnia zmianę wartości oraz wypłaty, zgodnie z metodą ich reinwestowania. Nie należy dodawać dywidendy do wykresu, który już ją uwzględnia. Zanim ocenimy, że jeden fundusz „pobił” drugi, uzgodnijmy okres, walutę, reinwestycję i koszty. To podstawowa kontrola danych, nie techniczny dodatek dla specjalistów.
8. Obligacje indeksowane inflacją też wymagają przeczytania warunków
Ochrona przed określonym wskaźnikiem inflacji nie jest ochroną przed każdą stratą w dowolnym momencie. Amerykańskie TIPS korygują kapitał o inflację, a odsetki zależą od skorygowanej podstawy. Można je sprzedać przed wykupem, więc ich cena rynkowa pozostaje odrębną zmienną. Wzrost realnej wymaganej rentowności może obniżyć tę cenę. Zasady TIPS.
Nie przenośmy tej konstrukcji automatycznie na polskie detaliczne COI i EDO. Mają własne warunki oprocentowania, kapitalizacji i przedterminowego wykupu. W ofercie wrześniowej COI przewidują indeksację od drugiego okresu i coroczną wypłatę odsetek, natomiast EDO kapitalizują odsetki. Sprzedaż giełdowego papieru i złożenie dyspozycji przedterminowego wykupu to inne procesy. Tabela oferty obligacji oszczędnościowych.
Przed zakupem trzeba sprawdzić konkretną serię i list emisyjny: od kiedy działa indeksacja, jaki wskaźnik stosuje, kiedy otrzymamy pieniądze oraz jaka opłata obowiązuje przy wcześniejszym wyjściu. W tym raporcie nie porównujemy bieżących ofert netto po opodatkowaniu. Nie można uczciwie wybrać produktu dla każdej osoby bez informacji o jej horyzoncie i sytuacji.
„Inflacja” też nie jest jedną uniwersalną wartością dla każdego portfela. Koszyk wydatków gospodarstwa domowego może różnić się od oficjalnego indeksu, a amerykański miernik od polskiego. Instrument może prawidłowo realizować swoją umowę i jednocześnie nie odpowiadać dokładnie na wzrost kosztów życia konkretnego inwestora.
9. Polski wynik zależy również od waluty
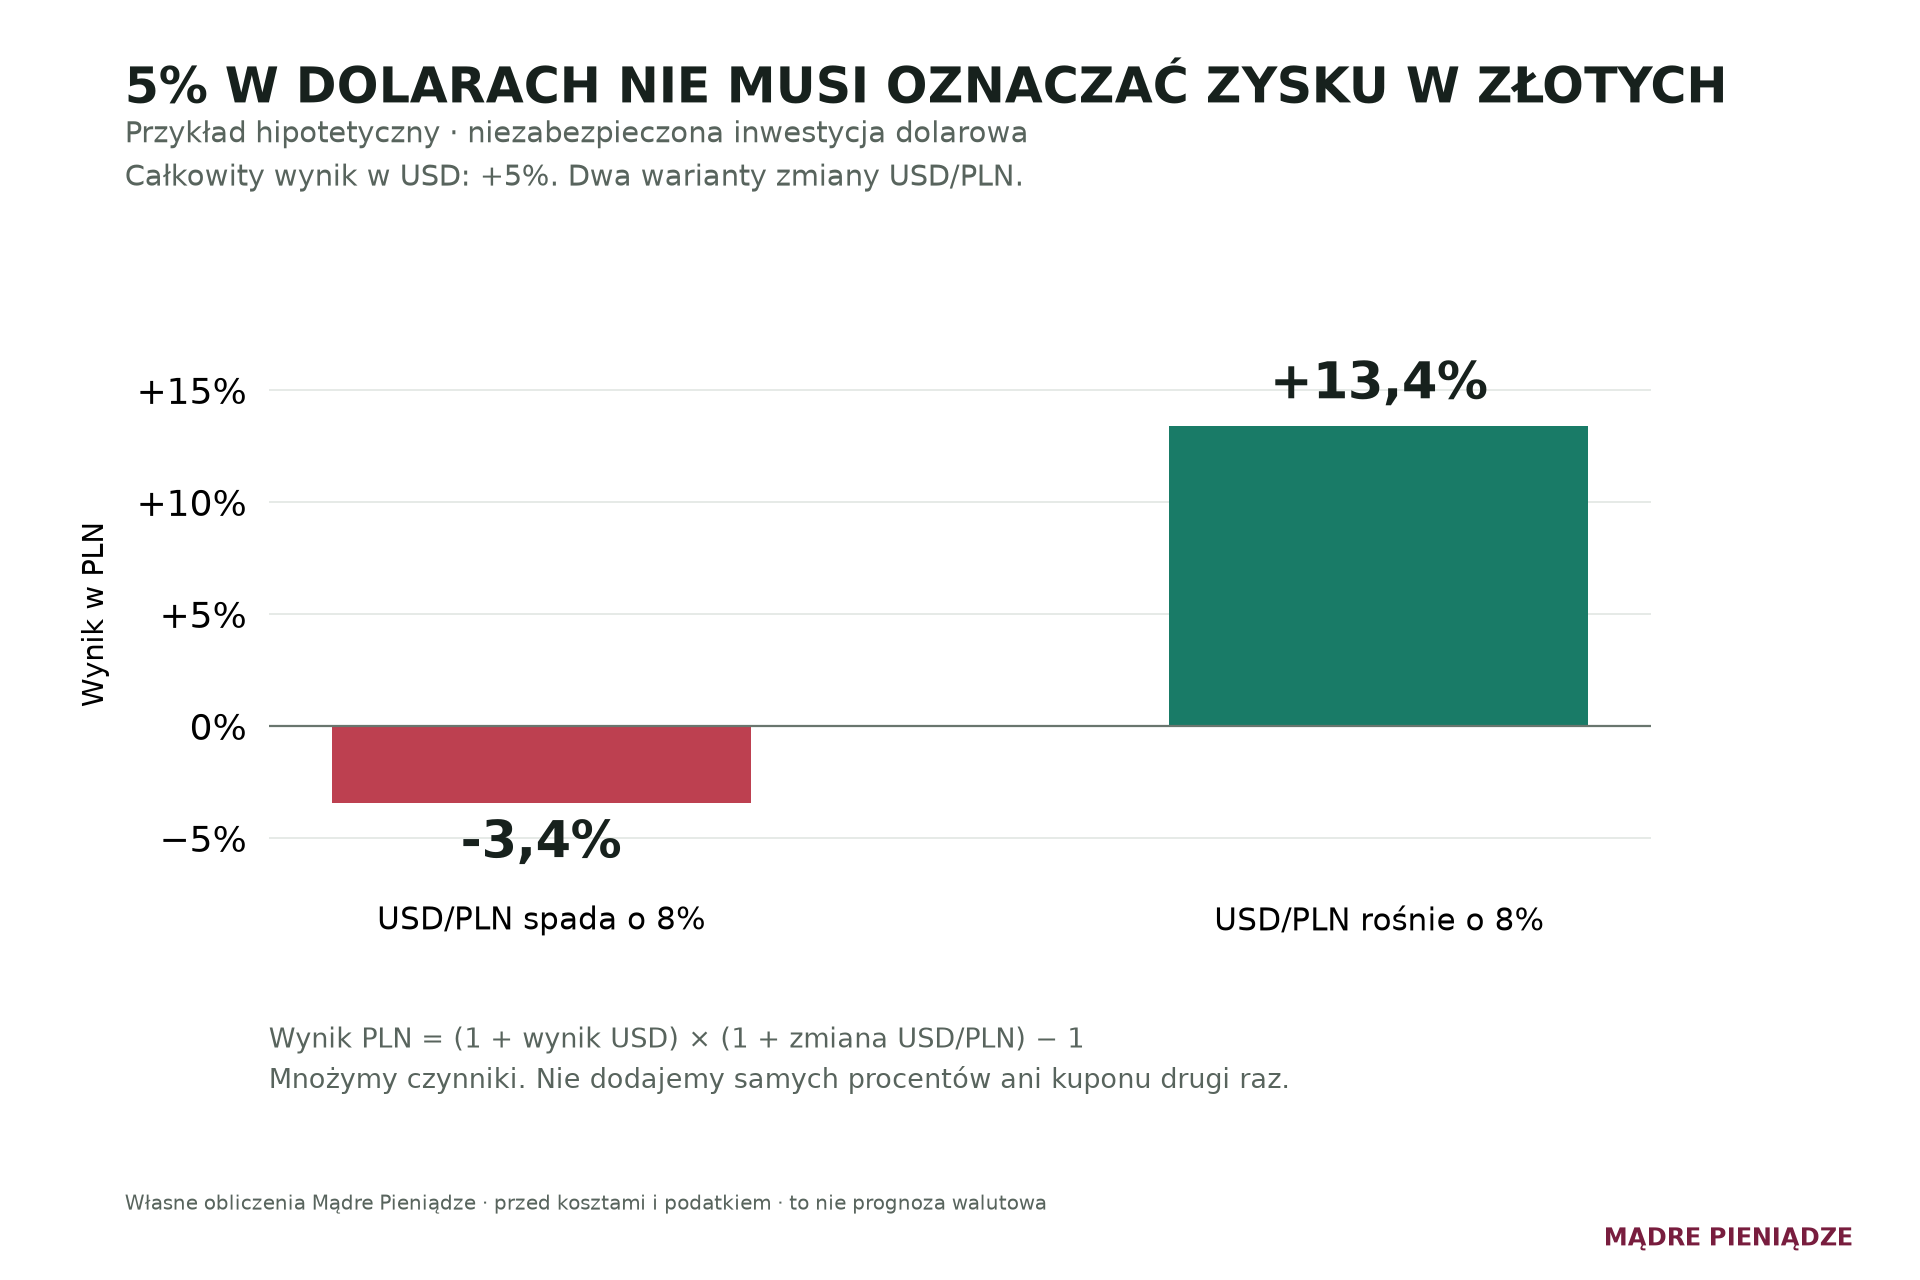
Jeśli kupujemy niezabezpieczone aktywo dolarowe, wynik w złotych zależy od inwestycji oraz kursu dolara. Dla prostego przykładu załóżmy 5% całkowitego zysku w USD i spadek wartości USD względem PLN o 8%. Wynik przed kosztami i podatkiem wynosi 1,05 × 0,92 − 1 = −3,4%, a nie plus 5%. To hipotetyczne liczby, nie prognoza kursu.
Gdyby dolar umocnił się o 8%, identyczne 5% w USD dałoby 13,4% w PLN. Ten sam instrument potrafi więc pełnić inną rolę u osoby wydającej dolary i u osoby wydającej złote. Przy ocenie „bezpiecznej części portfela” pytanie o walutę przyszłych wydatków jest równie konkretne jak pytanie o termin wykupu.
Waluta notowania jednostki nie musi być walutą ekonomicznego ryzyka aktywów. Kupno jednostki na giełdzie w euro samo nie zamienia obligacji dolarowych w zabezpieczoną inwestycję eurową. Zabezpieczenie walutowe trzeba potwierdzić w dokumentacji właściwej klasy. Może ograniczać jeden rodzaj wahań, ale ma koszty i nie usuwa ryzyka stopy procentowej ani emitenta.
Nie zakładamy przy tym idealnej skuteczności każdej strategii zabezpieczającej. Liczą się częstotliwość odnowienia, instrumenty, docelowa waluta i odchylenia od ekspozycji. Dla czytelnika najważniejszy jest praktyczny nawyk: przed porównaniem dwóch wyników przeliczyć je do tej samej waluty i sprawdzić, czy oba dotyczą tej samej polityki zabezpieczenia.
10. Wysoka rentowność może być zapłatą za problem emitenta
Do tej pory izolowaliśmy ryzyko stóp. W obligacjach przedsiębiorstw dochodzi ryzyko kredytowe. Różnica rentowności wobec porównywalnego długu skarbowego, czyli spread kredytowy, nie jest darmowym dodatkiem. Zawiera wynagrodzenie za ryzyko i inne cechy rynku, między innymi płynność. Samego spreadu nie można czytać jako dokładnego prawdopodobieństwa bankructwa.
Prawo obligatariusza do wypłat nie oznacza pewności ich otrzymania. Wartość zabezpieczenia i miejsce w kolejności roszczeń mogą zdecydować o odzyskanej kwocie, gdy firma popadnie w trudności. SEC zwraca uwagę na te różnice między emisjami zabezpieczonymi, uprzywilejowanymi i podporządkowanymi. SEC: obligacje przedsiębiorstw.
Przy spółce sprawdzamy zdolność generowania gotówki, terminy zapadalności długu, warunki zabezpieczeń i kolejność zaspokojenia wierzycieli. Wysoka EBITDA nie zapewnia środków na wykup, jeśli pieniądze zużywają inwestycje, zapasy lub należności. Szczególnie ważny jest moment refinansowania: stabilny kupon starej emisji nie mówi, po jakim koszcie uda się pozyskać nowy dług.
Hipotetyczna firma zarabia operacyjnie podobną kwotę, ale musi zastąpić finansowanie oprocentowane na 3% finansowaniem na 7%. Dla 10 mln długu różnica odsetek to 400 tys. rocznie, przed podatkiem i kosztami emisji. To scenariusz przy stałym saldzie, nie informacja o konkretnej spółce. Pozwala jednak pokazać, dlaczego kalendarz zadłużenia bywa ważniejszy niż sam wskaźnik długu.
W funduszu mieszającym dług skarbowy i korporacyjny spadek stóp bazowych może jednocześnie spotkać się ze wzrostem spreadów kredytowych. Cena nie musi wtedy rosnąć tak, jak sugerowałaby sama obligacja skarbowa. Dlatego dopisek „obligacyjny” nie zastępuje sprawdzenia, komu faktycznie pożyczamy pieniądze i jakie ryzyko dominuje w portfelu.
Opcja wcześniejszego wykupu przez emitenta może dodatkowo ograniczyć korzystny dla inwestora scenariusz. Gdy refinansowanie staje się tańsze, firma może mieć prawo zakończyć drogą emisję przed pierwotnym terminem, zgodnie z warunkami umowy. Nie każda obligacja daje takie prawo. Właśnie dlatego porównanie samych kuponów bez sprawdzenia opcji i dat może premiować produkt, którego zachowanie błędnie rozumiemy.
11. Trzy scenariusze zamiast jednej obietnicy
Pierwszy scenariusz to uporczywa inflacja i utrzymująca się niepewność. Długoterminowe rentowności pozostają wysokie lub rosną. Papier o dużym duration może dalej tracić cenowo, mimo bieżących kuponów. Sprawdzamy wtedy nie tylko odczyt inflacji, lecz także oczekiwania, realne rentowności i zdolność utrzymania pozycji bez wymuszonej sprzedaży.
Drugi to spowolnienie z wygasaniem presji cenowej. Spadek rentowności może wspierać stałoprocentowy dług, szczególnie dłuższy. Jednocześnie słabsza gospodarka może pogarszać jakość kredytową firm. Korzyść dla obligacji skarbowej nie przenosi się automatycznie w tej samej skali na każdą obligację przedsiębiorstwa czy każdy ETF.
Trzeci scenariusz zakłada niewielką zmianę stóp, ale inny kurs walutowy lub potrzebę wcześniejszego wyjścia. Wówczas wynik inwestora może bardziej zależeć od waluty, kosztów i płynności niż od trafności prognozy banku centralnego. Dobre dopasowanie instrumentu wymaga przejścia również przez ten mniej widowiskowy wariant. Nie przypisujemy scenariuszom sztucznych prawdopodobieństw.
12. Co sprawdzić, zanim obligacja trafi do portfela
Zacznijmy od zapisania celu i terminu wydatku. Następnie ustalmy emitenta, walutę, rodzaj oprocentowania, cenę nabycia i zasady zakończenia inwestycji. Dopiero później porównujmy rentowności. Wyższy procent jest informacją użyteczną wtedy, gdy rozumiemy, za jaki czas, ryzyko i ograniczenia go otrzymujemy.
Dla pojedynczej emisji potrzebne są warunki wypłat i wiarygodność emitenta. Dla funduszu dodatkowo aktualny skład, duration, koszty, polityka reinwestycji i metodologia indeksu. W obu przypadkach warto wykonać prosty test: co stanie się, jeśli rentowność wzrośnie, waluta osłabnie, a pieniądze będą potrzebne wcześniej? Odpowiedź powinna być liczbą i opisem procesu wyjścia, nie zapewnieniem sprzedawcy.
Po zakupie przydaje się krótki, powtarzalny przegląd zamiast nerwowego śledzenia każdej sesji: najbliższe zobowiązania, zmiana udziału walut, aktualna wrażliwość stóp i istotne informacje o emitencie. Z góry zapisana przyczyna ponownej analizy jest bardziej użyteczna niż przypadkowy alarm cenowy. Nie wyznaczamy tu uniwersalnego progu sprzedaży; sprawdzamy, czy pierwotny cel i warunki inwestycji nadal pozostają zgodne.
Wrześniowy wzrost rentowności przypomina, że ochrona kapitału nie jest jedną cechą przyklejoną do nazwy produktu. Można ograniczyć ryzyko niewypłacalności i nadal mieć istotne ryzyko ceny, waluty lub niedopasowania terminów. Obligacje nie wymagają wiary w brak strat. Wymagają zrozumienia, jakie wypłaty kupujemy i czy możemy na nie czekać.
Materiał edukacyjny. Dane rynkowe pochodzą z oznaczonych publikacji; scenariusze i obliczenia nie są prognozą, rekomendacją konkretnego papieru ani indywidualną poradą inwestycyjną. Stan źródeł: 13 września 2026 r.; zestawienie H.15 wykorzystuje obserwacje do 10 września.
Źródła i dalsza lektura
- Fed H.15: rentowności skarbowe
- SEC: ryzyko stopy procentowej
- Fed: model struktury terminowej
- New York Fed: interpretacja rynku obligacji
- IEA: rynek ropy we wrześniu
- FINRA: konstrukcja i ryzyka obligacji
- Mądre Pieniądze: dane i rachunek obligacji
- Vanguard: ETF-y docelowej zapadalności
- TreasuryDirect: TIPS
- Oferta detalicznych obligacji skarbowych
- SEC: obligacje przedsiębiorstw
Ostatnia aktualizacja wydania: 4 października 2026. Wątpliwość lub korektę zgłoś na office@data-strategy.pl, podając tytuł i fragment.