Inwestycje i finanse
Ile naprawdę zostaje z zysku? Belka, OKI, IKE, IKZE i PPK na polskim rynku
Podatki, inflacja i koszty zmieniają wynik inwestycji. Porównujemy IKE, IKZE, PPK i przyszłe OKI, oceniamy polski rynek oraz sens fundacji rodzinnej.
Wydanie Mądre Pieniądze. Zachowujemy datę oryginalnej publikacji; zmiana oprawy nie oznacza aktualizacji danych rynkowych. Historia publikacji
Miesięcznik Mądre Pieniądze, wrzesień 2026. Stan informacji: 19 września 2026 r. To wydanie tematyczne, nie podsumowanie niezamkniętego jeszcze miesiąca. Przykłady służą edukacji; nie zastępują indywidualnej analizy inwestycyjnej, podatkowej ani prawnej.
Na rachunku przybyło pieniędzy. Czy to znaczy, że jesteśmy bogatsi? Dopiero po sprawdzeniu trzech rzeczy: ile zabrały podatki i opłaty, co możemy kupić za pozostałą kwotę oraz jakie ryzyko podjęliśmy, żeby ją zarobić. Czwarta kwestia ujawnia się zwykle później: czy pieniądze są dostępne wtedy, kiedy naprawdę ich potrzebujemy.
W Polsce ten rachunek komplikuje kilka równoległych systemów. Zwykły rachunek maklerski daje dużą swobodę. IKE i IKZE wiążą preferencje z długoterminowym oszczędzaniem. PPK dodaje pieniądze pracodawcy i państwa. Uchwalone OKI ma od 2027 roku zmienić sposób opodatkowania części inwestycji. Fundacja rodzinna rozwiązuje jeszcze inny problem: kto będzie zarządzał majątkiem i korzystał z niego po zmianie pokolenia.
Nie ma powodu wybierać między tymi rozwiązaniami tak, jak wybiera się jednego zwycięzcę konkursu. Dobrze ułożony majątek może korzystać z kilku, ale każde powinno dostać konkretne zadanie. Zaczniemy od realnego wyniku, następnie przejdziemy przez opakowania podatkowe, a na końcu sprawdzimy, czy warto wypełniać je przede wszystkim polskimi aktywami. Wtedy pytanie o ulgę podatkową przestaje być oderwane od pytania o przyszłość pieniędzy.
1. Podatek od zysku, którego realnie nie było
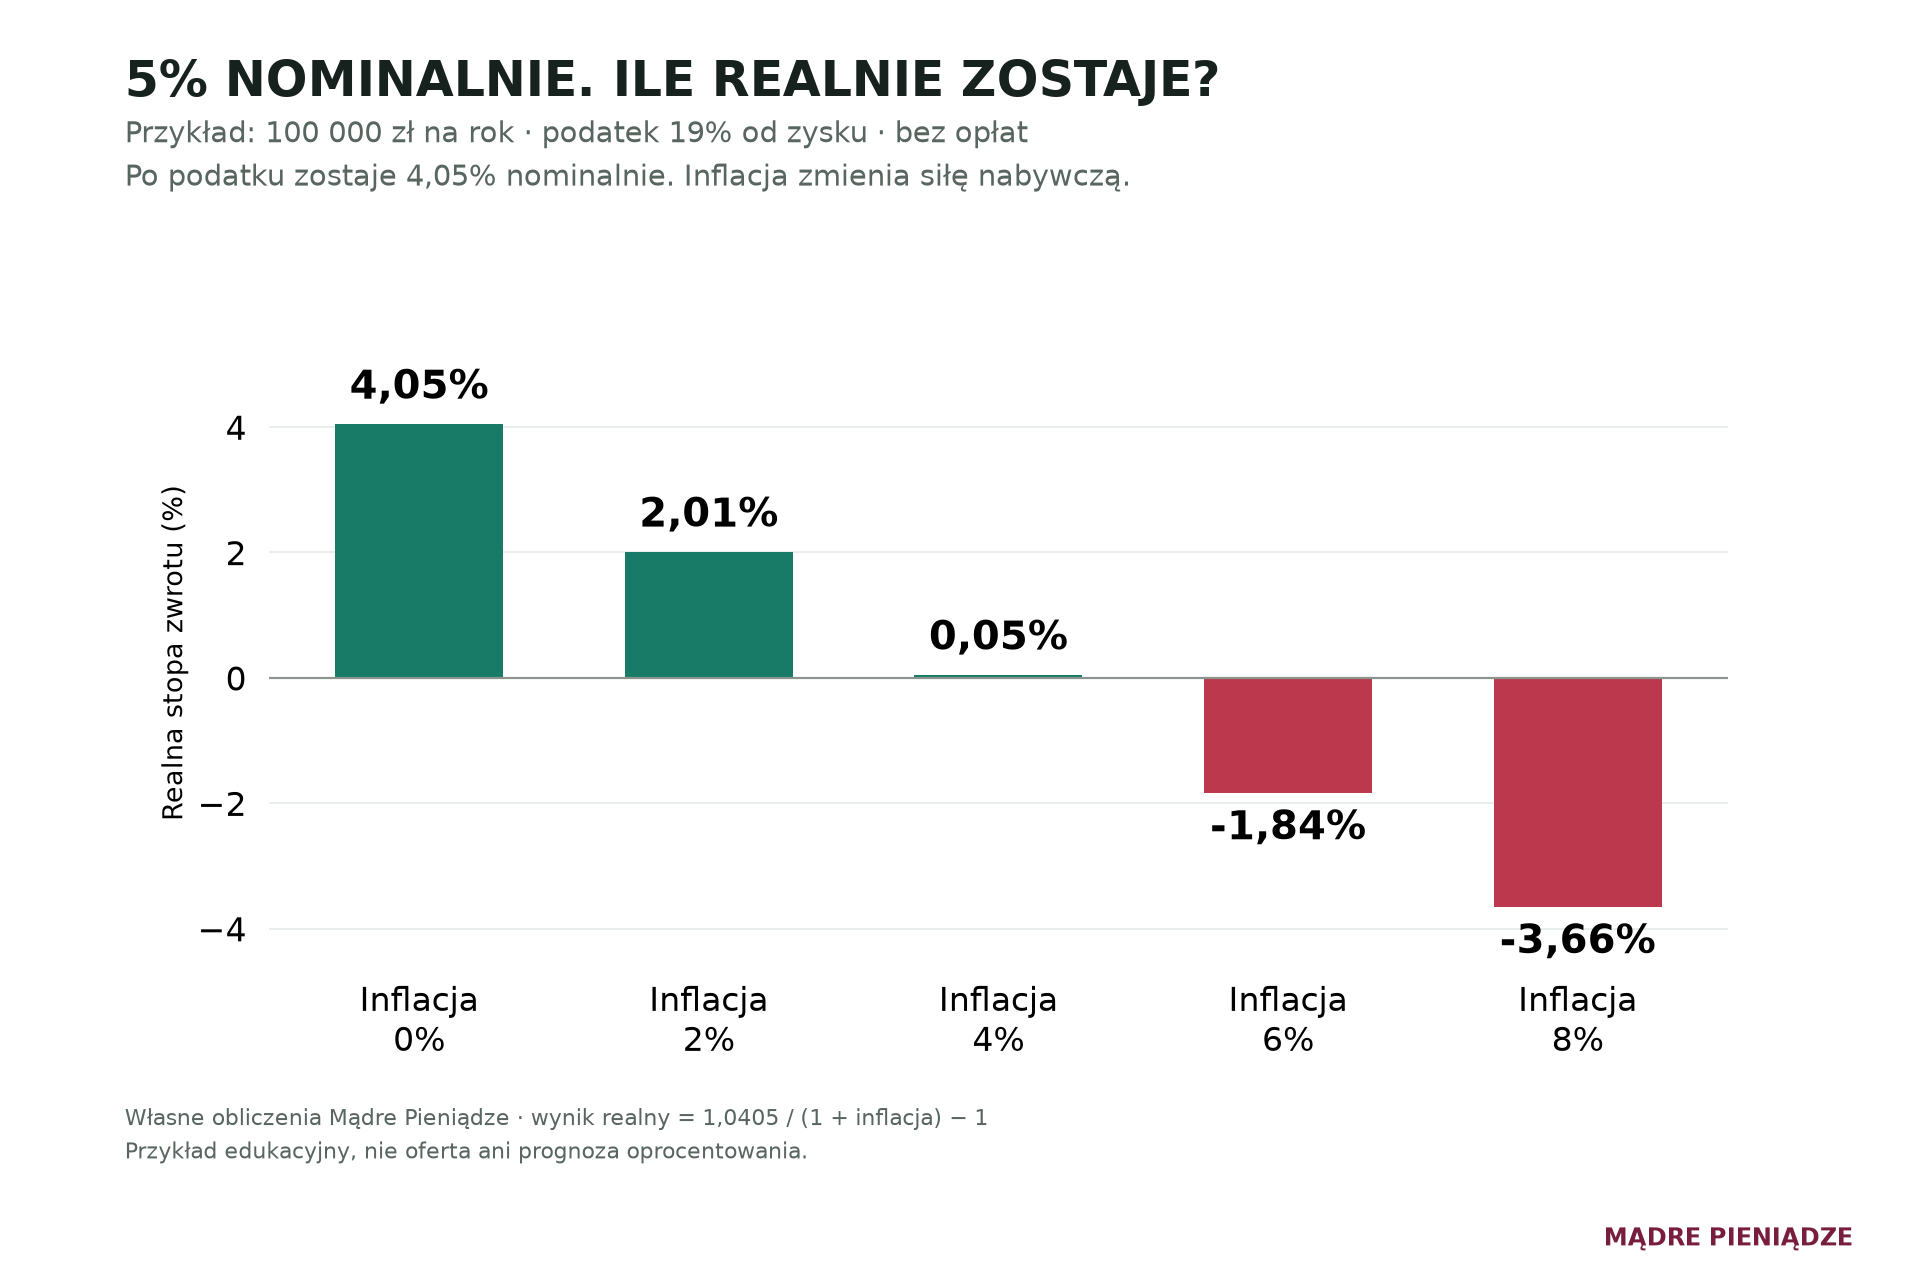
Przyjmijmy prosty przykład, nie ofertę żadnej instytucji. Inwestor lokuje 100 000 zł na rok i uzyskuje 5% nominalnie. Bez opłat zarabia 5000 zł. Przy podatku wynoszącym 19% zysku oddaje 950 zł, więc zostaje mu 104 050 zł. Jeżeli ceny jego koszyka wzrosły w tym czasie o 4%, końcowa kwota ma siłę nabywczą około 100 048 zł z początku okresu. Realnie zarobił niespełna 48 zł.
Przy inflacji 6% ten sam nominalny wynik oznacza realną stratę około 1840 zł. Podatek nadal wystąpił, ponieważ jego podstawą nie jest przyrost siły nabywczej. To zasadna krytyka konstrukcji podatku: w okresie inflacji państwo może pobierać go także od dochodu, który nie rekompensuje spadku wartości pieniądza. Nie trzeba do tego żadnej teorii o fałszowaniu statystyk.
Prawidłowy wzór to: realna stopa zwrotu = (1 + stopa po podatku i kosztach) / (1 + inflacja) − 1. Odejmowanie inflacji od zysku daje tylko przybliżenie. Dla wysokich zmian cen albo długiego horyzontu błąd przestaje być pomijalny. Przy 19% podatku i corocznym opodatkowaniu odsetek nominalne oprocentowanie potrzebne do pokrycia 4% inflacji wynosi około 4,94%, jeszcze przed opłatami.
To nie znaczy, że gotówka jest zbędna. Jej zadaniem bywa zapewnienie płynności, a nie maksymalizacja wyniku. Pieniądze na najbliższą ratę kredytu nie powinny zależeć od zachowania giełdy. Problem zaczyna się wtedy, gdy rezerwę awaryjną mylimy z całą strategią na trzydzieści lat. Podatek, inflacja i czas działają razem, dlatego porównywanie samych oprocentowań prowadzi do błędnych wyborów. Ministerstwo Finansów: opodatkowanie sprzedaży akcji.
2. Dlaczego oficjalna inflacja nie przypomina rachunków
W sierpniu 2026 roku GUS podał wzrost CPI o 3,4% rok do roku. W tym samym zestawieniu usługi podrożały o 5,6%, a towary o 2,5%. Różnica jest widoczna w samych oficjalnych danych. Nie trzeba przeciwstawiać doświadczenia konsumenta statystyce: ktoś, kto relatywnie dużo wydaje na usługi, może odczuwać większą presję niż sugeruje wskaźnik ogółem. GUS: ceny w sierpniu 2026.
CPI opisuje zmianę kosztu reprezentatywnej konsumpcji gospodarstw domowych, a nie rachunki każdego mieszkańca. Wagi powstają z badania budżetów gospodarstw domowych; agregacja korzysta z formuły Laspeyresa i wag z poprzedniego roku. Dla jednej rodziny kluczowy jest czynsz, dla drugiej paliwo, dla trzeciej prywatna opieka medyczna. Średnia nie jest obietnicą, że wszystkie ceny zmienią się podobnie. GUS: metodologia CPI.
Drugi problem to pomylenie tempa z poziomem. Gdy cena rośnie ze 100 do 120 zł, a później o kolejne 3%, wynosi 123,60 zł. Spadek inflacji z 20% do 3% nie cofa poprzedniej podwyżki. Wydatki nadal są o prawie jedną czwartą większe niż na początku. Uczucie drożyzny może więc utrzymywać się długo po ustąpieniu największego szoku.
Trzeci problem dotyczy zakresu. Koszt kupienia mieszkania jako aktywa, koszt finansowania przedsiębiorstwa i cena surowca przemysłowego nie są tym samym co cena konsumpcji. Właściciel restauracji potrzebuje także wskaźników płac, energii, cen dostaw i najmu. Wskaźnik gospodarstw domowych nie został zaprojektowany jako deflator jego pełnego rachunku wyników. Podobnie domowy kredyt może mocno obciążać budżet, choć zmiana raty nie jest po prostu zmianą ceny produktu w sklepie.
Co można krytykować w CPI, a czego dane nie dowodzą
Pomiar cen zasługuje na krytyczne pytania. Jak szybko aktualizuje się koszyk? Czy próba sklepów oddaje rzeczywiste zakupy? Jak porównywane są zmienione opakowania i jakość produktu? Co dzieje się z promocjami, których klient nie może już uzyskać? GUS opisuje dobór reprezentantów oraz porównywanie cen towarów i usług o porównywalnych cechach. To ważny punkt wyjścia do sprawdzania pomiaru, ale nie zapewnienie, że każde doświadczenie konsumenta jest idealnie reprezentowane. GUS: nowe źródła danych w pomiarze inflacji.
Zmniejszenie opakowania przy tej samej cenie powinno zostać potraktowane jako podwyżka ceny porównywalnej ilości. Nie wystarczy jednak fotografia dwóch różnych produktów, żeby ocenić, czy konkretną zmianę prawidłowo uwzględniono. Potrzebna jest zgodność gramatury, jakości, sklepu i okresu. Inaczej porównujemy także zmianę własnych zakupów, a nie tylko zmianę cen.
Równie istotne są ceny regulowane i podatki pośrednie. Zamrożenie rachunku za energię lub obniżenie VAT może obniżyć mierzony koszt ponoszony przez konsumenta, mimo że koszt wytworzenia nie spadł. Ekonomiczny ciężar może przenieść się do budżetu państwa. To powód, by analizować przyszłe ryzyko fiskalne i zakończenie osłon, nie automatyczny dowód błędu w pomiarze aktualnie płaconej ceny.
Na podstawie zweryfikowanych tutaj materiałów nie ma podstaw, by ogłosić, że GUS manipuluje CPI. Dowód manipulacji wymagałby wykazania celowego, nieujawnionego zniekształcania danych. Różnica między średnią a rachunkiem rodziny tego nie pokazuje. Uczciwy zarzut brzmi inaczej: jeden wskaźnik nie wystarcza do oceny kosztów życia wszystkich grup. Dlatego warto obok CPI prowadzić własny koszyk stałych ilości i regularnie sprawdzać jego cenę. Nie nazywajmy jednak takiego prywatnego indeksu inflacją całego kraju.
Pamięć cen jest dłuższa niż jeden rok
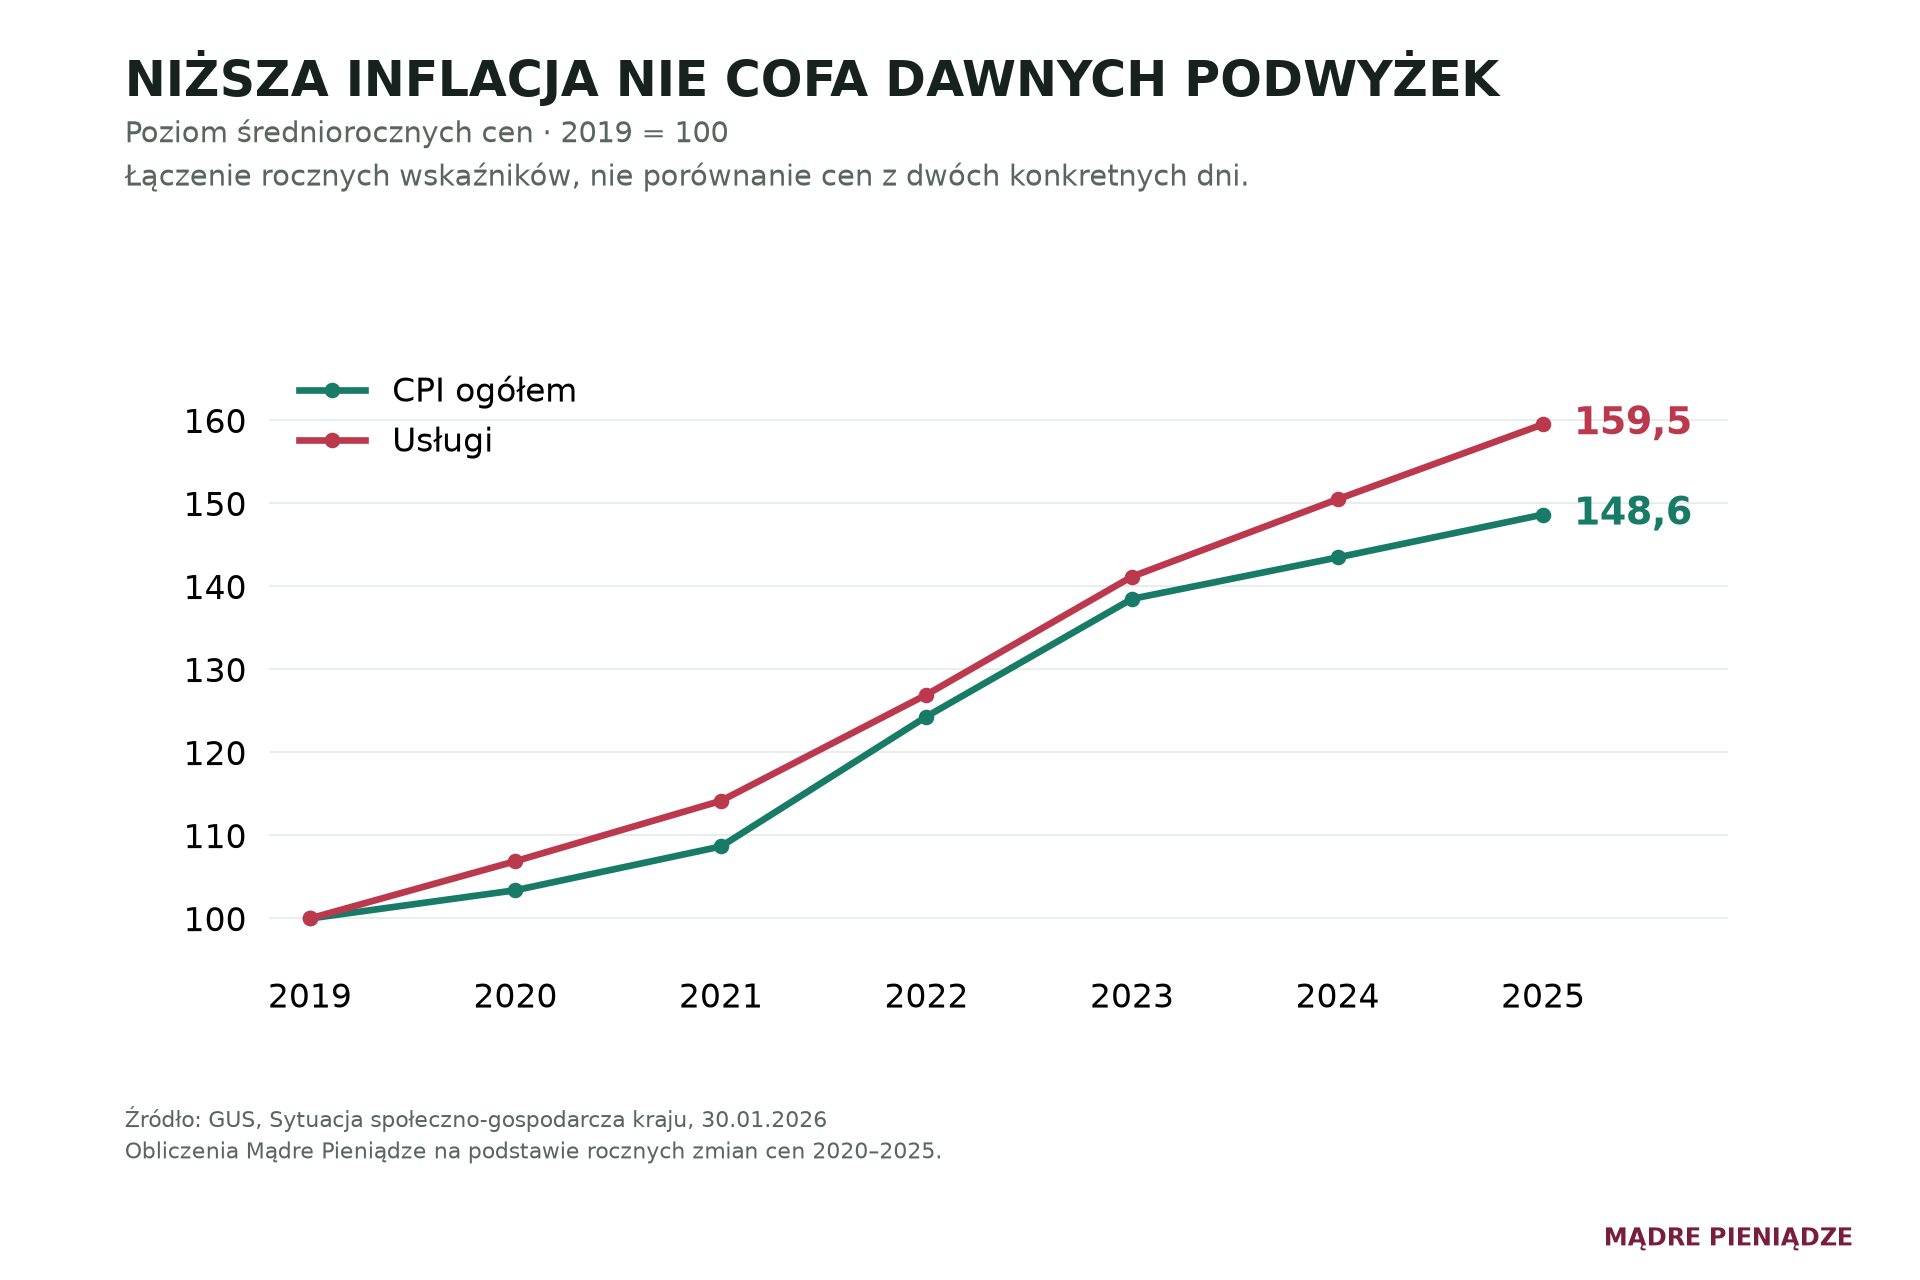
W latach 2020–2025 średnioroczne zmiany CPI wynosiły kolejno 3,4%, 5,1%, 14,4%, 11,4%, 3,6% i 3,6%. Po złożeniu tych zmian poziom cen w 2025 roku był około 48,6% wyższy niż średnio w 2019 roku. Dla usług analogiczne obliczenie daje około 59,5%. To porównanie średnich rocznych, nie cen z konkretnego dnia ani skumulowanej inflacji do września 2026. GUS: szeregi cen za 2025 rok.
Jeśli w 2019 roku pewien reprezentatywny zestaw kosztował przeciętnie 1000 zł, po takiej zmianie jego odpowiednik kosztowałby około 1486 zł. Nie oznacza to, że dokładnie każdy koszyk podrożał o tę kwotę. Pokazuje natomiast, dlaczego porównywanie obecnych cen z okresem sprzed pandemii prowadzi do zupełnie innych odczuć niż lektura ostatniego odczytu rocznego.
W osobistych finansach potrzebne są więc dwa cele. Pierwszy to odbudowa utraconej siły nabywczej kapitału. Drugi to ochrona przyszłych wydatków. Jeżeli dzisiejsze oszczędności mają sfinansować zagraniczne studia, polski CPI nie jest jedynym właściwym odniesieniem. Liczą się ceny czesnego i kurs walutowy. Jeżeli mają utrzymać emeryta, istotniejszy może być jego udział wydatków zdrowotnych i mieszkaniowych.
To zmienia także ocenę portfela. Wzrost wartości o 20% przez kilka lat może wyglądać dobrze nominalnie, a źle wobec celu, którego koszt urósł o 40%. Z kolei słabszy rok bezpiecznej rezerwy nie jest porażką, jeśli pozwoliła uniknąć sprzedaży akcji w kryzysie. Najpierw określamy zobowiązanie, potem dobieramy aktywa i dopiero na końcu wybieramy korzystną formę ich posiadania. Odwrócenie tej kolejności prowadzi do kolekcjonowania kont zamiast budowania planu.
3. Podatek Belki: znaczenie ma także moment rozliczenia
Potoczna nazwa łączy różne mechanizmy. Podatek od odsetek bywa pobierany przez płatnika przy ich wypłacie. Przy sprzedaży akcji istotny jest zrealizowany dochód rozliczany w PIT-38. Sam wzrost notowania bez sprzedaży nie oznacza automatycznie podatku od tego wzrostu. W określonych przypadkach można rozliczać stratę z akcji z dochodem z umorzenia jednostek funduszy kapitałowych. Nie wolno jednak przenosić tej logiki dowolnie na wszystkie przychody, w tym odsetki i dywidendy. MF: zasady rozliczania kapitałów pieniężnych.
Własne obliczenie dobrze pokazuje znaczenie odroczenia. Dla 100 000 zł, stałego hipotetycznego zwrotu 6% i trzydziestu lat kapitał bez podatku od zysków osiąga około 574 tys. zł. Przy podatku 19% pobieranym co roku od całego rocznego przyrostu powstaje około 415 tys. zł. Jeżeli cały podatek od przyrostu płacimy dopiero na końcu, wynik wynosi około 484 tys. zł. To trzy różne mechanizmy, nie prognozy wartości konkretnych produktów.
Porównanie ma ograniczenia. Rachunek maklerski może otrzymywać opodatkowane dywidendy, fundusz może ponosić zagraniczne podatki u źródła, a inwestor zmieniać skład portfela. Odroczenie nie oznacza więc zawsze pełnego braku potrąceń do końca inwestycji. Niemniej częste realizowanie zysków może skracać czas pracy kapitału, który wcześniej trafia do urzędu skarbowego.
Dlatego sensowne pytanie brzmi: jak ograniczyć niepotrzebne podatki bez psucia portfela? Nie: jak nigdy niczego nie sprzedać. Spółka, której sytuacja trwale się pogorszyła, nie staje się dobrą inwestycją dlatego, że jej sprzedaż wywoła podatek. Podobnie stratna inwestycja nie jest atrakcyjna tylko dlatego, że powstanie koszt do rozliczenia. Efekt podatkowy jest częścią decyzji, a nie jej samodzielnym uzasadnieniem.
4. IKE: prosty cel, różne produkty w środku
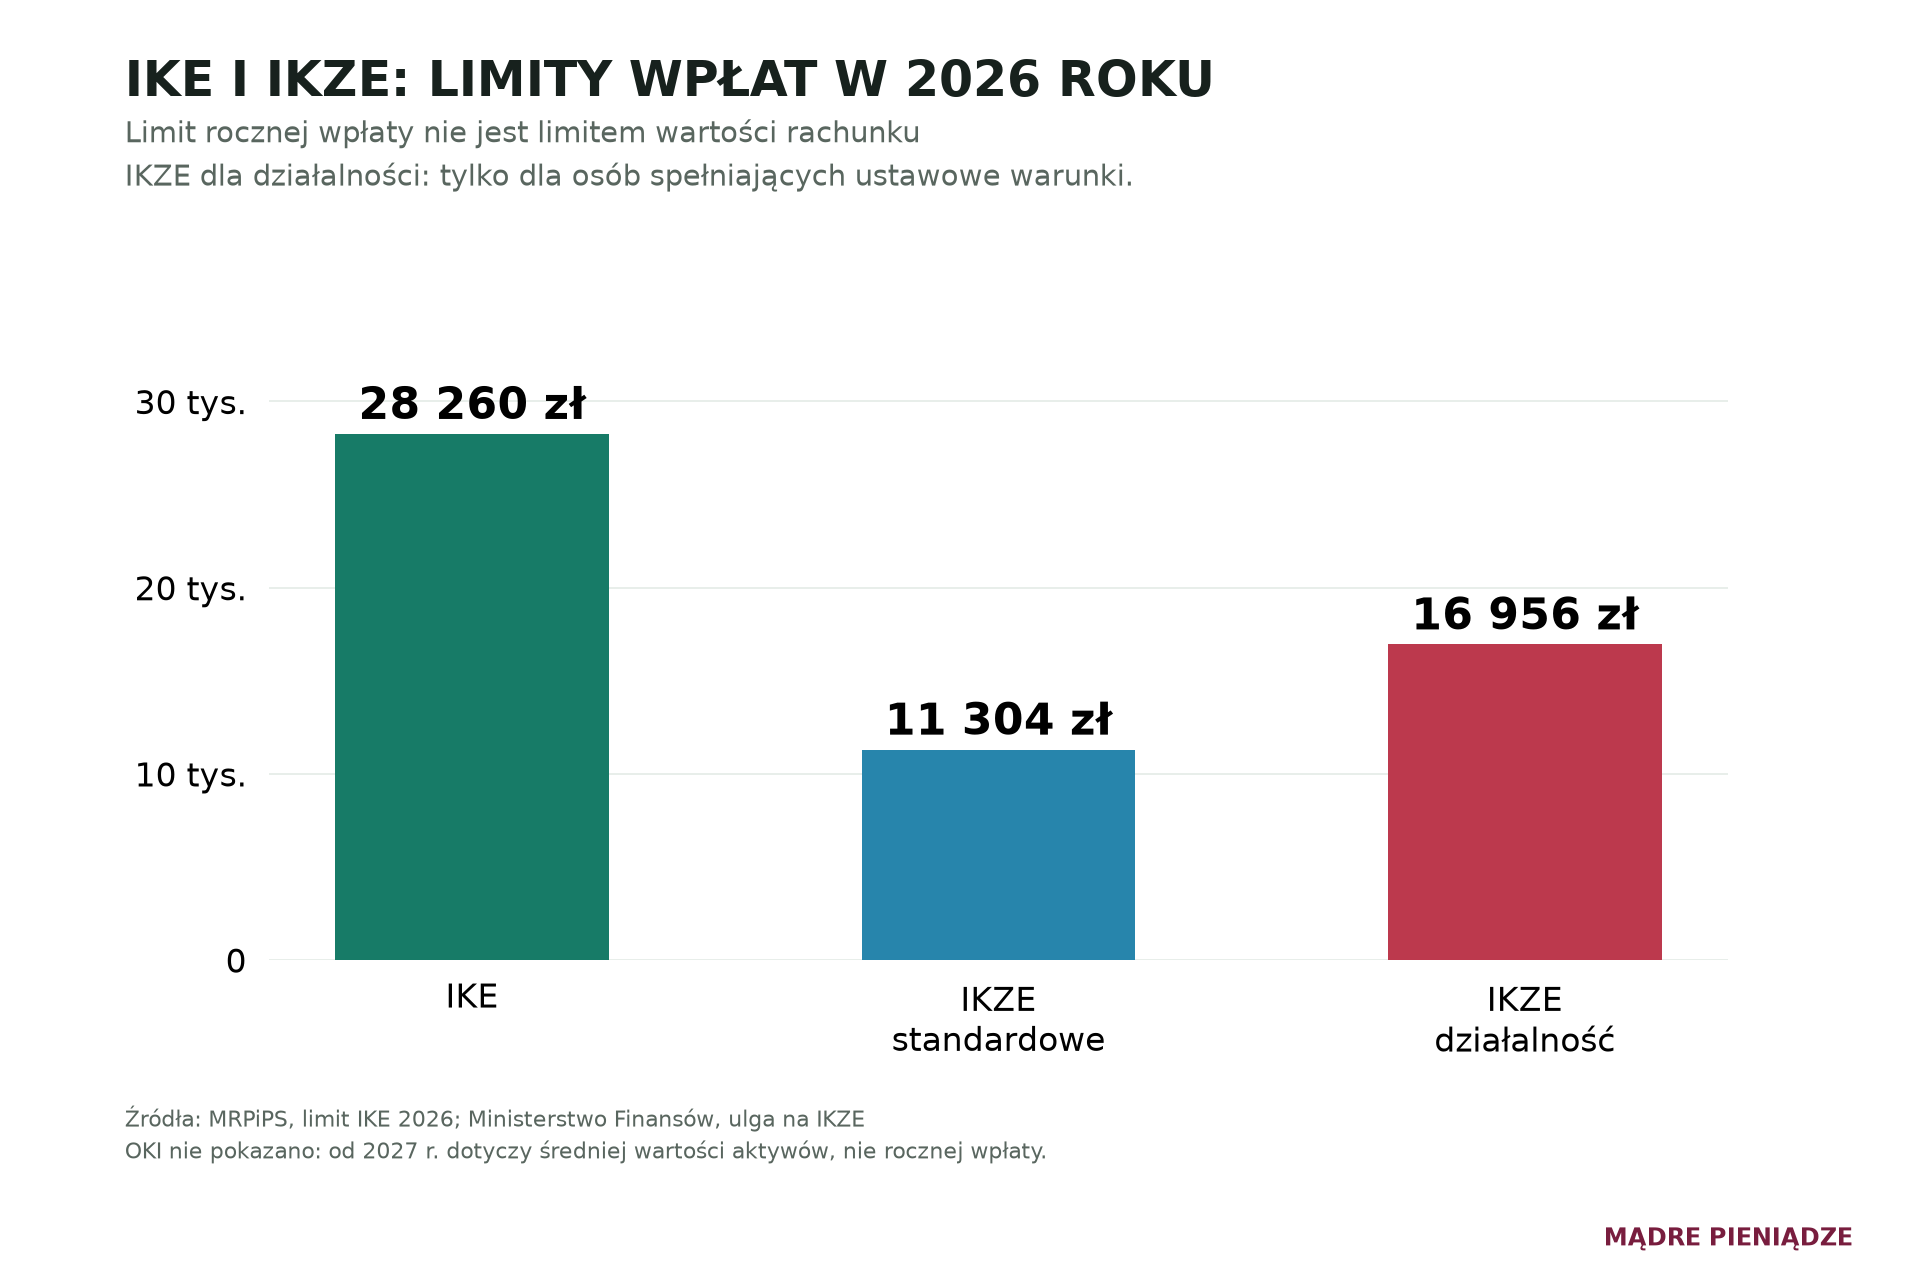
Indywidualne Konto Emerytalne jest prawnym opakowaniem oszczędności, nie konkretną inwestycją. Może mieć postać przewidzianą dla banku, funduszu czy działalności maklerskiej. W 2026 roku limit wpłat wynosi 28 260 zł. To limit wpłat w danym roku, nie maksymalna wartość całego rachunku. Wzrost wyceny nie zużywa nowego limitu. MRPiPS: limit IKE.
Preferencyjna wypłata co do zasady wymaga ukończenia 60 lat albo 55 lat i nabycia uprawnień emerytalnych. Dochodzi warunek odpowiedniej historii wpłat: co najmniej pięć lat kalendarzowych lub wpłacenie ponad połowy ich wartości nie później niż pięć lat przed złożeniem wniosku. Ustawa przewiduje wyjątki dla starszych roczników. Wcześniejszy zwrot jest możliwy, ale nie należy mylić go z preferencyjną wypłatą. Ustawa o IKE i IKZE, art. 34 i 37.
Największa zaleta dla inwestora nie musi polegać na wyszukanym manewrze. To możliwość prowadzenia długiego planu bez krajowego podatku od zysków przy spełnieniu warunków. Nie należy jednak zakładać, że IKE usuwa wszystkie zagraniczne obciążenia. Podatek pobrany za granicą lub wewnątrz funduszu nie znika tylko dlatego, że jednostkę funduszu trzymamy na polskim koncie emerytalnym. Konstrukcję instrumentu trzeba sprawdzić osobno.
Przy wyborze instytucji porównujemy dostępne aktywa, prowizje, koszt przewalutowania, opłaty za przechowywanie i zasady transferu. Jeżeli plan wymaga rzadkich zakupów szerokiego funduszu indeksowego, rozbudowany terminal transakcyjny nie musi być przewagą. Jeżeli konto składa się głównie z kosztownego produktu o małej elastyczności, sama etykieta IKE nie czyni go dobrym.
Warto też pamiętać, że niewykorzystany limit nie przechodzi swobodnie na kolejne lata. Nie jest to jednak argument, by wpłacać ostatnie pieniądze potrzebne na życie. Korzyść odległa o kilkadziesiąt lat nie zrekompensuje drogiego kredytu zaciągniętego za miesiąc, bo zabrakło gotówki na nagły wydatek.
IKZE: ulga dzisiaj wymaga rachunku na jutro
Limit IKZE na 2026 rok wynosi 11 304 zł, a dla uprawnionych osób prowadzących pozarolniczą działalność 16 956 zł. Wpłata może obniżyć podstawę opodatkowania według skali, podatku liniowego albo ryczałtu, zgodnie z właściwymi zasadami. Odliczenie rozlicza się w zeznaniu rocznym. Niewykorzystanej ulgi z powodu niewystarczającej podstawy nie przenosi się na następne lata. MF: ulga na IKZE.
Przy pełnym wykorzystaniu standardowego limitu ilustracyjna oszczędność podatkowa wynosi 1356,48 zł przy stawce 12%, 2147,76 zł przy 19% i 3617,28 zł przy 32%. To mnożenie wpłaty przez stawkę, a nie gwarantowany zwrot dla każdego podatnika. Jeżeli odliczenie przechodzi przez próg skali, część korzyści powstaje według innej stawki. Na ryczałcie znaczenie mają konkretne stawki i struktura przychodów.
Po ukończeniu 65 lat i wpłatach w co najmniej pięciu latach kalendarzowych preferencyjna wypłata podlega 10% podatkowi od wypłacanej kwoty, nie tylko od zysku. Wcześniejszy zwrot całego IKZE podlega skali podatkowej; nie ma analogicznej swobody częściowego zwrotu jak na IKE. MRPiPS: wypłata i zwrot z IKZE.
Porównanie z IKE musi uwzględnić, co robimy z obecną ulgą. Jeżeli wydajemy ją na konsumpcję, na przyszłość pracuje mniej pieniędzy niż wtedy, gdy ją reinwestujemy. Jeśli chcemy uczciwie porównać dwa warianty, ustalamy jednakowy koszt dla domowego budżetu, jednakowe aktywa i opłaty oraz tę samą datę końcową. Zestawienie samych sald kont pomija przepływ podatkowy poza kontem.
IKZE jest szczególnie warte analizy przy wysokiej bieżącej stawce podatku i stabilnej możliwości utrzymania środków do wypłaty. Nie jest jednak automatycznie najlepszym miejscem dla przedsiębiorcy z nieregularnym dochodem. Plan, który działa wyłącznie przy założeniu nieprzerwanej dobrej koniunktury, powinien najpierw przejść próbę gorszego roku.
5. PPK: zacznij od całego przepływu, nie od potrącenia na pasku
W podstawowym wariancie pracownik finansuje 2% wynagrodzenia stanowiącego podstawę wpłat, a pracodawca co najmniej 1,5%. Po spełnieniu warunków dochodzi 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej. Dla osób o niższych dochodach przewidziano możliwość obniżenia wpłaty pracownika. Oficjalny portal PPK: korzyści i wpłaty.
Przy przykładowej podstawie 8000 zł miesięcznie standardowe wpłaty wynoszą 160 zł od pracownika i 120 zł od pracodawcy. Na rachunek trafia 280 zł przed dopłatami państwa i wynikiem inwestycji. Uszczuplenie pensji netto obejmuje również PIT od wpłaty pracodawcy, dlatego nie jest to po prostu zakup 280 zł za 160 zł. Mimo tego dopłata istotnie zmienia punkt wyjścia analizy.
Nie należy nazywać jej gwarantowaną stopą zwrotu funduszu. Wartość jednostek może spadać, a procentowy udział dopłaty w całym zgromadzonym kapitale maleje z czasem. Pracownik nie ma też identycznej swobody wyboru instrumentów jak na rachunku maklerskim. Fundusz zdefiniowanej daty dostosowuje strukturę inwestycji do wieku, ale nadal ponosi ryzyko rynkowe.
Po 60. roku życia standardowy wariant preferencyjny pozwala wypłacić 25% jednorazowo i pozostałe 75% w co najmniej 120 miesięcznych ratach. Szczegóły i wyjątki trzeba sprawdzić przed dyspozycją. PPK: wypłata po sześćdziesiątce.
Wcześniejszy zwrot oznacza m.in. zwrot dopłat państwa, przekazanie 30% części pracodawcy do ZUS i rozliczenie podatku od odpowiednich zysków. Środki przekazane do ZUS nie są prowizją instytucji finansowej. PPK: zasady zwrotu. Decyzję o uczestnictwie warto więc oprzeć na pełnym przepływie i własnej płynności, a nie tylko na tym, że wynagrodzenie wypłacane na konto jest trochę niższe.
6. OKI: od 2027 roku, ale nie z dowolnym zwolnieniem
Ustawa o osobistych kontach inwestycyjnych została ogłoszona w sierpniu 2026 roku i wchodzi w życie 1 stycznia 2027 roku. W dniu przygotowania tego raportu nie należy prezentować OKI jako już działającego zamiennika IKE. Zasada jest inna: dochody z aktywów OKI wyłącza się z PIT, a system przewiduje podatek od wartości aktywów oraz zwolnienia zależne od ich rodzaju. Ustawa o OKI, art. 21–32 i 43–46.
Najważniejsze są trzy szczegóły. Po pierwsze, mówimy o średniej wartości aktywów, nie o rocznym limicie wpłat. Po drugie, zwolnienia agreguje się na poziomie osoby posiadającej rachunki; otwarcie kilku kont nie mnoży automatycznie preferencji. Po trzecie, limit 100 000 zł nie obejmuje bezwarunkowo każdej inwestycji. Wewnątrz wspólnego limitu znajduje się część oszczędnościowa do 25 000 zł.
Ustawa szczegółowo wskazuje kwalifikowane aktywa. W części inwestycyjnej wymienia m.in. określone obligacje denominowane w złotych oraz akcje spółek, których kapitał zakładowy jest denominowany w złotych. Dla wskazanych funduszy istotny jest warunek co najmniej 70% kwalifikowanych aktywów w polityce inwestycyjnej. To oznacza, że nie wolno reklamować dowolnego globalnego ETF-u jako automatycznie zwolnionego w ramach progu 100 000 zł.
Na 2027 rok ustawowo przewidziano stawkę podatku od wartości aktywów 0,85%. W kolejnych latach podstawowa reguła odwołuje się do 19% stopy referencyjnej NBP z określonego dnia, z dolnym ograniczeniem i zasadą zaokrąglenia. Jest to podatek od wartości, więc może wystąpić także w okresie słabego wyniku inwestycji. To zasadnicza różnica wobec podatku od zrealizowanego zysku.
Przykład: gdy średnia wartość kwalifikowanej części inwestycyjnej wynosi przez rok 150 000 zł, a jedynym przysługującym zwolnieniem jest 100 000 zł, ilustracyjna podstawa 50 000 zł daje przy stawce 0,85% podatek 425 zł. Rzeczywiste wyliczenie musi uwzględnić dzienne wyceny, klasyfikację instrumentów i pozostałe konta. Sama wpłata 150 000 zł w ostatnim dniu roku nie tworzy takiej samej średniej jak utrzymywanie tej kwoty przez cały rok.
Ulga nie powinna decydować o całej geografii portfela
Preferencja może zachęcać do określonych aktywów, ale inwestor nadal odpowiada za ich ryzyko. Jeżeli podatkowa korzyść skłania do zastąpienia szerokiego portfela zagranicznego kilkoma krajowymi spółkami, trzeba wycenić także koncentrację. Strata rynkowa wielokrotnie większa od zaoszczędzonego podatku pozostaje stratą. Konstrukcja konta i jakość inwestycji to dwie osobne warstwy decyzji.
Osoba pracująca w Polsce często ma już dużą ekspozycję krajową: wynagrodzenie, nieruchomość, prawa emerytalne, czasem firmę. Jeżeli dodatkowo całe oszczędności finansowe zależą od tego samego rynku, pogorszenie lokalnej koniunktury może uderzyć jednocześnie w kilka części jej majątku. Dywersyfikacja zagraniczna ma wtedy sens nie dlatego, że Polska jest zła, lecz dlatego, że różne źródła ryzyka nie powinny w pełni się pokrywać.
Nie wystarczy jednak kupić instrumentu notowanego w euro. Waluta notowania nie musi odpowiadać walucie ekonomicznej ekspozycji. Fundusz globalnych spółek notowany w euro może pozostawać wrażliwy przede wszystkim na działalność tych spółek i ich waluty, a nie wyłącznie na kurs EUR/PLN. Trzeba sprawdzić aktywa bazowe i ewentualne zabezpieczenie walutowe.
Własny przykład pokazuje skalę: wzrost aktywa o 10% w dolarach przy spadku kursu USD/PLN o 10% daje około −1% w złotych, przed kosztami i podatkami. Wyniki mnożymy: 1,10 × 0,90 − 1. Waluta potrafi więc odwrócić znak rezultatu. To argument za dopasowaniem portfela do przyszłych wydatków, nie za mechanicznym unikaniem walut obcych. Najlepsza preferencja podatkowa nie rozwiąże źle dobranego horyzontu ani ryzyka kursowego.
7. Czy Polska jest dobrym rynkiem? Najpierw oddzielmy gospodarkę od giełdy
Eurostat szacował polski PKB na mieszkańca według parytetu siły nabywczej w 2025 roku na około 81% średniej UE. Dla Czech wartość wynosiła około 92%, Niemiec 115%, a Węgier 76%. To miara wielkości produkcji uwzględniająca różnice poziomów cen, nie ranking stóp zwrotu ani dochodu każdej rodziny. Eurostat: PKB na mieszkańca w 2025.
Według wstępnego szacunku GUS realny, niewyrównany sezonowo PKB wzrósł w drugim kwartale 2026 roku o 3,9% rok do roku. W lipcu produkcja przemysłowa zwiększyła się o 5,1% rok do roku, a sprzedaż detaliczna w cenach stałych o 3,9%. Równocześnie produkcja budowlano-montażowa spadła o 2,4%. Te dane nie opisują jednakowego ożywienia we wszystkich branżach. GUS: publikacje i wyniki za sierpień 2026.
Dla inwestora ważne jest przejście od popytu do zysku przypadającego na akcję. Firma może zwiększać przychody, ale tracić marżę przez płace, energię lub finansowanie. Może też finansować wzrost emisją nowych akcji, przez co większy biznes nie daje proporcjonalnie większej korzyści dotychczasowemu akcjonariuszowi. Nawet rosnący zysk całej gospodarki nie trafia równomiernie do spółek dostępnych na giełdzie.
Cena zakupu jest kolejnym filtrem. Dobra firma kupiona przy założeniu niemal idealnej przyszłości może przynieść rozczarowanie, choć nadal będzie dobrze zarządzana. Słabsza gospodarka może natomiast dać udaną inwestycję, jeśli cena wcześniej uwzględniła przesadnie ponury scenariusz. Dlatego zdanie „Polska rośnie szybciej” jest początkiem analizy, a nie gotową rekomendacją zakupu polskiego indeksu.
PPS pomaga zrozumieć etap rozwoju kraju. Nie dowodzi, że luka do średniej musi zostać zamknięta w określonym terminie. Dalszy wzrost wymaga produktywności, inwestycji, sprawnych instytucji i odpowiedniej podaży pracy. Sama możliwość doganiania bogatszych państw nie zapewnia, że inwestor otrzyma za nią rozsądną cenę na rynku.
Polski indeks ma inną budowę niż światowy
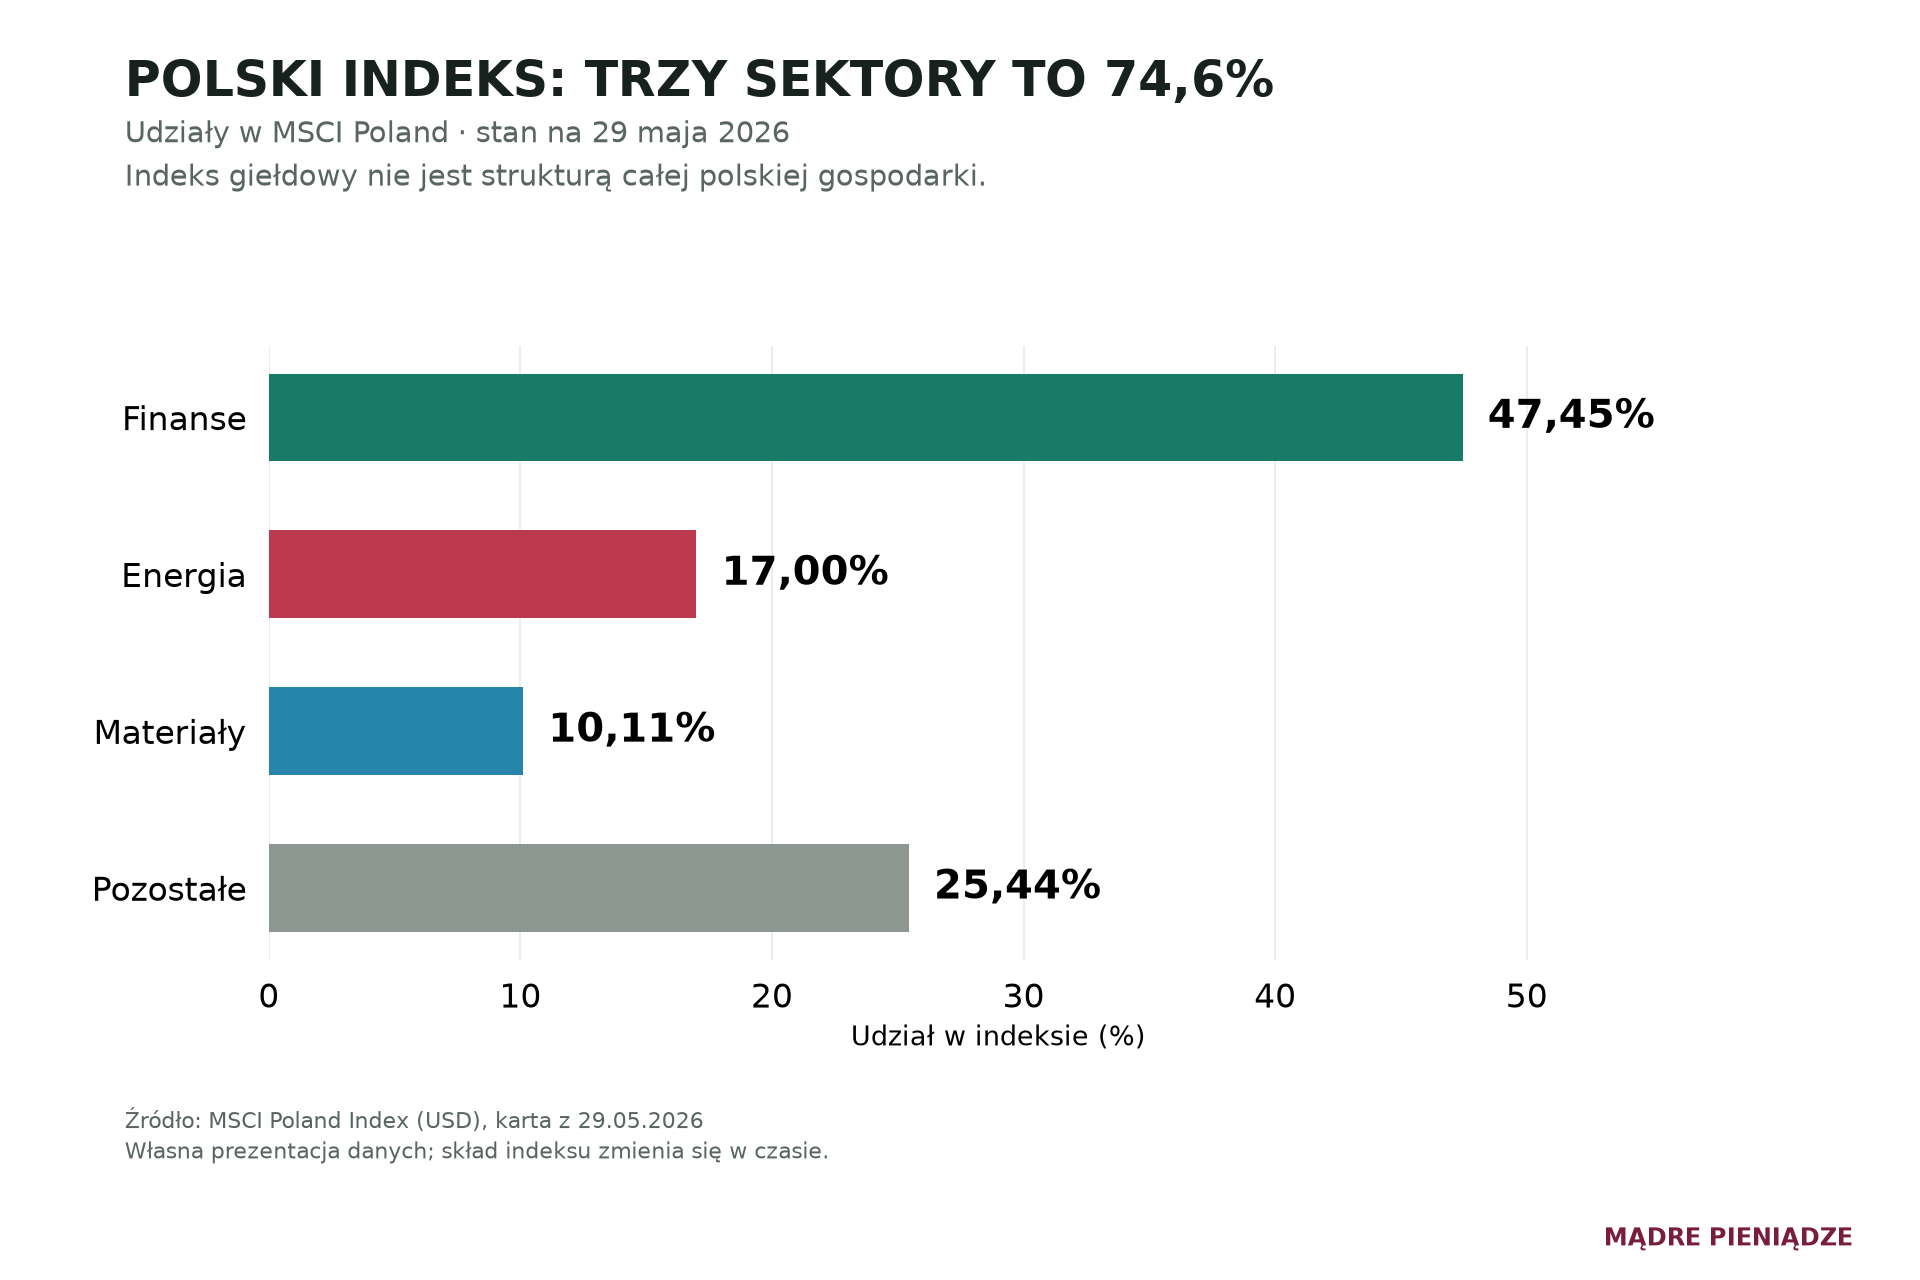
W karcie MSCI Poland z 29 maja 2026 roku sektor finansowy stanowił 47,45% indeksu, energia 17%, a materiały 10,11%. Łącznie około trzy czwarte przypadało na te trzy obszary. Indeks obejmował 16 spółek. To ważne: kupno „Polski” przez taki indeks nie oznacza proporcjonalnego udziału w całej gospodarce, wszystkich usługach i wszystkich innowacyjnych przedsiębiorstwach. MSCI Poland: karta indeksu, dane do 29 maja 2026.
Banki reagują na stopy procentowe, koszty depozytów, akcję kredytową, jakość kredytów i regulacje. Spółki energetyczne na ceny surowców, marże, nakłady i politykę taryfową. Producenci materiałów na globalny cykl przemysłowy oraz waluty. Kilka różnych nazw może więc skrywać wspólne zależności. Ocena wskaźnika cena do zysku bez uwzględnienia struktury branżowej jest zbyt powierzchowna.
Na koniec sierpnia 2026 strona MSCI wskazywała dla Polski C/Z 14,80, prognozowane C/Z 11,05 i stopę dywidendy 3,78%. Prognozowany zysk jest oczekiwaniem, nie gotówką już zarobioną. Niski mnożnik może sygnalizować okazję, ale także ryzyko spadku zysków lub słabszą jakość ich powtarzalności. MSCI: bieżący profil indeksu, stan na 31 sierpnia 2026.
Przy banku ważny jest zwrot na kapitale zestawiony z jego kosztem oraz to, czy wynik nie opiera się na przejściowo korzystnej marży odsetkowej. Przy spółce przemysłowej patrzymy na przepływy po niezbędnych inwestycjach i zadłużenie w gorszej fazie cyklu. Przy spółce wzrostowej pytamy, ile kapitału potrzeba, żeby dodatkowa sprzedaż stała się gotówką. Ten sam wskaźnik nie ma identycznego znaczenia w każdej branży.
Porównanie ze światem: dobry okres nie usuwa zmienności
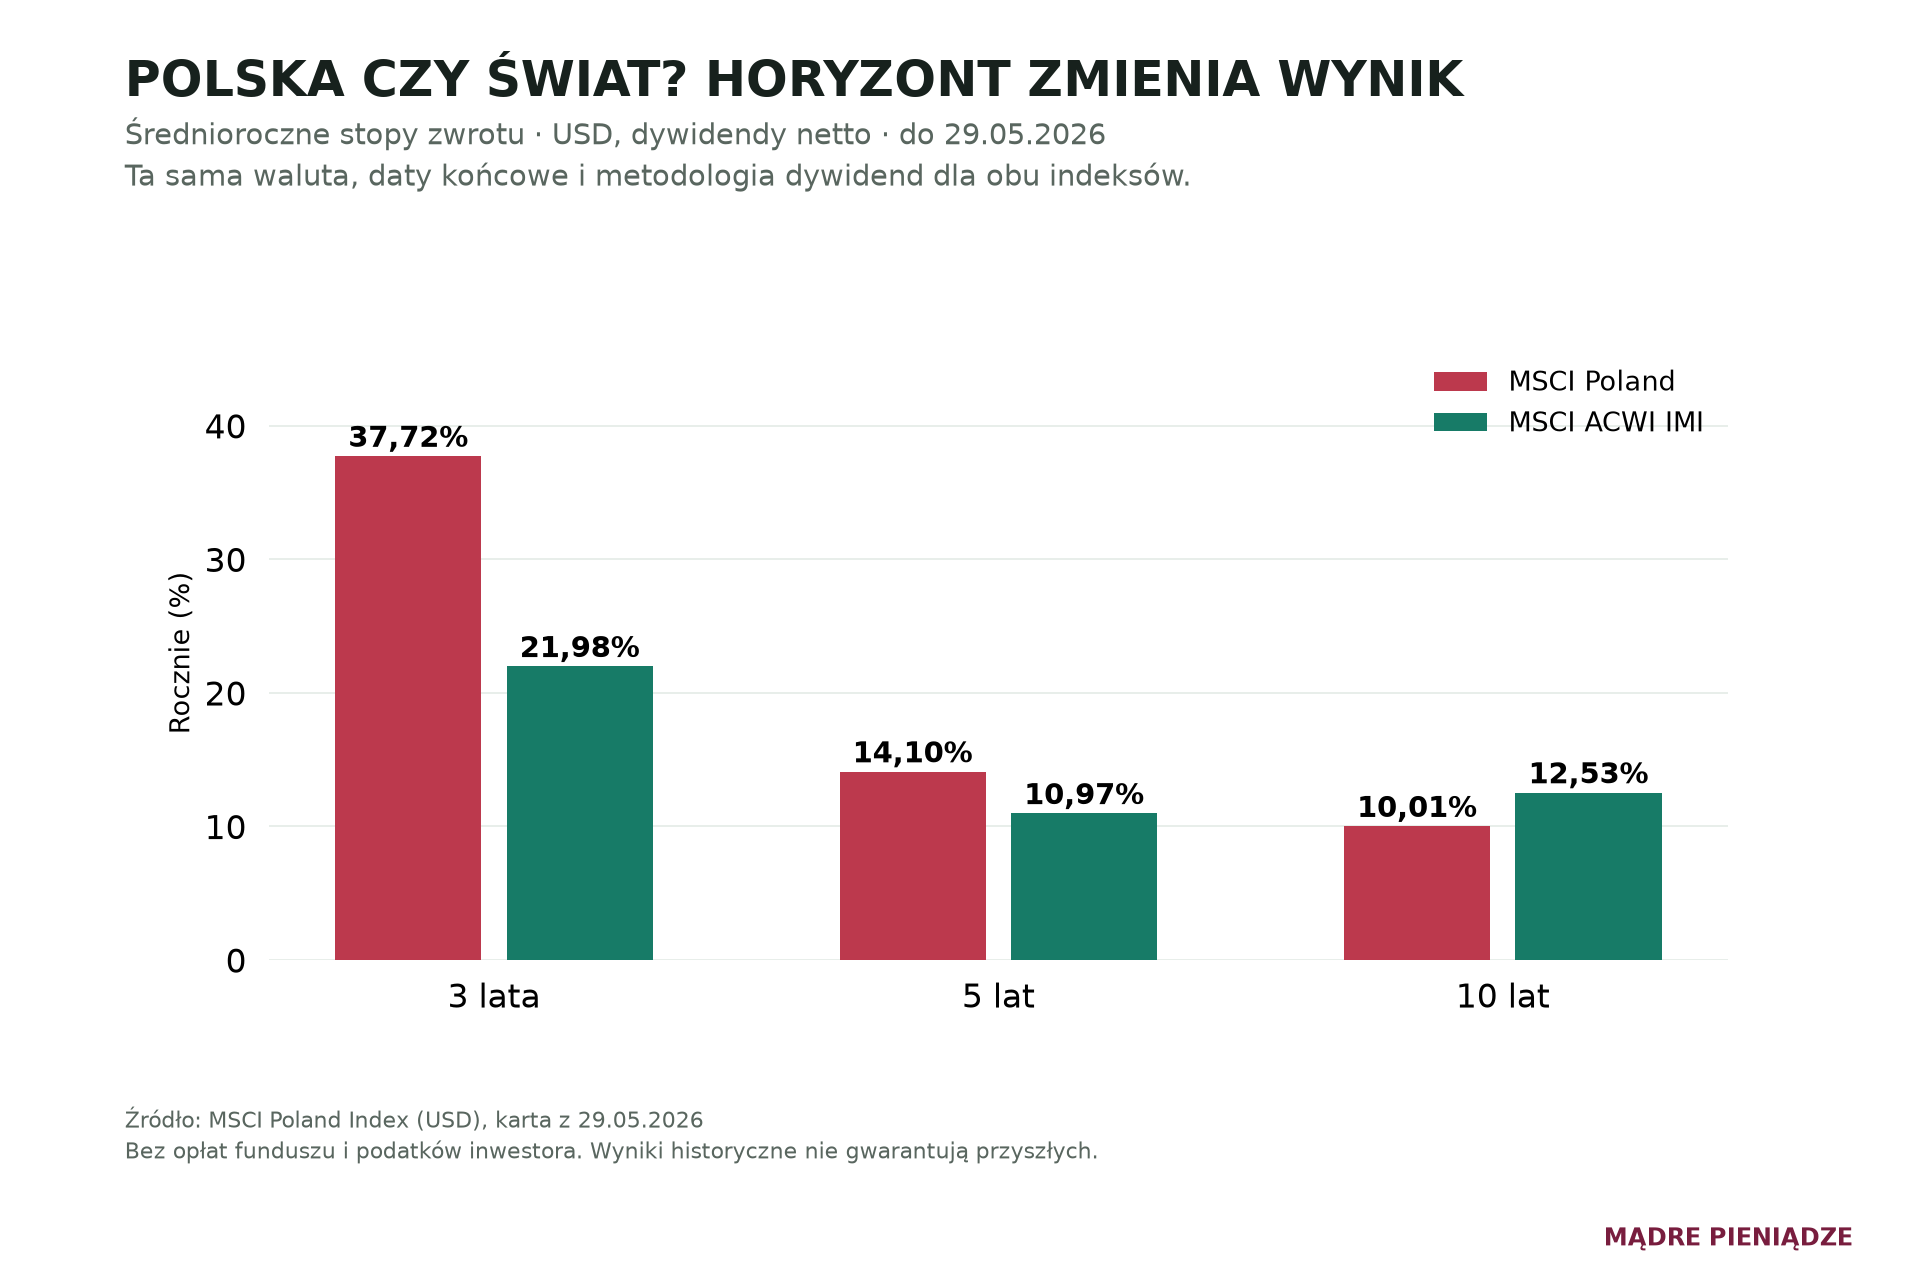
W tej samej karcie MSCI, w dolarach i z dywidendami netto według metodologii indeksu, Polska osiągała za dziesięć lat do 29 maja 2026 roku około 10,01% rocznie, a MSCI ACWI IMI 12,53%. Za trzy lata było odwrotnie: 37,72% wobec 21,98%. Wybór początku okresu radykalnie zmienia opowieść. Te wartości nie są wynikiem konkretnego funduszu po wszystkich jego opłatach ani wynikiem polskiego podatnika.
Dziesięcioletnia zmienność roczna wynosiła w tym zestawieniu około 28,00% dla Polski i 14,97% dla szerokiego rynku globalnego. Historyczne maksymalne obsunięcia z kryzysu finansowego sięgały odpowiednio około 77,59% i 58,59%, przy różnych dokładnych datach szczytu i dna. To nie prognoza kolejnego spadku, lecz przypomnienie, że koncentracja ma realny koszt. MSCI: porównywalne szeregi USD net return.
Wniosek nie brzmi: zawsze wybieraj świat. Brzmi: nie wybieraj rynku wyłącznie dlatego, że ostatnio rósł najszybciej. Polski segment może dać ekspozycję na interesujące firmy, relatywnie niższe wyceny lub konkretne ożywienie. Musi jednak pasować do ryzyka całego majątku. W innym przypadku inwestor bierze większą zmienność bez świadomej decyzji o tym, ile potrafi wytrzymać.
Porównując wykresy w mediach, sprawdzamy cztery podpisy: walutę, daty, dywidendy i koszty. WIG20 jako indeks cenowy nie jest tym samym co indeks dochodowy. Wynik w dolarach może zawierać znaczący wpływ złotego. Jeden dobry rok nie mówi, ile czasu kapitał spędził poniżej wcześniejszego maksimum. Profesjonalna ocena obejmuje także drogę do rezultatu, ponieważ większość inwestorów nie jest w stanie dowolnie odsunąć wszystkich potrzeb finansowych do dnia odbicia.
8. Od czego zależy następny etap koniunktury
Polski cykl można czytać przez pięć powiązań: dochody gospodarstw domowych, inwestycje przedsiębiorstw i sektora publicznego, popyt zagraniczny, koszt finansowania oraz energię. Gdy realne wynagrodzenia rosną, konsumpcja otrzymuje wsparcie. Jeśli jednak firmy muszą podnosić płace szybciej niż produktywność, ich marże mogą maleć. Korzyść konsumenta nie jest automatycznie korzyścią każdej spółki.
Komisja Europejska w prognozie wiosennej 2026 zakładała polski wzrost PKB 3,5% w 2026 roku i 2,8% w 2027. Wskazywała rolę konsumpcji i inwestycji finansowanych z UE oraz późniejsze osłabienie impulsu inwestycyjnego. Są to prognozy z konkretnymi założeniami, nie pewny opis przyszłości. Komisja Europejska: prognoza dla Polski.
Przełożenie inwestycji publicznych na wyniki firmy nie jest natychmiastowe. Najpierw potrzebne są projekty i przetargi, potem kontrakty, realizacja, odbiór i płatność. Spółka może pokazać duży portfel zamówień, a równocześnie potrzebować finansowania materiałów i pracy. Inwestor powinien sprawdzić marżę kontraktów, waloryzację kosztów oraz terminy płatności. Przychód bez gotówki nie finansuje dywidendy.
Eksport łączy nas z zagranicznym cyklem. Osłabienie popytu u odbiorców może zmniejszać zamówienia, nawet jeśli krajowa konsumpcja jest mocna. Słabszy złoty bywa wsparciem przychodów eksportera, ale podnosi koszt importowanych materiałów i długu walutowego. Ten sam impuls może pomóc jednej firmie i zaszkodzić drugiej. Trzeba ustalić jej ekspozycję netto, nie zatrzymywać się przy etykiecie „eksporter”.
Energia łączy z kolei konsumpcję, marże i politykę pieniężną. Droższe paliwo zmniejsza dochód pozostający na inne wydatki, a droższa produkcja utrudnia obniżanie cen. Jeśli szok jest trwały, bank centralny może mieć mniej przestrzeni do łagodzenia polityki. Wtedy kredytobiorcy odczuwają jednocześnie wyższe koszty życia i wolniejsze obniżanie kosztu finansowania. To mechanizm do obserwowania, nie powód do pewnej prognozy konkretnej decyzji RPP.
Finanse publiczne: ryzyko nie oznacza automatycznie bankructwa
Eurostat podał dla Polski deficyt sektora instytucji rządowych i samorządowych w 2025 roku na poziomie 7,3% PKB oraz dług 59,7% PKB. Dla UE wartości wynosiły odpowiednio 3,1% i 81,7%. Polska miała więc niższy poziom długu niż średnia, ale znacznie większy roczny deficyt. Nie wolno wybrać tylko jednej z tych liczb, żeby udowodnić z góry przyjętą tezę. Eurostat: notyfikacja fiskalna, kwiecień 2026.
Dług jest zasobem, deficyt przepływem. Przypomina to firmę z umiarkowanym zadłużeniem, która zaczyna stale wydawać więcej, niż zarabia. Dzisiejszy bilans może jeszcze wyglądać bezpiecznie, podczas gdy trend wymaga reakcji. Państwa nie są jednak gospodarstwami domowymi: mają system podatkowy, możliwość refinansowania i politykę pieniężną. Prosta analogia nie wystarcza do ogłoszenia niewypłacalności.
W projekcji Komisji dług miał wzrosnąć do 68,3% PKB w 2027 roku. To scenariusz wymagający śledzenia, nie przesądzony wynik. Z punktu widzenia inwestora kanały ryzyka obejmują rentowności obligacji, przyszłe podatki, ograniczenia wydatków i reakcję waluty. Każdy może inaczej wpływać na bank, konsumenta czy wykonawcę publicznych kontraktów. KE: ścieżka fiskalna.
Nie mieszamy przy tym długu według metodologii unijnej z krajową definicją państwowego długu publicznego. Mają różny zakres, więc ich porównanie bez objaśnienia może prowadzić do fałszywych alarmów albo fałszywego uspokojenia. Dla oszczędzającego praktyczny wniosek jest spokojniejszy niż medialny nagłówek: nie zakładać niezmienności podatków i nie budować całego planu na jednym scenariuszu stóp, inflacji oraz kursu złotego.
9. Fundacja rodzinna nie jest większym IKZE
Fundacja rodzinna ma osobowość prawną i służy gromadzeniu majątku, zarządzaniu nim w interesie beneficjentów oraz spełnianiu świadczeń. Minimalny fundusz założycielski wynosi 100 000 zł. To próg prawny, nie dowód ekonomicznej opłacalności. Ustawa określa dopuszczalny zakres działalności i przewiduje audyt, co do zasady co najmniej raz na cztery lata; w określonych przypadkach corocznie. Ustawa o fundacji rodzinnej.
Sednem jest oddzielenie majątku od bieżących decyzji pojedynczego właściciela i ustalenie reguł jego dalszego funkcjonowania. Kto wybiera zarząd? Kiedy beneficjent otrzymuje pieniądze? Czy sprzedaż rodzinnej firmy wymaga dodatkowej zgody? Co dzieje się przy konflikcie między rodzeństwem? Bez odpowiedzi fundacja może przenieść problem do bardziej skomplikowanej struktury, zamiast go rozwiązać.
Podatkowo ważne jest m.in. 15% CIT związane ze świadczeniami i określonymi innymi zdarzeniami. Działalność wykraczająca poza dopuszczalny zakres może podlegać 25% CIT. Po stronie beneficjenta wynik zależy od relacji z fundatorem, proporcji przypisanego mienia i rodzaju świadczenia; nie każdy otrzymuje identyczne zwolnienie w PIT. W praktyce analizuje się także ukryte zyski i skutki konkretnego aktywa. Nie jest to bezwarunkowy system „zero podatku”. Ustawa o CIT, tekst jednolity z 2026 roku, art. 24q i 24r.
IKE, IKZE, PPK i OKI należą do innej warstwy: osobistego oszczędzania uczestnika. Fundacja nie przejmuje ich tak, jak przejmuje zwykły składnik majątku, zachowując wszystkie indywidualne przywileje. Można natomiast równolegle budować prywatny kapitał emerytalny i majątek fundacji, finansując każdy zgodnie z właściwymi regułami. To współistnienie, nie połączenie limitów.
Przed wniesieniem aktywów potrzebna jest analiza prawna i podatkowa konkretnego przypadku. Szczególnie wtedy, gdy planowana jest szybka sprzedaż firmy, istnieją zobowiązania albo beneficjenci mieszkają za granicą. Sam statut znaleziony w internecie nie zastąpi tej pracy.
Kiedy złożona struktura może mieć ekonomiczny sens
Fundacja może być uzasadniona, gdy istnieje rzeczywisty problem sukcesji, znaczący majątek i zamiar długiego reinwestowania. Dla właściciela rodzinnej firmy znaczenie może mieć utrzymanie kontroli bez dzielenia udziałów między wiele osób. Dla inwestora z niewielkim portfelem koszty stałe oraz obowiązki organizacyjne mogą przewyższyć korzyści. Nie ustalamy uniwersalnego progu kilku milionów, bo zależy on od składu aktywów, wypłat i celu rodziny.
Własny model porównawczy powinien objąć co najmniej dziesięć lat. W pierwszym wariancie liczymy majątek prywatny, podatki od rzeczywistych zdarzeń i planowane wypłaty. W drugim dodajemy koszty utworzenia oraz prowadzenia fundacji, sposób opodatkowania świadczeń i wydatki na obsługę. Osobno wyceniamy korzyści organizacyjne, których nie należy udawać jako konkretnej stopy zwrotu. Dla niektórych rodzin właśnie one będą najważniejsze.
Duża coroczna wypłata na konsumpcję może ograniczać korzyść z odroczenia podatku. Z kolei pozostawianie kapitału na długo zwiększa znaczenie sprawnego zarządzania i kontroli kosztów. Model musi także obejmować gorszą wycenę aktywów, większe potrzeby beneficjentów i zmianę przepisów. Struktura, która działa tylko przy zerowych wypłatach i wiecznie niezmiennym prawie, jest zbyt krucha.
Ryzyko regulacyjne jest konkretne. Nowelizacja podatkowa dotycząca fundacji została zawetowana 27 listopada 2025 roku; rządowy projekt nie jest zatem tożsamy z obowiązującą ustawą. W 2026 roku pojawiły się kolejne propozycje zmian. Zanim podejmie się nieodwracalne decyzje, trzeba sprawdzić ich aktualny etap i przepisy przejściowe. Kancelaria Prezydenta: weto, projekt z 11 czerwca 2026.
Nie budujmy zatem fundacji po to, aby wygrać porównanie jednej stawki z inną. Budujmy ją wtedy, gdy rozwiązuje problem własności, ciągłości i zasad korzystania z kapitału, a pełny rachunek ekonomiczny potwierdza sens tej decyzji.
10. Koszty: mała liczba, która pracuje przez dziesięciolecia
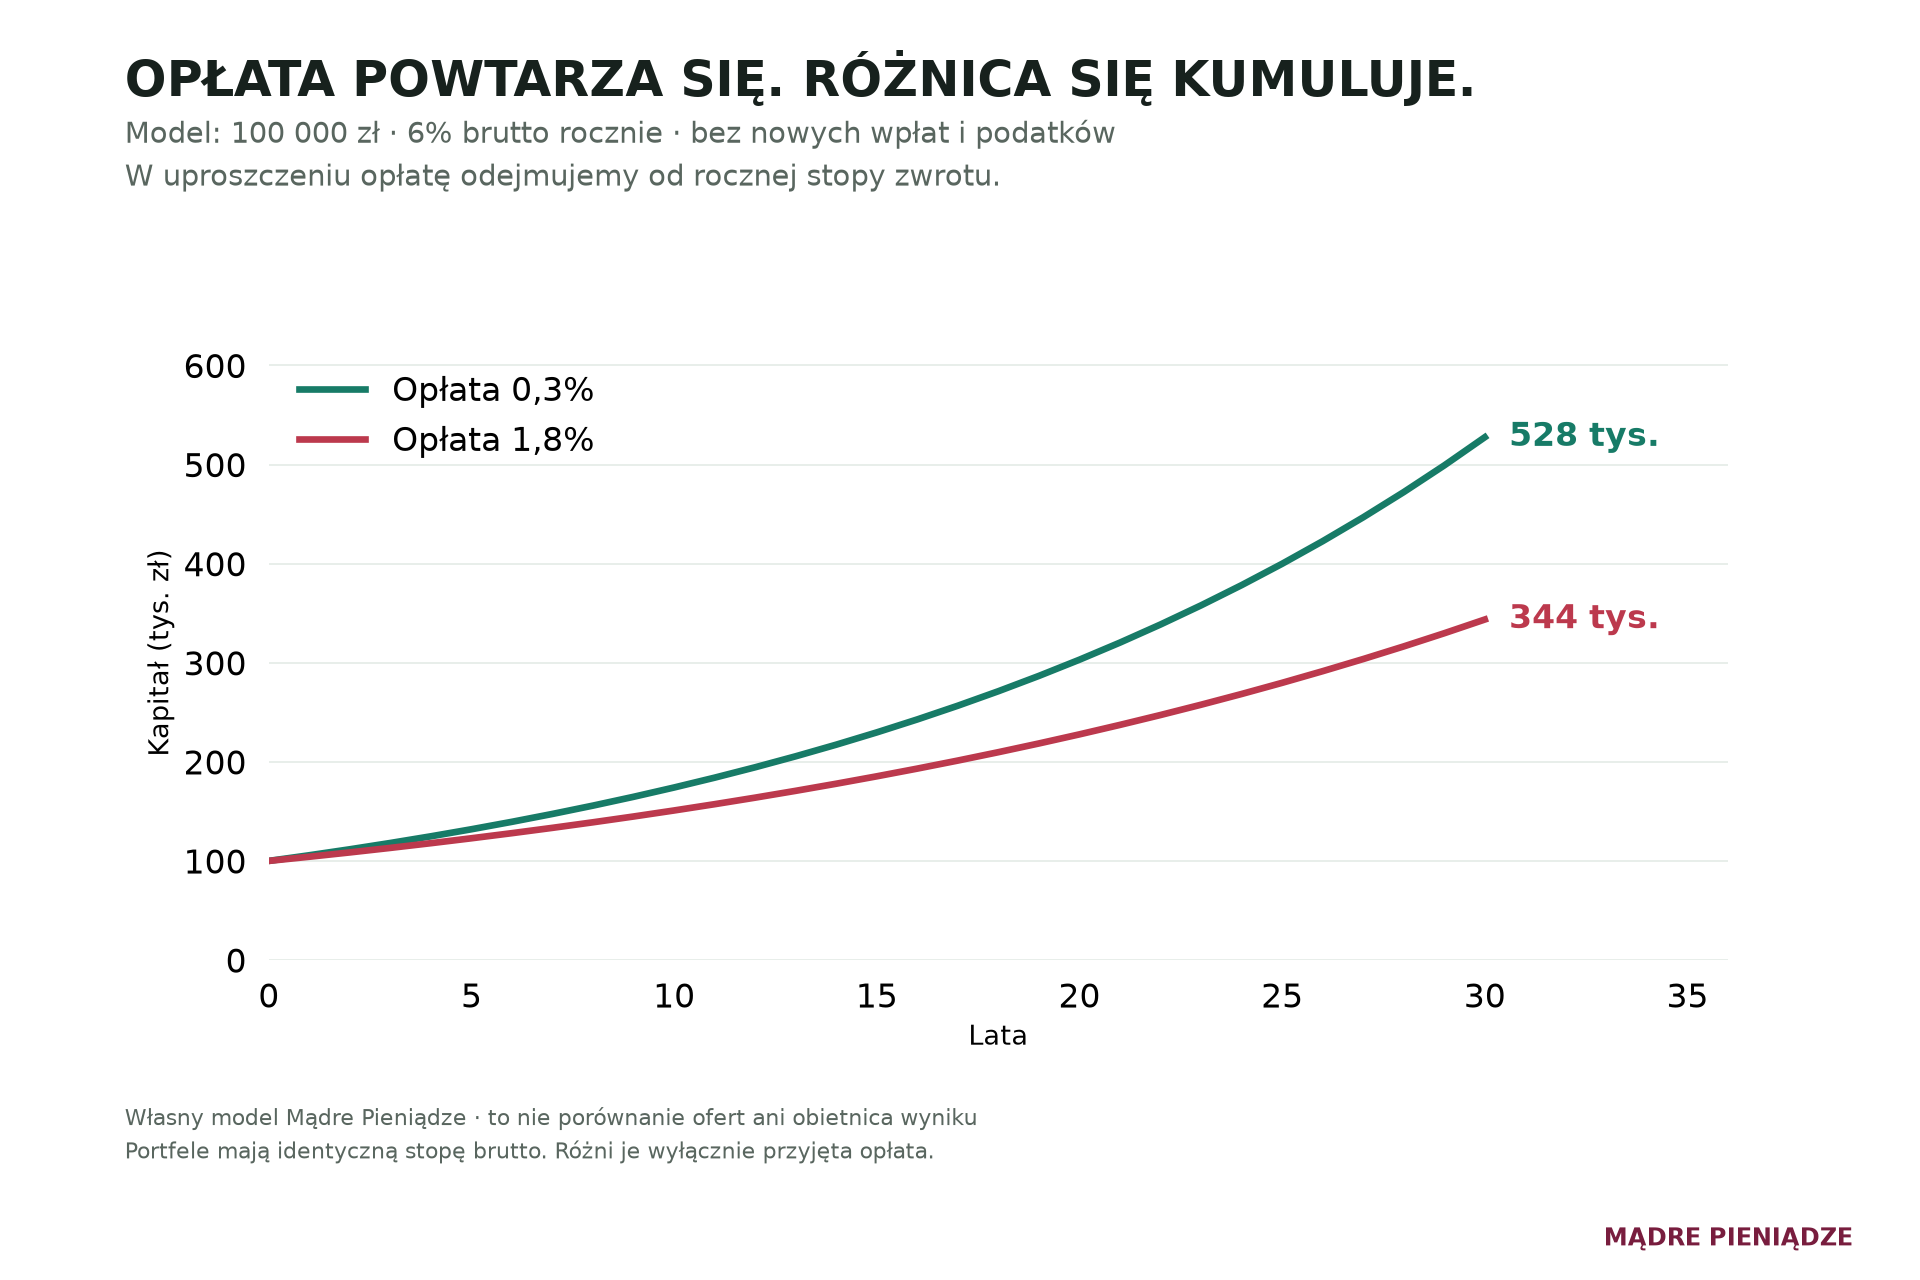
Załóżmy, że dwa hipotetyczne portfele przed opłatami uzyskują po 6% rocznie. Pierwszy kosztuje 0,3% wartości aktywów rocznie, drugi 1,8%. W uproszczeniu odejmujemy opłatę od rocznej stopy, bez podatków i dodatkowych wpłat. Ze 100 000 zł po trzydziestu latach powstaje odpowiednio około 528 tys. i 344 tys. zł. Różnica wynosi około 184 tys. zł, mimo że oba portfele zaczęły od tych samych pieniędzy i miały taki sam wynik przed kosztami.
Nie jest to porównanie dwóch istniejących ofert ani twierdzenie, że droższy produkt zawsze osiąga identyczny wynik brutto. Model izoluje wpływ opłaty. W rzeczywistej analizie trzeba sprawdzić, czy dodatkowy koszt kupuje usługę potrzebną klientowi i czy istnieją dowody, że uzasadnia ją po uwzględnieniu ryzyka. Sam prestiż marki albo większa liczba komentarzy rynkowych nie jest takim dowodem.
Opłata za zarządzanie nie wyczerpuje rachunku. Dochodzą prowizje transakcyjne, różnica między ceną kupna i sprzedaży, przewalutowanie, ewentualne opłaty za przechowywanie lub transfer. Przy małych, częstych zakupach minimalna prowizja może być ważniejsza niż reklamowany procent. Przy dużej zagranicznej ekspozycji istotny bywa koszt wymiany waluty. Porównujemy więc cały plan wpłat i transakcji, a nie pojedynczy wiersz tabeli opłat.
Warto zapytać instytucję, ile kosztowałby konkretny przykład: dwanaście wpłat w roku, zakup wskazanego instrumentu, jego utrzymanie i późniejszy transfer. Odpowiedź w złotych jest dla wielu osób czytelniejsza niż kilka nieporównywalnych stawek procentowych. Zwiększa też szansę zauważenia kosztów, których nie widać na pierwszym ekranie oferty.
To właśnie tutaj wraca sens kont emerytalnych. Zwolnienie podatkowe może wiele dać, lecz nie unieważnia opłat. Dobrze zaprojektowany plan powinien jednocześnie ograniczać zbędne podatki, zbędne koszty i niepotrzebne transakcje. Żaden z tych elementów nie zastępuje pozostałych. Trzydzieści lat jest wystarczająco długim okresem, żeby niewielka coroczna różnica stała się istotną częścią majątku.
11. Trzy scenariusze zamiast jednej pewnej przepowiedni
Scenariusz spokojnego wzrostu, horyzont 12–24 miesiące. Realne dochody wspierają konsumpcję, inwestycje dochodzą do etapu realizacji, a presja cenowa stopniowo słabnie. Warunkiem jest przełożenie popytu na marże i gotówkę przedsiębiorstw. Obserwujemy kwartalne przepływy operacyjne, zamówienia oraz realną sprzedaż, nie tylko nominalny przychód. Ten scenariusz słabnie, jeśli sprzedaż rośnie, ale należności i koszty rosną jeszcze szybciej. Nie przypisujemy mu sztucznego procentowego prawdopodobieństwa.
Scenariusz szoku kosztowego, horyzont 6–18 miesięcy. Energia i transport podnoszą koszty, konsumenci ograniczają zakupy uznaniowe, a finansowanie pozostaje drogie dłużej, niż oczekiwano. Kluczowe sygnały to uporczywa inflacja usług, wzrost kosztów jednostkowych i obniżanie prognoz marż. W portfelu sprawdzamy wrażliwość zadłużonych firm oraz zobowiązań gospodarstwa domowego. Scenariusz traci podstawy, jeśli koszty wyraźnie spadają, a poprawa przepływów potwierdza się w kolejnych raportach, nie tylko w deklaracjach zarządów.
Scenariusz słabszego popytu, horyzont 12–24 miesiące. Eksport i inwestycje prywatne zwalniają, a firmy ostrożniej zatrudniają. Spadek inflacji może wówczas współistnieć ze słabszymi wynikami spółek. Obserwujemy zamówienia, wykorzystanie mocy, terminy płatności i jakość należności. Poprawa samych kursów akcji nie dowodzi jeszcze poprawy gospodarki; giełda może jednak wyprzedzać dane. Warunkiem zmiany oceny jest szersza poprawa popytu i finansowania, a nie jeden lepszy miesiąc w branży sezonowej.
Każdy wariant prowadzi do innych pytań, lecz wspólny test jest prosty: czy gospodarstwo domowe potrafi utrzymać plan bez przymusowej sprzedaży aktywów? Jeżeli odpowiedź zależy od szybkiej hossy albo natychmiastowego spadku rat, struktura jest za słaba. Nie trzeba trafnie przewidzieć całej gospodarki, żeby usunąć z własnego planu taką zależność.
12. Jeden plan, kilka narzędzi i jasne warunki zmiany
Dla pracownika punktem wyjścia może być rezerwa płynności i analiza PPK, a następnie porównanie IKE oraz IKZE pod kątem stawki podatku, kosztów i horyzontu. Dla przedsiębiorcy większe znaczenie ma rozdzielenie pieniędzy firmowych, podatków do zapłaty i prywatnego kapitału. Dla rodziny z firmą dochodzi sukcesja. To różne sytuacje, nie kolejne poziomy prestiżu klienta.
Praktyczny porządek zaczyna się od terminów. Kwoty potrzebne za kilka miesięcy wymagają innej ochrony niż środki przeznaczone na emeryturę. Następnie zapisujemy maksymalny akceptowalny spadek oraz to, czy potrafimy finansowo i psychicznie przetrwać kilka słabych lat. Dopiero później ustalamy udział akcji, obligacji i gotówki, geografię oraz formę podatkową. OKI warto ocenić po poznaniu rzeczywistych ofert i klasyfikacji instrumentów, nie po samym reklamowym progu zwolnienia.
Co powinno zmienić plan? Utrata stabilności dochodu może wymagać większej rezerwy. Rosnąca koncentracja polskiego majątku może przemawiać za szerszą ekspozycją. Wyższe opłaty mogą uzasadnić transfer do innej instytucji. Zmiana celu życiowego może skrócić horyzont. Sam czerwony dzień na giełdzie nie powinien automatycznie unieważniać wieloletniej strategii, jeśli ryzyko wcześniej uczciwie policzono.
Polska ma potencjał gospodarczy, przedsiębiorstwa warte analizy i rozwiązania ułatwiające budowanie kapitału. Ma także koncentrację sektorową giełdy, ryzyko fiskalne, demograficzne i walutowe. Żadna z tych obserwacji nie wymaga ani bezwarunkowego zachwytu, ani katastroficznego tonu. Sensowny portfel może korzystać z krajowych możliwości, a jednocześnie nie uzależniać całej przyszłości od jednego kraju.
Najważniejszym wynikiem nie jest nominalne saldo, brak podatku czy liczba otwartych kont. Jest nim zdolność sfinansowania przyszłych potrzeb po uwzględnieniu inflacji, kosztów, ryzyka i dostępu do pieniędzy. Dlatego dobry plan nie zaczyna się od pytania „jak ominąć Belkę?”. Zaczyna się od pytania: co te pieniądze mają dla mnie zrobić i ile rzeczywiście zostanie, gdy przyjdzie ich użyć?
Źródła i dalsza lektura
- Ministerstwo Finansów: opodatkowanie sprzedaży akcji
- GUS: ceny w sierpniu 2026
- GUS: metodologia CPI
- GUS: nowe źródła danych w pomiarze inflacji
- GUS: szeregi cen za 2025 rok
- MF: zasady rozliczania kapitałów pieniężnych
- MRPiPS: limit IKE
- Ustawa o IKE i IKZE, art. 34 i 37
- MF: ulga na IKZE
- MRPiPS: wypłata i zwrot z IKZE
- Oficjalny portal PPK: korzyści i wpłaty
- PPK: wypłata po sześćdziesiątce
- PPK: zasady zwrotu
- Ustawa o OKI, art. 21–32 i 43–46
- Eurostat: PKB na mieszkańca w 2025
- GUS: publikacje i wyniki za sierpień 2026
- MSCI: porównywalne szeregi USD net return
- MSCI: bieżący profil indeksu, stan na 31 sierpnia 2026
- KE: ścieżka fiskalna
- Eurostat: notyfikacja fiskalna, kwiecień 2026
- Ustawa o fundacji rodzinnej
- Ustawa o CIT, tekst jednolity z 2026 roku, art. 24q i 24r
- Kancelaria Prezydenta: weto
- projekt z 11 czerwca 2026
Ostatnia aktualizacja wydania: 4 października 2026. Wątpliwość lub korektę zgłoś na office@data-strategy.pl, podając tytuł i fragment.