Energia i gospodarka
Polska – gazowy król Europy
Świnoujście, dwa terminale FSRU i szansa na regionalny hub. Co działa, co jest planem i gdzie może powstać polska marża.
Polska może stać się ważniejszym węzłem dostaw gazu do Europy Środkowej. To jednak opowieść o imporcie, przeładunku i przesyle, nie o odkryciu własnych złóż. Między dużą infrastrukturą a dobrym biznesem stoi jeszcze cena, popyt i wykorzystanie instalacji.
Co już działa, a co dopiero powstaje?
Terminal w Świnoujściu może regazyfikować do 8,3 mld m³ gazu rocznie. Regazyfikacja to zamiana skroplonego gazu LNG z powrotem w gaz kierowany do sieci. Pływający terminal FSRU w Gdańsku ma dołożyć 6,1 mld m³, a jego uruchomienie planowane jest na 2028 rok. Drugi FSRU, również o planowanej zdolności 6,1 mld m³, przeszedł procedurę rezerwacji przepustowości. To różne etapy, nie trzy działające obiekty.
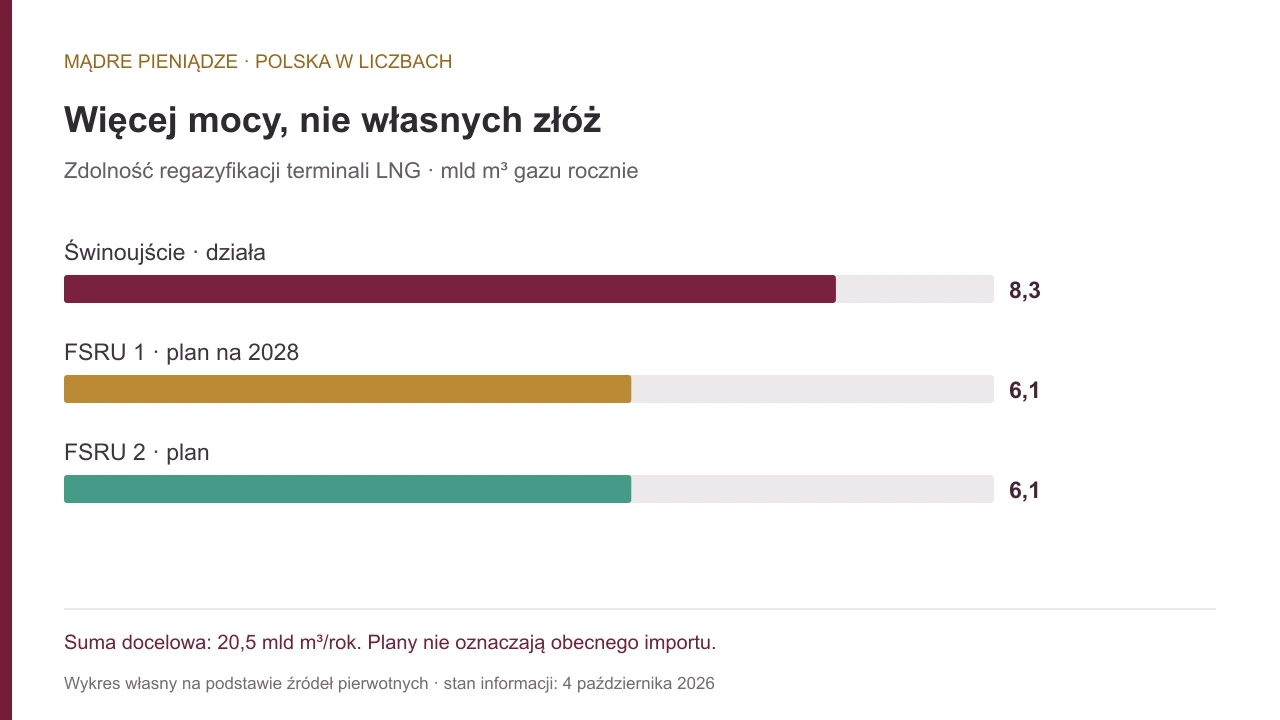
Docelowo daje to 20,5 mld m³ rocznych zdolności trzech terminali LNG. Nie jest to dzisiejszy import ani gwarantowany eksport. Rezerwacja mocy potwierdza zainteresowanie klientów, lecz rzeczywiste przepływy zależą także od kontraktów na gaz i warunków rynkowych.
Gdzie Polska może zarabiać?
Potencjalne korzyści obejmują opłaty za regazyfikację i przesył, obsługę portową, serwis oraz zamówienia dla wykonawców. Dla przemysłu większy wybór kierunków dostaw oznacza szansę ograniczenia zależności od jednego dostawcy. To wniosek ekonomiczny, nie obietnica automatycznie niższych rachunków.
Polska ma połączenia z sąsiadami, więc gaz przywieziony morzem może pracować dla regionalnego rynku. Przewaga powstaje wtedy, gdy łączny koszt zakupu LNG, transportu, regazyfikacji i przesyłu jest konkurencyjny wobec alternatyw. Sama mapa gazociągów nie przesądza, kto zostawi w Polsce marżę.
Co może ograniczyć ten scenariusz?
Gaz kupowany na światowym rynku pozostaje podatny na kursy walut, koszty frachtu i konkurencję o dostawy. Nowa infrastruktura wymaga nakładów oraz utrzymania. Jeżeli popyt lub wykorzystanie mocy będą niższe od założeń, koszt przypadający na jednostkę przesyłu może wzrosnąć. Bezpieczeństwo dostaw i rentowność są powiązane, ale nie są tym samym.
Na jakie liczby patrzeć dalej?
Śledź faktyczny wolumen przeładunku, wykorzystanie przepustowości, terminy budowy i koszt dostarczenia gazu do odbiorcy. Dla spółek liczą się podpisane umowy, udział w konkretnych zamówieniach oraz marża po kosztach, nie samo występowanie w sektorze energetycznym. Gazowy hub może być szansą dla Polski; „król” pozostaje na razie chwytliwym pytaniem.
Stan informacji: 4 października 2026. Źródła pierwotne: GAZ-SYSTEM; wartości przyszłe są planami, nie prognozą przychodów.
Źródła i dalsza lektura
- GAZ-SYSTEM: dane techniczne terminalu LNG
- GAZ-SYSTEM: FSRU 1, planowany start w 2028
- GAZ-SYSTEM: rezerwacje i zdolność FSRU 2
Stan materiału: 4 października 2026. Wątpliwość lub korektę zgłoś na office@data-strategy.pl, podając tytuł i fragment.