Spółki i sektory
Rocket Lab: ile kosztuje wzrost?
Co napędza sprzedaż Rocket Lab, dlaczego rozwój zużywa gotówkę i jak emisja akcji zmienia rachunek przejęcia Iridium? Analiza biznesu, technologii i ryzyka.
Wydanie Mądre Pieniądze. Zachowujemy datę oryginalnej publikacji; zmiana oprawy nie oznacza aktualizacji danych rynkowych. Historia publikacji
Rakieta na platformie startowej jest znakomitym obrazem ambicji. Znacznie słabszym obrazem finansów. Nie pokazuje, kto zapłacił za jej budowę, jaka część zamówień przyniesie marżę ani ile akcji trzeba będzie wyemitować, zanim działalność zacznie finansować się sama. Właśnie dlatego Rocket Lab warto analizować szerzej niż przez kolejny udany start.
Spółka łączy wynoszenie ładunków z produkcją statków kosmicznych i komponentów. Rozwija większą rakietę Neutron, a zapowiedziane przejęcie Iridium ma dodać działalność operatora łączności satelitarnej. Powstaje interesujący łańcuch: zbudować urządzenie, umieścić je na orbicie, następnie świadczyć usługę. Każdy jego fragment ma jednak inny rachunek ekonomiczny.
Poniższa analiza opiera się na informacjach sprawdzonych do 18 września 2026 r., godz. 12:48 czasu warszawskiego. Rozdzielamy wyniki drugiego kwartału, późniejsze komunikaty i założenia przyszłości. Nie wyznaczamy ceny docelowej ani nie ogłaszamy spółki niedowartościowaną. Sprawdzamy, czego inwestor musiałby się dowiedzieć, żeby taką ocenę uzasadnić.
1. Najpierw klient, dopiero później rakieta
Klient kupujący start nie płaci wyłącznie za przewiezienie kilogramów. Kupuje dotarcie na określoną orbitę, termin, integrację ładunku oraz ograniczenie ryzyka niepowodzenia całej misji. Dlatego cena za kilogram nie rozstrzyga samodzielnie, która usługa jest najbardziej użyteczna. Tańszy wspólny lot może oznaczać kompromis dotyczący terminu albo dalszego transportu satelity.
Electron jest ofertą dedykowaną małym ładunkom. Producent podaje udźwig do 300 kg na niską orbitę okołoziemską. To nie uniwersalny zamiennik dużych rakiet: jego argumentem jest także dopasowanie misji. Udźwig zawsze trzeba czytać razem z parametrami orbity i konfiguracji. Specyfikacja Electron.
Z punktu widzenia finansów znaczenie mają więc cena i koszt wykonanej misji, częstotliwość startów oraz zdolność dotrzymywania harmonogramu. Sama liczba lotów pomija ich różną wartość. Nawet wzrost sprzedaży nie poprawi wyniku, jeżeli wymaga coraz droższej obsługi lub powtarzania prac. Trzeba pytać o marżę, nie tylko o widowiskowość postępu.
Drugi klient zamawia już nie transport, lecz satelitę, układ zasilania, optykę albo inne podzespoły. Ta sprzedaż może dojść do skutku również wtedy, gdy pojazd wyniesie konkurencyjna rakieta. To klucz do zrozumienia, dlaczego oglądanie kalendarza startów nie wystarcza do śledzenia całego Rocket Lab.
2. Większość przychodów nie pochodzi ze startów
W drugim kwartale 2026 r. segment Space Systems osiągnął 189,480 mln USD przychodów, a Launch Services 44,586 mln USD. Razem daje to 234,066 mln USD. Udział systemów kosmicznych wynosił około 81%. Rok wcześniej te segmenty przyniosły odpowiednio 97,852 mln i 46,646 mln USD. Źródłem skoku łącznej sprzedaży był zatem przede wszystkim pierwszy z nich. Formularz 10-Q, nota segmentowa.
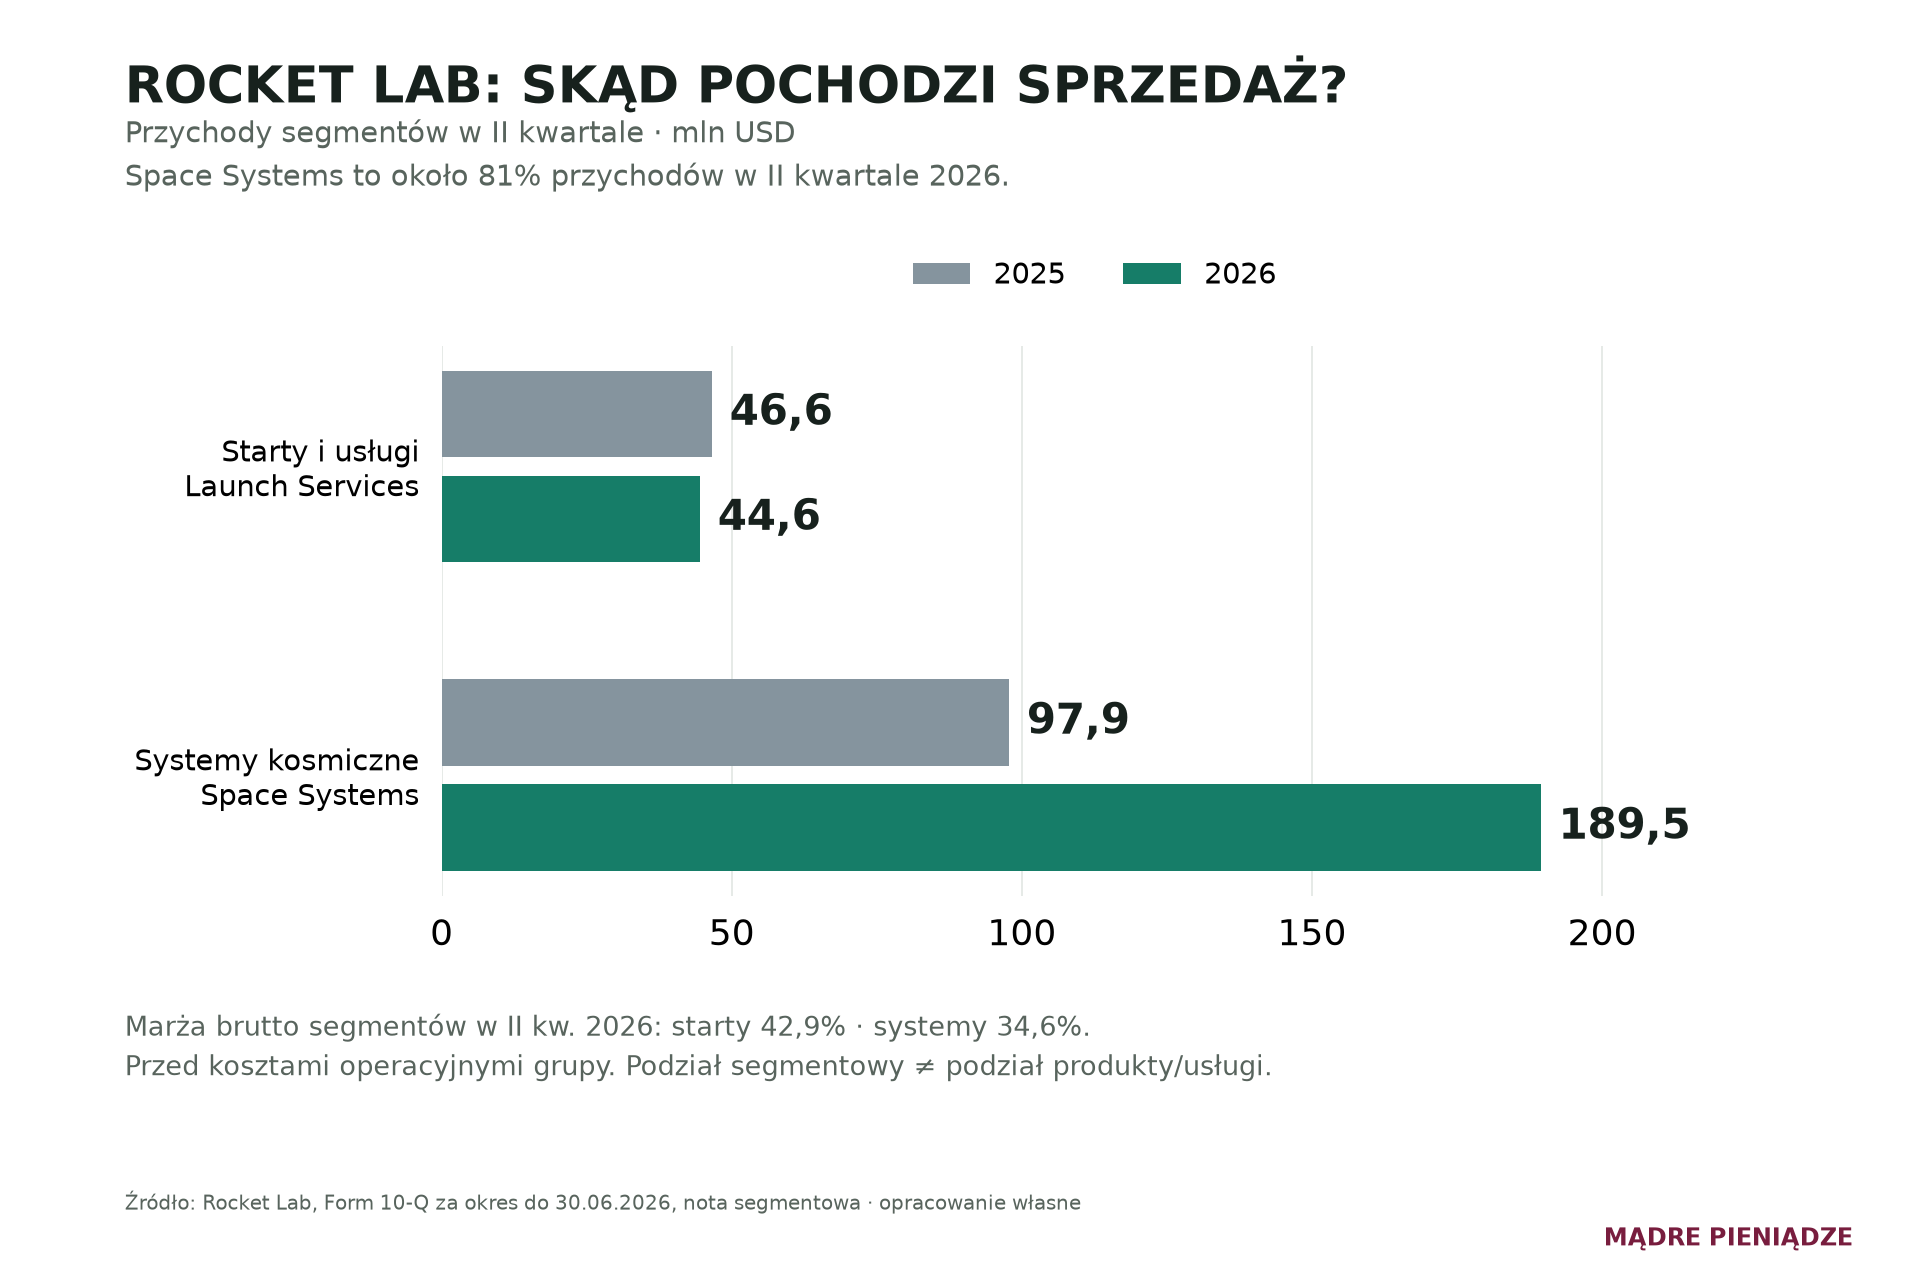
W tym samym kwartale marża brutto Launch Services, obliczona jako zysk brutto ze sprzedaży podzielony przez przychody segmentu, wyniosła około 42,9%, a Space Systems około 34,6%. Wyższa marża procentowa mniejszej działalności nie oznacza większego wkładu kwotowego: systemy dostarczyły 65,466 mln USD zysku brutto, starty 19,110 mln. To nadal wynik przed kosztami badawczymi i administracyjnymi, nie zysk operacyjny segmentów.
Jest tu również pułapka nazewnictwa. Podział rachunku wyników na produkty i usługi nie pokrywa się dokładnie z podziałem na Space Systems i Launch Services. Systemy kosmiczne obejmują także usługi. Podstawienie wszystkich przychodów usługowych jako przychodów ze startów dałoby błędny obraz firmy. Dane wykresu odtworzono z noty segmentowej, nie z intuicji wynikającej z etykiet.
Dla oceny wzrostu potrzebny jest jeszcze podział na sprzedaż organiczną i przejętą. Większy biznes po zakupie innej firmy nie jest tym samym co szybsze zdobywanie klientów dotychczasowymi produktami. Bez uzgodnienia wpływu akwizycji nie należy przypisywać całej poprawy przewadze technologicznej.
Wyobraźmy sobie producenta, który podwaja sprzedaż, kupując zakład o niższej rentowności. Łączny zysk brutto może wzrosnąć mimo spadku marży procentowej. Odwrotna sytuacja także jest możliwa: zakończenie jednego dużego projektu o wysokiej marży poprawia kwartał, lecz nie zapewnia powtórzenia wyniku. Dlatego porównanie powinno obejmować jednocześnie skalę, strukturę sprzedaży i rentowność. Dopiero ich połączenie pozwala odróżnić wzrost zdrowy od wzrostu wymagającego coraz większego finansowania.
3. Jak odróżnić kompetencję od obietnicy
Potrzebujemy dowodów, że firma potrafi dostarczyć produkt poza prezentacją. NASA opisuje Rocket Lab jako podmiot, który zaprojektował, zbudował, zintegrował i przetestował dwa statki ESCAPADE. Wskazuje również własne komponenty firmy. Start zapewniał Blue Origin. Ten przykład potwierdza rozdzielenie produkcji statku i usługi wyniesienia, a nie automatyczną wyłączność jednego dostawcy na cały projekt. NASA: zakres prac przy ESCAPADE.
Takie doświadczenie może ograniczać ryzyko wyboru dostawcy. Klient kosztownej misji rozważa nie tylko cenę komponentu, lecz także jego kwalifikację, dokumentację i konsekwencje awarii. Historia pracy sprzętu tworzy barierę wejścia, ale nie zwalnia kolejnych produktów z testów. Sukces jednej konstrukcji nie dowodzi niezawodności dowolnej następnej.
Nowy przykład pojawił się 8 września: ogniwo IMM Apex. Rocket Lab deklaruje sprawność początkową 31,5%, mniejszą masę ogniwa i brak podłoża germanowego. To parametry podane przez producenta, nie niezależny pomiar wykonany przez Mądre Pieniądze. Nie oznaczają identycznej sprawności przez całe życie misji ani proporcjonalnego spadku masy całego satelity. Komunikat o IMM Apex.
Ekonomiczny sens tej innowacji można wyjaśnić bez nadawania jej etykiety rewolucji. Jeżeli mniejsza masa i mniej problematyczny materiał obniżą koszt uzyskania wymaganej mocy, klient dostanie konkretną korzyść. Dla akcjonariusza pozostają jednak pytania o koszt produkcji, uzysk sprawnych ogniw, cenę sprzedaży i faktyczne zamówienia. Parametr techniczny staje się wartością biznesową dopiero po przejściu przez te etapy.
4. Portfel zamówień to jeszcze nie zarobione pieniądze
Na koniec czerwca oficjalny backlog wynosił 2,356 mld USD. Firma oczekiwała rozpoznania około 45% w ciągu kolejnych 12 miesięcy. Definicja wyklucza niewykorzystane opcje klientów. Nie wolno więc mieszać tej liczby z komunikatami o maksymalnej wartości nowych umów, które mogą opcje uwzględniać. 10-Q: backlog i jego definicja.
Dlaczego ten szczegół jest ważny? Podpisana opcja daje klientowi możliwość dodatkowego zakupu. Nie oznacza, że cały zakup nastąpił. Z kolei wiążące zamówienie nadal wymaga wykonania, może przewidywać warunki rozwiązania umowy, a jego rentowność zależy od kosztów. Ani jedna, ani druga kategoria nie jest saldem bankowym.
Backlog ma wartość analityczną, ponieważ pomaga ocenić widoczność przyszłej pracy. Powinien jednak prowadzić do czterech dalszych pytań: kiedy nastąpi dostawa, kiedy płatność, ile kosztuje realizacja i co może zmienić harmonogram? Dwa portfele o tej samej nominalnej wartości mogą mieć zupełnie inną jakość, jeśli jeden wymaga dużego finansowania z góry.
Również udział zamówień rządowych nie jest gwarancją wysokiej marży. Wiarygodność płatnika, warunki odbioru, konstrukcja ceny i ryzyko przekroczenia kosztów to różne sprawy. W kontrakcie ze stałą ceną większy koszt wykonania może obciążyć wykonawcę. Wartościowa umowa powinna zwiększać przyszły przepływ, nie tylko długość listy zleceń.
Dlatego nie mnożymy całego backlogu przez przeciętną historyczną marżę i nie przedstawiamy wyniku jako pewnego zysku. Mieszanka projektów, terminów i technologii zmienia się. Potrzebny jest harmonogram realizacji oraz osobny bufor na to, czego firma jeszcze nie wykonała seryjnie.
Przy dużych projektach ważna jest również koncentracja. Jeden odbiorca może zamawiać regularnie i płacić terminowo, a mimo tego istotnie wpływać na wynik przez przesunięcie pojedynczego odbioru. Nie należy utożsamiać takiego przesunięcia z trwałą utratą rynku. Warto natomiast sprawdzić, czy firma ma dość płynności, żeby je obsłużyć, oraz czy pozostałe zamówienia rzeczywiście pochodzą od niezależnych klientów, czy od kilku programów finansowanych z tego samego źródła.
5. Rekord sprzedaży i strata mogą występować jednocześnie
W drugim kwartale zysk brutto ze sprzedaży wyniósł 84,576 mln USD, lecz koszty operacyjne 142,090 mln. Różnica daje 57,514 mln USD straty operacyjnej. Nakłady rozwojowe obciążające rachunek wyników i koszty organizacji były zatem większe niż marża wypracowana na dostarczonych produktach i usługach. Wyniki kwartalne z 10 sierpnia.
To nie dowód, że rozwój jest bezwartościowy. Budowa przyszłych zdolności może wyprzedzać przychody. Jest jednak różnica między uzasadnionym kosztem dojścia do skali a stratą, która rośnie bez poprawy ekonomiki jednostkowej. Inwestor powinien ustalić, które wydatki przygotowują nową sprzedaż, a które będą powracały wraz z każdym kolejnym zamówieniem.
Pomocny test brzmi: czy przyrost zysku brutto zaczyna pokrywać przyrost kosztów operacyjnych? Trzeba obserwować kilka kwartałów, uwzględniając akwizycje i jednorazowe korekty. Jeden dobry okres nie dowodzi trwałego przełomu. Jeden słaby nie przekreśla całego projektu, jeżeli wynika z wyraźnie określonego etapu prac.
W komunikacie zarządu pojawiają się również miary skorygowane. Mogą pomóc zrozumieć składniki wyniku, ale nie zastępują rachunku GAAP. Wynagrodzenie akcjami nie wypływa dziś z banku tak jak pensja gotówkowa, lecz może zwiększać liczbę udziałów w przyszłych korzyściach. Z perspektywy właściciela nie jest więc ekonomicznie darmowe.
6. Gotówka pokazuje koszt dojścia do skali
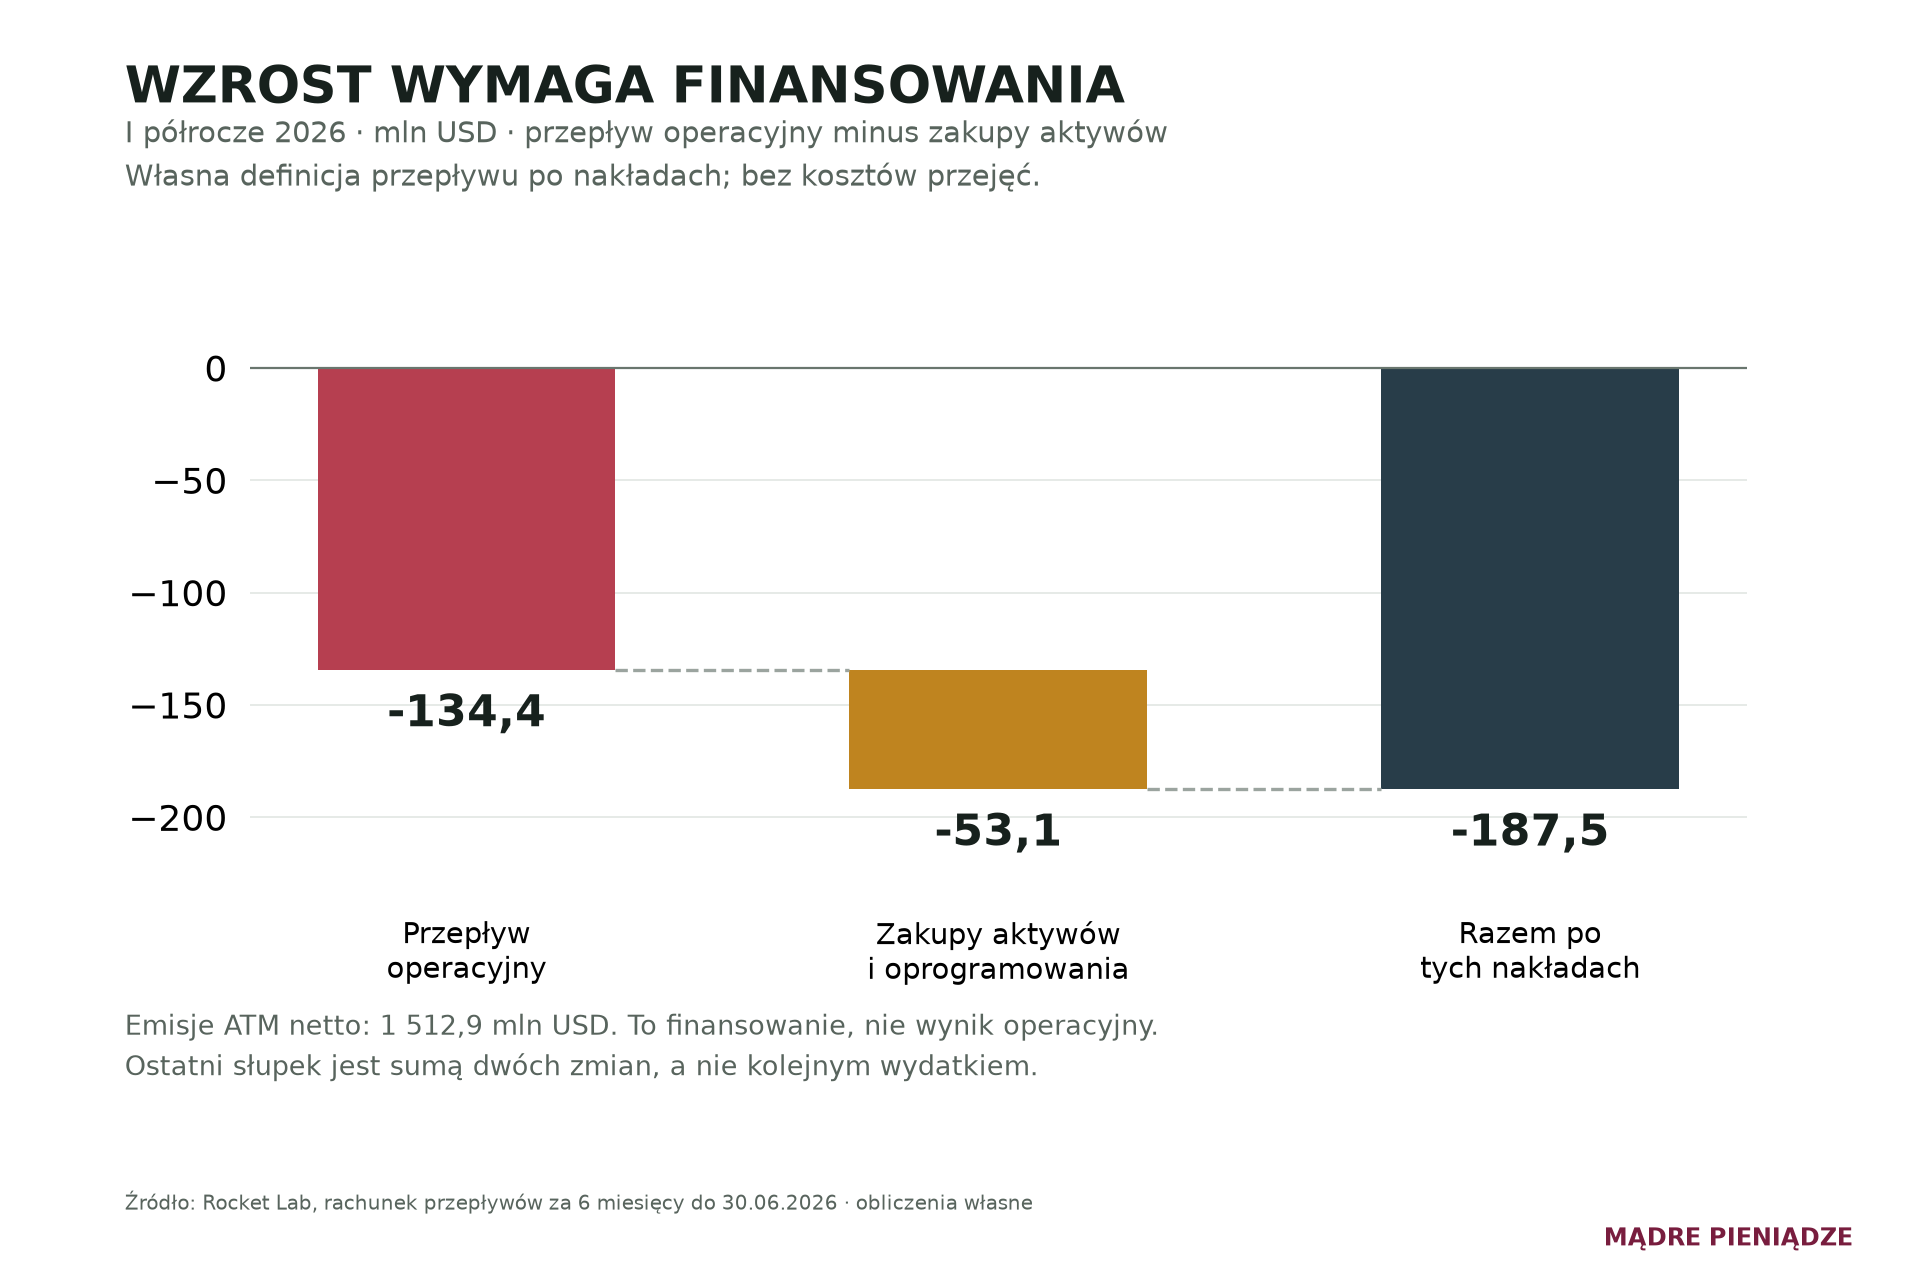
W pierwszym półroczu przepływ operacyjny wyniósł minus 134,407 mln USD. Zakupy rzeczowych aktywów i oprogramowania pochłonęły dalsze 53,112 mln USD. Proste odjęcie daje minus 187,519 mln USD przepływu po tych nakładach. To własna, jawnie określona miara: CFO minus wskazane zakupy, bez kosztów przejęć. Nie nazywamy jej wynikiem kwartalnym ani przepływem całej przyszłej grupy. Rachunek przepływów w wynikach półrocza.
Zapasy, należności i płatności za wykonanie projektów tłumaczą, dlaczego wynik księgowy i gotówka mogą podążać inną drogą. Firma kupuje materiały oraz finansuje pracę, zanim otrzyma całość wynagrodzenia. Zaliczki klientów mogą ten koszt zmniejszać, ale równocześnie rodzą zobowiązanie do wykonania przyszłej dostawy. Nie są swobodnym zyskiem do rozdysponowania.
Dlatego CFO minus CAPEX jest tutaj użyteczne: odpowiada na pytanie, czy bieżąca działalność pokrywa również materialną rozbudowę. Nie odpowiada jeszcze, ile gotówki zostanie po wszystkich zakupach spółek, odsetkach przyszłego finansowania i kolejnych etapach inwestycji. Zestawianie nieporównywalnych definicji FCF prowadziłoby do błędnego wniosku o poprawie.
Istotne jest też źródło zasobów. W tym półroczu emisje ATM przyniosły około 1,513 mld USD po kosztach emisji. To finansowanie przez sprzedaż akcji, nie pieniądze zarobione na satelitach. Duża poduszka płynności ogranicza krótkoterminową presję, lecz inwestor powinien śledzić zarówno gotówkę, jak i liczbę praw do przyszłego wyniku.
Nie wyliczamy mechanicznie liczby lat przetrwania przez podzielenie obecnej gotówki przez ostatnie zużycie. Plan nakładów może się zmienić, a przejęcie może pochłonąć część środków. Taki iloraz miałby sens wyłącznie jako bardzo uproszczony test przy niezmienionych warunkach, nie jako prognoza bezpieczeństwa.
7. Neutron: od większego rynku do powtarzalnego zarobku
Neutron ma według specyfikacji obsługiwać do 13 ton na niską orbitę. Otwiera to inne możliwości niż mały Electron. Deklarowana wielokrotność użycia pierwszego stopnia ma poprawiać ekonomikę, ale parametr projektowy nie jest jeszcze kosztem potwierdzonym w seryjnych lotach. Specyfikacja i etapy rozwoju Neutrona.
Sierpniowy komunikat wskazywał cel dostarczenia pojazdu na stanowisko w czwartym kwartale. Dostarczenie na stanowisko nie oznacza gwarantowanego udanego startu w tym terminie. Tym bardziej nie oznacza ustalonej częstotliwości komercyjnych misji. To trzy różne kamienie milowe, które w uproszczonej narracji łatwo zlewają się w jeden.
Przyszły rachunek powinien obejmować cenę misji, koszt przygotowania i lotu, odtworzenie sprzętu, liczbę możliwych użyć oraz wykorzystanie infrastruktury. Jeśli rakieta wraca, ale jej przygotowanie do ponownego lotu okazuje się długie i kosztowne, korzyść ekonomiczna będzie mniejsza od technicznego sukcesu. Odzysk jest środkiem, nie samodzielnym wynikiem finansowym.
Opóźnienie działa podwójnie: przesuwa przychody, a jednocześnie wydłuża okres finansowania zespołu i infrastruktury. W modelu trzeba więc przesunąć nie tylko datę pierwszej sprzedaży, lecz także koszty, zaliczki, nakłady i ewentualne potrzeby kapitałowe. Zmiana jednej daty przy pozostawieniu reszty bez korekty tworzy pozornie bezpieczną prognozę.
8. Iridium zmienia zakres działalności, ale nie usuwa rachunku
29 czerwca ogłoszono porozumienie dotyczące przejęcia Iridium. Komunikat wskazuje przybliżoną wartość przedsiębiorstwa 8 mld USD, zapłatę częściowo gotówką, częściowo akcjami oraz oczekiwane zamknięcie w połowie 2027 r., po wymaganych zgodach. To nadal transakcja planowana, a nie biznes już uwzględniony w czerwcowych przychodach Rocket Lab. Warunki ogłoszonej transakcji.
Sens strategiczny jest czytelny: producent i dostawca transportu chce także pobierać wynagrodzenie za działającą usługę satelitarną. Powtarzalne wpływy mogłyby zmienić profil grupy. Jednocześnie trzeba zapłacić za ich uzyskanie, utrzymywać sieć i finansować jej przyszłe odtworzenie. Abonament nie znosi kapitałochłonności infrastruktury, która go umożliwia.
Ogłoszona kwota przedsiębiorstwa nie jest samą wypłatą gotówkową dla akcjonariuszy. Dla wyceny trzeba odróżnić EV od wartości kapitału oraz rozliczyć zadłużenie i finansowanie. Zapowiedziane zobowiązanie banków do finansowania pomostowego również nie jest tożsame z już wypłaconym kredytem na bilansie.
15 września konstrukcja finansowania została zaktualizowana. Rocket Lab podał, że zakończył program ATM, pozyskując około 1,944 mld USD brutto przez sprzedaż około 29,3 mln nowych akcji. Zobowiązanie do kredytu pomostowego 3,6 mld USD zostało rozwiązane. Zmiana umowy kredytowej Iridium pozwala zachować jej kredyty po zamknięciu transakcji; część nowych warunków zacznie obowiązywać dopiero wtedy. Formularz 8-K z 15 września.
Ta wiadomość nie oznacza ani zakończonego przejęcia, ani braku kosztu finansowania. Zmienia jego strukturę: emisja zwiększa liczbę akcji, a pozostające kredyty nadal wymagają obsługi. Kwota wrześniowa jest brutto i pochodzi z późniejszego programu; nie wolno podstawiać jej w miejsce wpływów netto z pierwszego półrocza. W modelu potrzebne są oddzielne okresy, prowizje i liczby akcji, żeby nie policzyć tych samych środków dwukrotnie.
Równie uważnie trzeba czytać część akcyjną zapłaty. Umowa przewiduje 27 USD gotówki oraz przelicznik akcji zależny od zdefiniowanej ceny referencyjnej, z dolnym i górnym ograniczeniem. Nagłówkowych 54 USD nie należy traktować jako bezwarunkowo stałej wartości rynkowej otrzymanego pakietu. Szczegóły przelicznika i sposobu ustalenia ceny zawiera nota transakcyjna 10-Q. Dla nabywcy ważna jest liczba wydawanych akcji, a dla sprzedającego również ich przyszła cena.
Oszczędności z integracji należy liczyć na poziomie całej grupy. Wewnętrzna faktura za start nie tworzy dodatkowego przychodu skonsolidowanego. Potencjalna korzyść wynika z niższego kosztu wykonania, lepszego harmonogramu lub dodatkowej sprzedaży klientom zewnętrznym. Dodanie przychodu dostawcy i odbiorcy bez eliminacji transakcji wewnętrznych zawyżyłoby wynik.
Przed zamknięciem potrzebne są dwa modele: samodzielnego Rocket Lab oraz warunkowy model połączenia. Drugi powinien obejmować cenę, nowe akcje, zadłużenie, integrację i utrzymanie konstelacji. Przedstawienie samych oczekiwanych korzyści bez kosztu ich nabycia nie jest analizą wartości dla dotychczasowego akcjonariusza.
9. Jak sprawdzić, ile przyszłości zawiera wycena
Ujemny wynik sprawia, że P/E nie daje tu użytecznego rankingu taniości. EV do przychodów lepiej opisuje skalę oczekiwań, lecz nadal niczego nie rozstrzyga samodzielnie. Dwie firmy z identyczną sprzedażą mogą mieć zupełnie inną marżę, potrzeby inwestycyjne i ryzyko. Niski mnożnik nie naprawia słabego biznesu, a szybki wzrost nie usprawiedliwia dowolnej ceny.
Zamiast udawać precyzję, wykonajmy hipotetyczny test odwrócony, nie bieżącą wycenę RKLB. Załóżmy EV dziś równe 20 mld USD, wymagany roczny zwrot 10%, brak pośrednich przepływów do właścicieli kapitału i mnożnik EV/FCFF równy 25 za pięć lat. FCFF oznacza przepływ dostępny wszystkim dostawcom kapitału po podatku, reinwestycjach i zmianie kapitału obrotowego, przed obsługą finansowania.
Końcowe EV musiałoby w tym uproszczeniu wynieść około 32,21 mld USD. Podzielenie przez 25 daje 1,29 mld USD rocznego FCFF. Przy założonej marży FCFF 15% potrzebna sprzedaż wynosiłaby około 8,59 mld USD. Przy 10% byłoby to 12,88 mld, a przy 20% około 6,44 mld. Jawne założenia i obliczenia Mądre Pieniądze.
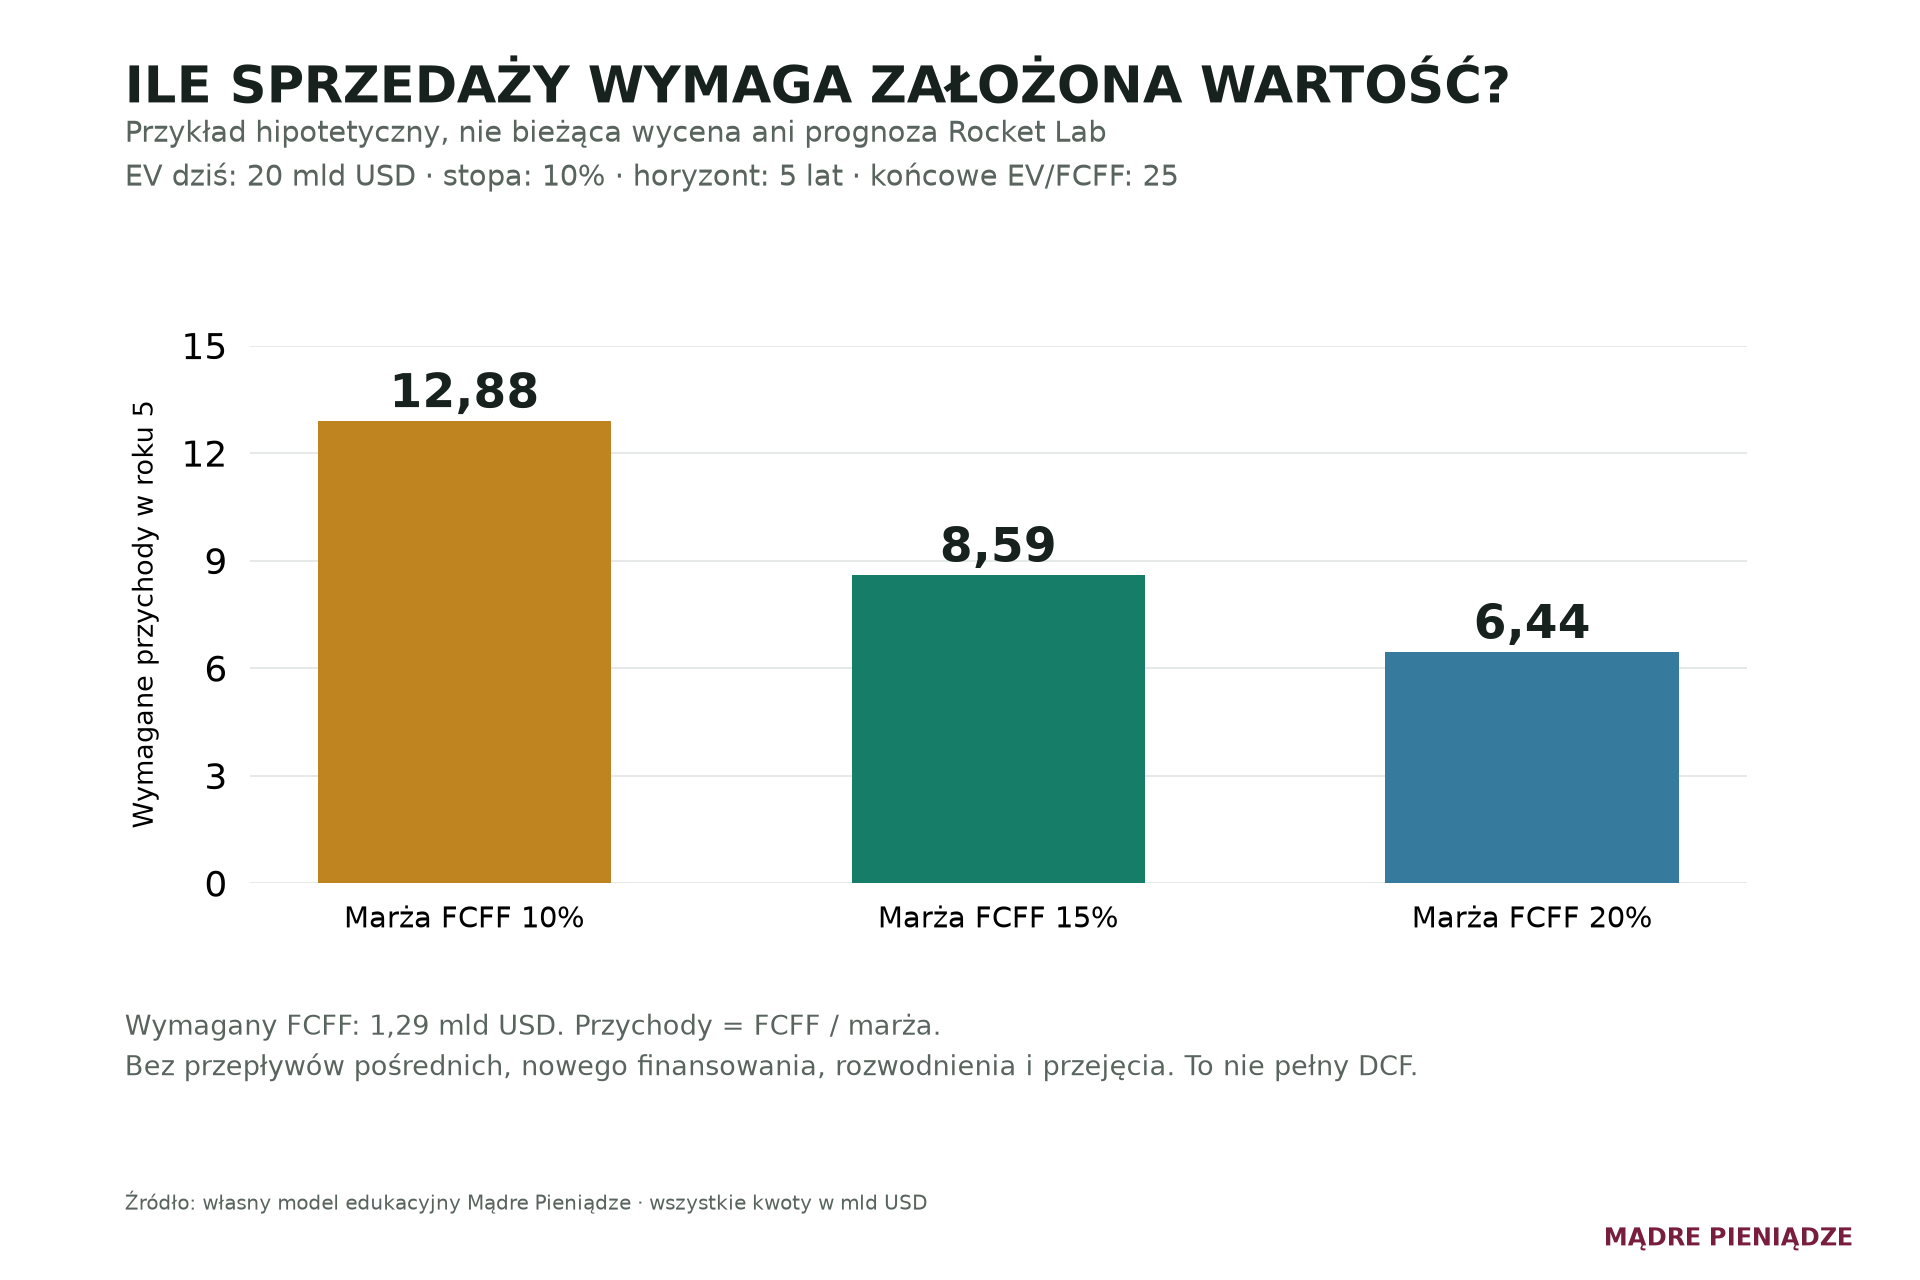
To nie prognoza przychodów Rocket Lab, nie aktualna kapitalizacja i nie cena docelowa. Pomijamy tutaj dodatkowe finansowanie oraz ujemne przepływy okresu rozbudowy, więc nie jest to pełny DCF. Przykład pokazuje wyłącznie, jak bardzo ocena zależy od marży i od tego, ile trzeba zainwestować, aby ją uzyskać.
Pełny model wymagałby osobnych prognoz segmentów, spójnej stopy dyskontowej, przepływów każdego roku i mostu od EV do wartości akcji. Dług odejmujemy, odpowiednią gotówkę dodajemy, a wartość przypadającą akcjonariuszom dzielimy przez właściwą liczbę akcji po rozwodnieniu. Emisji finansującej przejęcie nie można pominąć, jednocześnie dopisując cały nabyty biznes.
Sprawdźmy jeszcze sam wpływ oczekiwań rynku. Jeżeli końcowy mnożnik w naszym przykładzie spadnie z 25 do 20, wymagany FCFF wzrośnie z około 1,29 do 1,61 mld USD. Przy niezmienionej marży 15% potrzebna sprzedaż wyniosłaby około 10,74 mld USD. Firma mogłaby działać lepiej niż dziś, a mimo to nie osiągnąć zwrotu zakładanego przez kupującego. Ryzyko wyceny istnieje niezależnie od ryzyka technicznego; udany produkt nie usuwa go automatycznie.
10. Trzy ścieżki, inne sygnały kontrolne
Sprawna realizacja. Space Systems dostarcza projekty z utrzymaniem jakości marży, Neutron przechodzi kolejne testy, a finansowanie rozwoju nie pogarsza nadmiernie korzyści przypadających na akcję. Potwierdzeniem byłyby wyniki dostaw, malejące zużycie gotówki względem sprzedaży i zgodność terminów. Sam wzrost kursu niczego tutaj nie dowodzi.
Dłuższa droga do skali. Popyt pozostaje, lecz harmonogramy się przesuwają. Firma finansuje dodatkowe miesiące prac. Przychody nadal mogą rosnąć, a wartość dzisiejsza przyszłych przepływów maleć. W takim wariancie ważne jest tempo zużycia gotówki, dyscyplina nakładów i koszt pozyskania nowego kapitału, nie tylko wielkość backlogu.
Trudna integracja albo zmiana zakresu transakcji. Warunki finansowania, zgody lub koszty łączenia biznesów odbiegają od założeń. Trzeba wtedy przeliczyć oba warianty: z przejęciem oraz bez niego. Opóźnienie zamknięcia nie powinno automatycznie oznaczać identycznego opóźnienia wszystkich pozostałych działań firmy; zależności trzeba wykazać, a nie zakładać.
Nie przypisujemy tym ścieżkom arbitralnych procentów prawdopodobieństwa. Ich zadaniem jest wskazanie, co obserwować i co zmieniłoby ocenę. Scenariusz bez warunku potwierdzenia lub odrzucenia łatwo zamienia się w opowieść dopasowywaną po fakcie do dowolnego wyniku.
11. Co sprawdzić przy następnym raporcie
Lista kontrolna powinna być krótka, lecz związana z mechanizmem biznesu: przychody i marża brutto obu segmentów, wkład akwizycji, terminy konwersji backlogu, CFO oraz nakłady, rozwodnienie i etapy Neutrona. Osobno należy aktualizować status Iridium. Mieszanie całej listy w jeden wskaźnik „postępu” ukryłoby słabsze elementy.
Każdą zmianę warto porównać z wcześniejszym założeniem. Jeżeli marża rośnie, sprawdźmy, czy pomogła struktura dostaw, korekta szacunków czy trwałe obniżenie kosztu. Jeżeli przybywa gotówki, ustalmy, czy pochodzi od klientów, z działalności operacyjnej, ze sprzedaży aktywów czy od nowych akcjonariuszy. Identyczny ruch salda może mieć zupełnie inną wymowę.
Praktycznie pomaga jedna tabela prowadzona konsekwentnie co kwartał. Obok wartości wskaźnika powinny znaleźć się jego definicja, okres, wcześniejsze oczekiwanie i krótkie wyjaśnienie różnicy. Nie dopisujemy korzystnego miernika tylko dlatego, że poprzedni przestał wyglądać dobrze. Zmianę definicji oznaczamy, a historię przeliczamy, jeżeli pozwalają na to dane. Taka dyscyplina jest mniej efektowna od kolejnej prognozy kursu, ale znacznie lepiej chroni przed dopasowywaniem przekonań do nagłówków.
Dla inwestora rozliczającego wynik w złotych pozostaje waluta. Cena akcji w USD i kurs USD/PLN wspólnie tworzą wynik przed kosztami i podatkiem. Dobra ocena technologii nie usuwa ryzyka kursowego ani ryzyka koncentracji portfela na jednym wymagającym finansowania sektorze.
12. Firma może wykonać wielki krok, a akcja nie dać dobrego zwrotu
Rocket Lab jest wartościowym przykładem edukacyjnym właśnie dlatego, że łączy rzeczywiste kompetencje z dużą ilością przyszłości do wykonania. Systemy kosmiczne mają już znaczący udział w sprzedaży. Rozwój większej rakiety i planowana działalność operatorska mogą zmienić skalę firmy. Nie zastępuje to jednak pytania o koszt, czas i udział akcjonariusza w końcowym wyniku.
Najważniejsza kolejność rozumowania jest prosta: potrzeba klienta, dostarczony produkt, marża, przepływ pieniężny, finansowanie i dopiero wycena. Skrócenie tej drogi do hasła o rosnącym rynku kosmicznym usuwa z analizy właśnie to, za co inwestor ponosi ryzyko.
Nie wystarczy więc trafnie przewidzieć, że biznes będzie większy. Trzeba jeszcze ustalić, ile tego sukcesu zawiera cena zakupu i co stanie się, jeżeli realizacja potrwa dłużej. To pytanie pozostaje aktualne zarówno po efektownym starcie rakiety, jak i po bardzo dobrym kwartale sprzedaży.
Materiał edukacyjny. Nie jest indywidualną rekomendacją inwestycyjną. Dane historyczne, wypowiedzi producenta i hipotetyczne obliczenia mają różny status; wskazano go przy odpowiednich fragmentach.
Źródła i dalsza lektura
- Electron: specyfikacja producenta
- Rocket Lab: Form 10-Q za II kwartał 2026
- NASA: zakres prac przy ESCAPADE
- IMM Apex: nowe ogniwo kosmiczne
- Wyniki Rocket Lab za II kwartał 2026
- Neutron: projekt i specyfikacja
- Ogłoszenie planowanego przejęcia Iridium
- Mądre Pieniądze: dane i obliczenia wykresów
- SEC: aktualizacja finansowania Iridium z 15 września
Ostatnia aktualizacja wydania: 4 października 2026. Wątpliwość lub korektę zgłoś na office@data-strategy.pl, podając tytuł i fragment.