Tygodniówka
Droga energia, drogi kapitał. Co ten tydzień zmienia w portfelu?
Tygodniówka MP: energia, rentowności obligacji, Fed, dostawy w Europie i polskie spółki. Własny model kosztów, scenariusze i warunki zmiany wniosku.
Rynek potrafi przez długi czas akceptować droższe pieniądze, jeżeli wierzy w rosnące zyski. Trudniej znosi sytuację, w której jednocześnie rośnie koszt finansowania i koszt wytworzenia tych zysków. Tydzień zakończony 11 października pokazał właśnie to napięcie: amerykańskie akcje utrzymały siłę, lecz energia, obligacje i nastroje konsumentów stawiały firmom coraz bardziej wymagające pytania. Dla polskiego inwestora istotny jest nie sam kierunek indeksu, lecz to, które przedsiębiorstwa potrafią obronić gotówkę w takich warunkach.
Nasza teza brzmi: dopóki presja energetyczna nie ustępuje w fizycznych dostawach, odporność finansowania i marży ma większą wartość niż sama obietnica wzrostu sprzedaży. Nie oznacza to nadchodzącego załamania wszystkich aktywów. Oznacza większą różnicę między dobrym wynikiem księgowym a pieniędzmi, które naprawdę zostają właścicielowi. Ocenę można zmienić, gdy poprawa podaży energii, spokojniejsze oczekiwania inflacyjne i wyniki firm zaczną wskazywać ten sam kierunek.
Co wydarzyło się w siedem dni
Zakres tego wydania obejmuje pełne siedem dni: od 4 października, godz. 11:00, do 11 października, godz. 11:00 czasu Warszawy. Źródła odczytano później, podczas przygotowania projektu 12 października. Wnioski odnoszą się do informacji dostępnych przed granicą wydania, a nie do późniejszego zachowania rynku.
6 października EIA opublikowała nowy scenariusz rynku energii. 7 października pojawił się protokół wrześniowego posiedzenia Fed. Pod koniec tygodnia europejskie rozmowy handlowe i decyzje dotyczące surowców krytycznych przypomniały, że bezpieczeństwo dostaw ma cenę i wymaga czasu. W Polsce ta sama kwestia była widoczna w kosztach paliwa oraz w rozróżnieniu pomiędzy deklarowanym wsparciem firm a faktycznym wykonaniem programów.
Piątkowy S&P 500 zakończył sesję na 7811,54 punktu, z dziennym wzrostem 0,59%. Nasdaq Composite zyskał 0,64%, Dow Jones 0,83%. To zamknięcie 9 października, nie niedzielny odczyt. Nie przypisujemy wzrostów jednej informacji politycznej: cena indeksu odzwierciedla jednocześnie oczekiwania wyników, wycenę ryzyka i przepływy. PAP Biznes przez Bankier.
Zestawienie akcji i obligacji wymaga równie starannej daty. Dziesięcioletnia rentowność Treasury wynosiła 5,31% w poniedziałek i 5,24% w piątek. Wobec poprzedniego piątku, kiedy wynosiła 5,28%, zmalała o cztery punkty bazowe. Wysoki poziom finansowania pozostał ważny, ale oficjalne dane dzienne nie uzasadniają zdania, że rentowność rosła przez cały tydzień. Treasury.
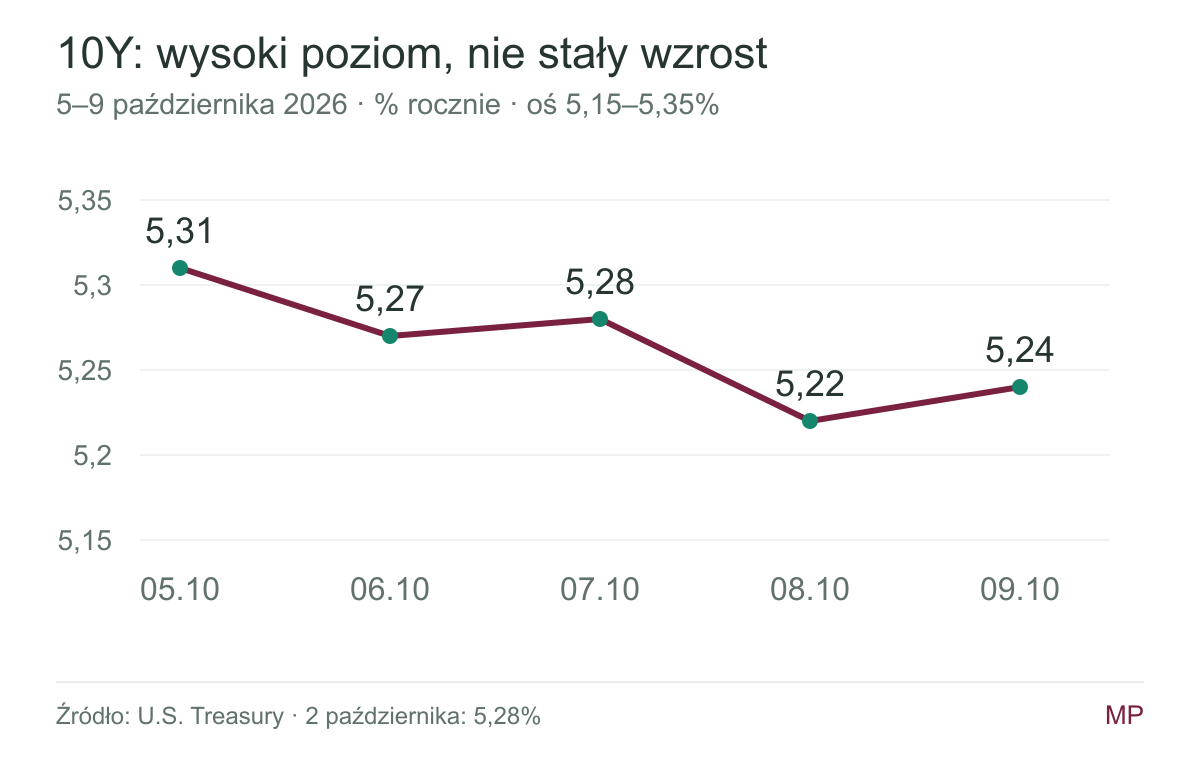
Nominalne rentowności par, procent rocznie. Poprzedni piątek 2.10: 5,28%. Wykres nie przedstawia notowań śróddziennych.
Energia działa przez dostawę, nie przez deklarację
Październikowa EIA szacowała ograniczenie wydobycia związane z zaburzeniami w regionie Hormuzu na 5,76 mln baryłek dziennie w sierpniu i 4,77 mln we wrześniu. Na czwarty kwartał prognozowała 4,47 mln. Pierwsze dwie wartości są szacunkami, trzecia prognozą. Kierunek wskazuje częściową poprawę podaży, ale poziom nadal oznacza istotne ograniczenie. EIA, STEO.
Ten układ ma ważniejszą treść niż pojedynczy skok ceny. Rynek fizyczny potrzebuje drogi transportu, ubezpieczenia, sprawnej infrastruktury i odpowiedniej jakości surowca. Zapowiedź dostawy może zmniejszyć premię za strach, lecz jej skuteczność zależy od wykonania. Ropa w jednym miejscu nie jest automatycznie gotowym paliwem w innym. Rafineria musi pasować do surowca, a odbiorca otrzymać produkt w terminie, którego potrzebuje.
Niedobór gotowego diesla potrafi więc utrzymać wysoką cenę nawet przy uspokojeniu baryłki. Różnica między ceną ropy a ceną produktów odzwierciedla także zdolności rafineryjne, zapasy i logistykę. Inwestor analizujący producenta ropy powinien oddzielić korzyść z surowca od sytuacji rafinerii. Firma transportowa znajduje się jeszcze dalej w tym łańcuchu: płaci za paliwo, ale nie zawsze może szybko skorygować kontrakt z klientem.
Warto obserwować kolejność zmian. Najpierw powinny poprawiać się fizyczne przepływy i dostępność produktu, potem zapasy oraz koszty transportu, a dopiero dalej ceny dla odbiorcy. Jeżeli spada wyłącznie premia polityczna, a niedobór pozostaje, część poprawy może okazać się nietrwała. Jeżeli ceny spadają razem z popytem, wiadomość dla konsumenta jest korzystna, lecz dla producenta i gospodarki wymaga innej interpretacji.
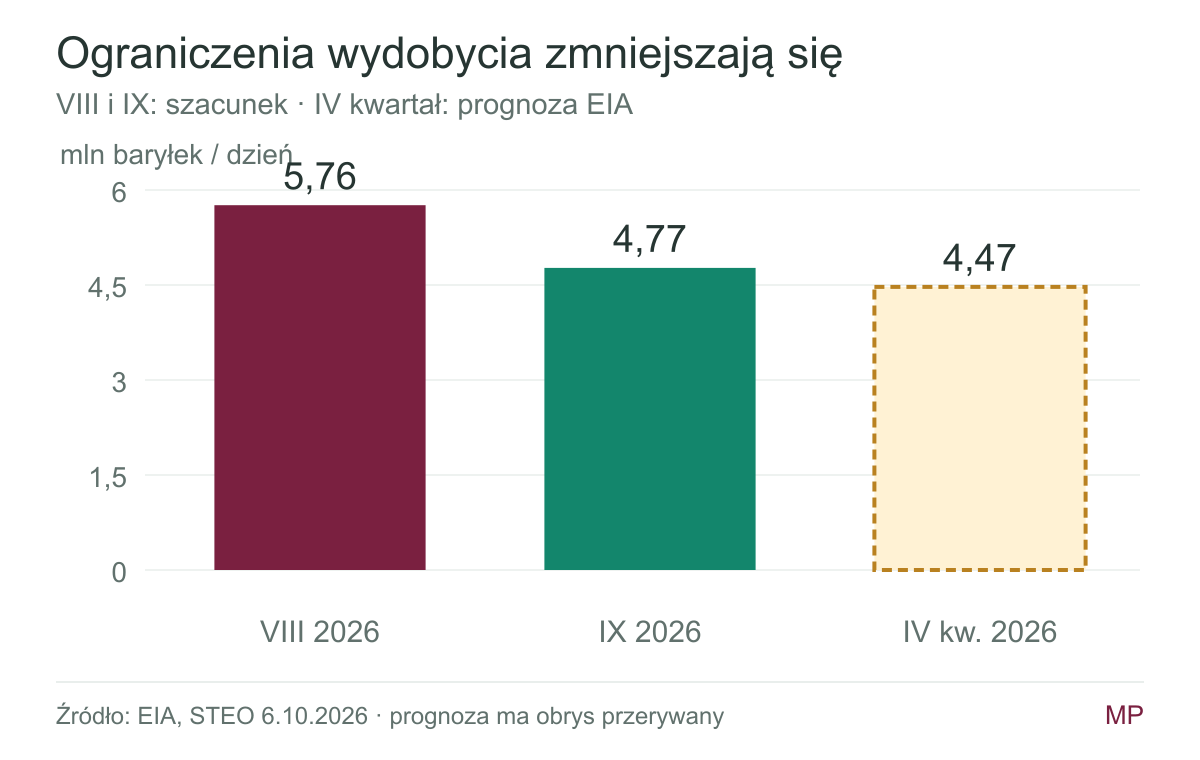
Mln baryłek dziennie. Sierpień i wrzesień: szacunek EIA; IV kwartał: prognoza oznaczona odmiennym stylem. Nie są to utracone zapasy.
9 października OFAC wydało General License 135, dopuszczając określone transakcje związane z rosyjskim dieslem do 7 kwietnia 2027 roku, godz. 00:01 EDT. Dokument zachowuje wyłączenia dotyczące obciążeń wskazanych rachunków rosyjskich instytucji państwowych. Nie jest zniesieniem wszystkich sankcji. OFAC, licencja 135.
Zmiana prawna może ułatwić przesunięcie paliwa między odbiorcami, ale jej skutek dla globalnej podaży zależy od tego, czy pojawi się dodatkowa produkcja, czy tylko inny kierunek istniejącej dostawy. W pierwszym przypadku dostępność produktu może się poprawić. W drugim jeden odbiorca otrzyma to, czego zabraknie innemu, a presja na całą cenę będzie mniejsza. Dlatego deklarowane wielkości dostaw nie zastępują kontroli wykonania, jakości paliwa i terminu rozładunku.
Kiedy szok kosztowy staje się sprawą banku centralnego
Bank centralny nie wyprodukuje dodatkowego paliwa. Może jednak wpływać na warunki, w których jednorazowy skok kosztów przechodzi do kolejnych cen i wynagrodzeń. Jeśli firmy z łatwością przenoszą koszty, a gospodarstwa domowe akceptują podwyżki, presja może się rozszerzać. Jeśli popyt słabnie, przedsiębiorstwa częściej oddają część marży, zamiast podwyższać cennik. Ta różnica decyduje o reakcji polityki pieniężnej.
Protokół FOMC opublikowany 7 października opisuje wrześniowe rozważania o ryzyku utrwalenia inflacji i wpływie energii. Nie należy czytać go jako decyzji podjętej w dniu publikacji. Między posiedzeniem a odczytem protokołu pojawiają się nowe informacje, których zapis nie obejmuje. Fed, protokół z 15–16 września.
Z punktu widzenia inwestora mniej istotne jest odgadnięcie jednej konferencji, a bardziej rozpoznanie warunków, które pozwolą obniżyć koszt pieniądza. Gdy energia drożeje, płace i ceny usług pozostają odporne, a inwestycje zwiększają popyt na zasoby, bank centralny ma mniej swobody. Gdy presja kosztowa wygasa bez silnego osłabienia aktywności, może działać w spokojniejszym otoczeniu. W obu przypadkach liczą się dane, nie sam ton wypowiedzi.
Właśnie dlatego konsument zasługuje na miejsce obok wykresu indeksu. Wstępny październikowy Michigan pokazał 46,3 punktu wobec 48,1 we wrześniu. Ocena bieżących warunków osłabła z 50,9 do 44,7, podczas gdy oczekiwania wzrosły z 46,3 do 47,3. To rozbieżność, nie jednolite załamanie wszystkich komponentów. Dane pozostają wstępne. University of Michigan.
Badanie mierzy deklaracje, a nie rachunki kasowe. Słabszy nastrój nie musi natychmiast oznaczać spadku wydatków. Gospodarstwa mogą korzystać z oszczędności, kredytu albo wyższych dochodów. Różnica między oceną sytuacji i faktycznymi zakupami jest jednak sygnałem do kontroli. Szczególnie interesujące stają się produkty, z których klient może zrezygnować, i firmy zależne od finansowania konsumpcji.
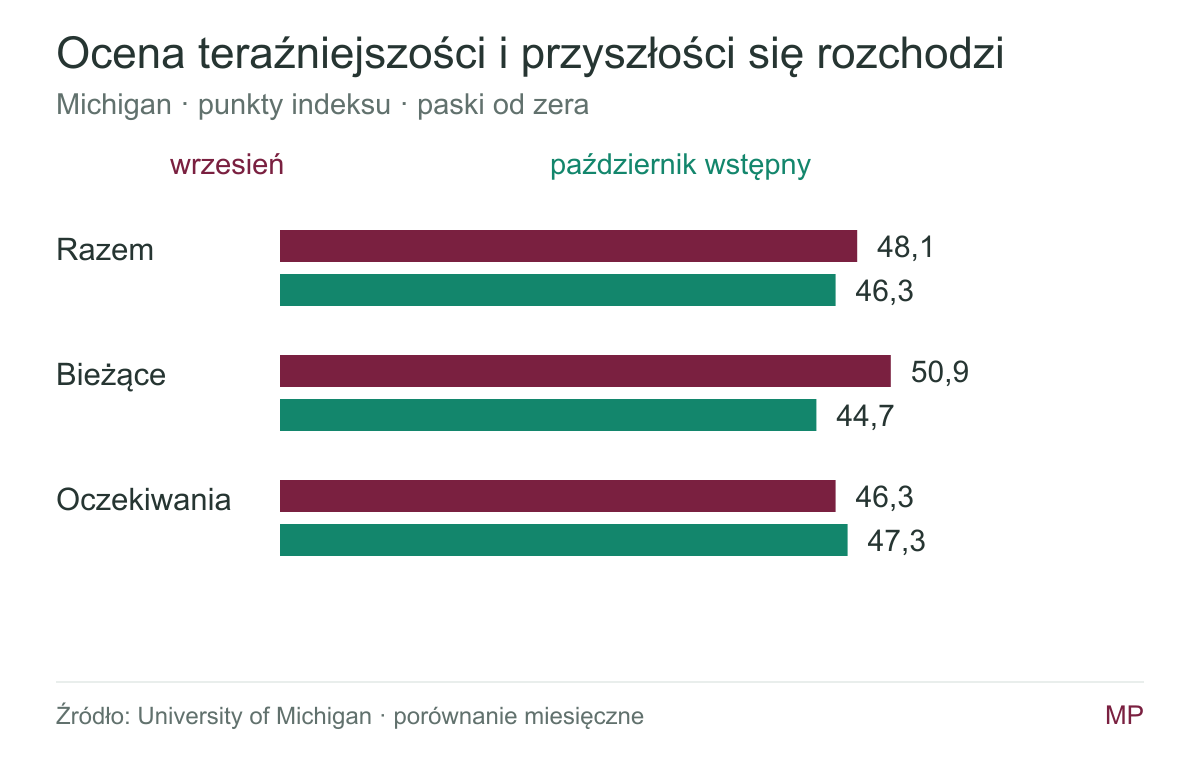
Punkty indeksu; wrzesień oraz wstępny październik 2026. Własny wykres na danych Michigan, bez zamiany nastrojów na prognozę PKB.
Zyski mogą rosnąć, nawet gdy warunki się pogarszają
Wysoki indeks i słabszy konsument nie są logiczną sprzecznością. Giełda skupia przedsiębiorstwa o różnych klientach, marżach i źródłach finansowania. Duża firma technologiczna może korzystać z inwestycji biznesowych, gdy lokalny sprzedawca produktów domowych odczuwa oszczędności rodzin. Przychody części spółek powstają za granicą. Skład indeksu nie jest reprezentatywnym koszykiem codziennych wydatków mieszkańca.
Istotne jest też rozłożenie oczekiwań. Kurs rośnie, gdy rynek podnosi ocenę przyszłej gotówki albo obniża wymaganą rekompensatę za ryzyko. Może więc rosnąć mimo gorszego odczytu, jeśli wynik okazał się mniej słaby od obaw. Taka interpretacja wymaga znajomości oczekiwań i innych informacji, a nie dopisania jednej przyczyny po sesji. W tym wydaniu nie przedstawiamy żadnej korelacji jako dowodu sprawczości.
Kolejny sezon wyników powinien być czytany przez marże i gotówkę. Firma może osiągnąć wyższą nominalną sprzedaż dzięki cenie, jednocześnie sprzedając mniej produktów. Może zaraportować zysk, lecz zwiększyć należności, zapasy i potrzebę kredytu. Może poprawić wynik na akcję przez skup finansowany długiem. Każdy z tych przypadków wymaga innego rachunku niż proste porównanie dwóch przychodów.
W tym otoczeniu prognoza zarządu jest hipotezą do sprawdzania. Szukamy jej założeń: ceny surowca, kursu walutowego, popytu i nakładów. Pytamy również, co firma zrobi w słabszym wariancie. Możliwość przesunięcia inwestycji albo dostosowania kosztów jest warta więcej niż odważna deklaracja bez planu. Najsłabszym punktem modelu bywa nie sam szacunek sprzedaży, lecz założenie, że finansowanie zawsze będzie dostępne.
Europejski przemysł kupuje czas
9 października rozmowy UE i Chin przyniosły wstępne porozumienie dotyczące handlu, samochodów hybrydowych i dostaw ziem rzadkich. Szczegóły oraz zakres wymagały dalszego zatwierdzenia. Nie traktujemy tego jako zakończonej zmiany zasad. W opisach agencji występowały różnice dotyczące ograniczeń samochodowych, dlatego nie budujemy modelu na jednej nieuzgodnionej liczbie. Reuters przez MarketScreener.
Tego samego dnia Komisja Europejska ogłosiła wybór 46 nowych strategicznych projektów surowcowych w 16 krajach, w tym w Polsce. Lista obejmuje osiem projektów wydobywczych, jedenaście przetwórczych, dziewiętnaście recyklingowych i osiem zintegrowanych. To wybór projektów, a nie 46 nowych działających zakładów. Komisja Europejska.
Obie informacje dotyczą tego samego ograniczenia z dwóch stron. Negocjacje mogą poprawić dostępność dostaw teraz. Nowa infrastruktura może zmniejszyć zależność później. Pomiędzy ogłoszeniem a produkcją znajdują się jednak pozwolenia, finansowanie, budowa, technologia i odbiorcy. Przedsiębiorstwo nie tworzy ekonomicznej wartości samym statusem strategicznym. Musi jeszcze dostarczyć produkt w cenie, która pozwoli mu zarabiać.
Powstaje przy tym koszt bezpieczeństwa. Dywersyfikacja dostaw może zwiększyć odporność, nawet jeśli najtańsza oferta pozostaje gdzie indziej. Dla europejskiego producenta istotne są więc nie tylko koszty jednostkowe, ale też prawdopodobieństwo przerwy w działalności. Droższy komponent dostępny na czas bywa bardziej wartościowy niż tańszy, którego nie można otrzymać. W rachunku wyceny trzeba to pokazać jako możliwą zmianę marży, nakładów i ryzyka, nie jako bezwarunkowo dobrą wiadomość.
Polska odczuwa ten mechanizm w kosztach i zamówieniach
Na dni 10–12 października podano maksymalną cenę diesla 8,06 zł za litr i benzyny Pb95 6,97 zł za litr. To limit dla wskazanego okresu, nie średnia wszystkich cen sprzedaży. Money, informacja o obwieszczeniu.
Dla firm znaczenie zależy od konstrukcji umowy. Przewoźnik z klauzulą paliwową może przenieść część kosztu, choć często z opóźnieniem. Przewoźnik rozliczany według stałej stawki oddaje marżę. Sprzedawca, którego odbiorcy oszczędzają, może nie odzyskać wyższego kosztu dostawy. Nawet przy podobnym wzroście sprzedaży wyniki tych przedsiębiorstw będą różne. Dlatego sektor jest użyteczną kategorią porównania, lecz zbyt szeroką kategorią decyzji.
Po stronie popytu pojawił się plan ochrony ludności na lata 2027–2031, przyjęty przez rząd 6 października. MSWiA podało ponad 102 mld zł planowanych nakładów. Kwota dotyczy programu wieloletniego, nie już wypłaconych pieniędzy ani zamówień przypisanych konkretnej spółce. MSWiA.
Wartość dla wykonawcy powstanie dopiero, gdy zostaną określone zakres, harmonogram, finansowanie i warunki przetargów. Duży rynek zamówień może zwiększać przychody, lecz konkurencja o kontrakt może obniżać marżę. Wykonawca potrzebuje też kapitału na materiały i pracę przed zapłatą. Z punktu widzenia akcjonariusza korzystna jest kombinacja realistycznej marży, bezpiecznych rozliczeń i zdolności wykonania, a nie sama wielkość publicznego programu.
Przyjęcie programu jest również inną kategorią informacji niż projekt cyfryzacji małych i średnich firm do 2035 roku. W tym drugim przypadku opublikowano założenia projektu, z priorytetami obejmującymi między innymi budownictwo, transport, zdrowie i handel. Nie opisujemy go jako wdrożonego systemu wsparcia. PAP przez Bankier.
Dwie wiadomości z GPW uczą czytać właściwy etap
W wezwaniu na Żabkę poinformowano o braku sprzeciwu w procedurze subsydiów zagranicznych. Pozostawał jednak warunek zgody antymonopolowej. Cena wezwania wynosząca 32 zł nie usuwa ryzyka czasu i warunków zamknięcia transakcji. Zgoda jednego organu nie jest zakończeniem przejęcia. PAP Biznes przez Bankier.
To ważna lekcja również poza tą spółką. Inwestycja oparta na zdarzeniu wymaga mapy warunków: jakie decyzje pozostały, kto je podejmuje, kiedy można oczekiwać rozstrzygnięcia i co stanie się przy odmowie. Potencjalna różnica ceny jest wynagrodzeniem za to ryzyko. Bez takiej mapy inwestor może nazwać arbitrażem zwykłe oczekiwanie, że wszyscy uczestnicy wykonają plan.
Atal podał z kolei 1122 przekazane lokale w trzecim kwartale i 2135 od początku roku. To przekazania, nie nowe umowy sprzedaży. PAP Biznes przez Bankier.
W deweloperze trzeba oddzielić popyt na nowe umowy od ukończenia projektów sprzedanych wcześniej. Duża liczba przekazań może wspierać rozpoznanie przychodów, lecz nie opisuje samodzielnie przyszłego portfela zamówień. Nowe umowy, rezygnacje, harmonogramy budów i gotówka klienta odpowiadają na inne pytania. W tym tygodniu właśnie precyzja pojęcia była ważniejsza od samej efektownej liczby.
Technologia zmienia marżę, nie tylko narrację
W telekomunikacji pojawiła się kolejna zapowiedź konkurencji: SpaceX uzgodnił zakup portfela niskich częstotliwości od Grain Management. Transakcja wymagała zatwierdzenia FCC, co potwierdziła kancelaria obsługująca sprzedającego. Tygodniowe relacje rynkowe opisywały spadki kursów operatorów. Nie utożsamiamy planu sieci z gotową usługą o potwierdzonej rentowności. Latham & Watkins, PAP Biznes, podsumowanie sesji.
Dla wyceny operatora istotne są dwa odrębne pytania. Czy nowy uczestnik może odebrać klienta i przychód? Ile istniejąca firma musi wydać, by utrzymać swoją pozycję? Nawet bez gwałtownej utraty sprzedaży większe nakłady lub promocje mogą zmniejszyć wolną gotówkę. Z drugiej strony zasięg, zdolność obsługi wielu użytkowników i działanie w budynkach mogą ograniczać skalę nowej konkurencji. Te warunki należy sprawdzić w danych technicznych i wynikach, a nie rozstrzygać samym nazwiskiem przedsiębiorcy.
Podobny rachunek dotyczy nakładów na AI. Wydatki odbiorcy tworzą przychód dostawcy, ale nie dowodzą jeszcze zwrotu dla odbiorcy. Musimy ustalić, czy rozwiązanie obniża koszt wykonania zadania, zwiększa sprzedaż lub pozwala oszczędzić czas, który można przeznaczyć na wartościową pracę. Jeśli korzyść pozostaje deklaracją, model opiera się na oczekiwaniu. Jeśli pojawia się w trwałej marży i przepływach, można ją liczyć.
Istotny staje się koszt zgodności oraz kontroli. 9 października komisarz Henna Virkkunen mówiła o wnioskach dotyczących bezpieczeństwa zaawansowanych modeli i praw autorskich, skierowanych między innymi do OpenAI oraz Anthropic. To wnioski o informacje, nie nałożone kary. PAP przez Bankier.
Model firmy pokazuje, gdzie znika gotówka
Zamiast odgadywać wynik konkretnego emitenta, zbudujmy prosty przykład. Firma osiąga 100 jednostek przychodu. Energia kosztuje 10, pozostałe koszty operacyjne 80, a wynik operacyjny wynosi 10. Zadłużenie oprocentowane w kwocie 40 przy stopie 6% oznacza 2,4 kosztu finansowego. Wynik przed podatkiem to 7,6. Wszystkie liczby są hipotetyczne.
Jeśli energia drożeje o 20%, jej koszt rośnie do 12. Przy niezmienionej cenie sprzedaży wynik operacyjny spada do 8. Jeśli równocześnie całe modelowe zadłużenie odnawia się przy 8%, odsetki wynoszą 3,2. Przed podatkiem zostaje 4,8, czyli około 36,8% mniej niż początkowo. Dwa umiarkowane ruchy kosztów dały mocny spadek wyniku, ponieważ obciążają stosunkowo małą nadwyżkę.
To nie prognoza marży polskich firm. Model zakłada brak zabezpieczenia cen energii, pełne odnowienie finansowania i brak reakcji zarządu. Rzeczywiste przedsiębiorstwo może podnieść ceny, ograniczyć nakłady, poprawić efektywność albo posiadać stałe oprocentowanie. Właśnie te różnice są przedmiotem selekcji. Gdy ktoś mówi ogólnie, że droższe paliwo uderzy w spółki, pytamy: w które, kiedy i przez jaki udział w kosztach?
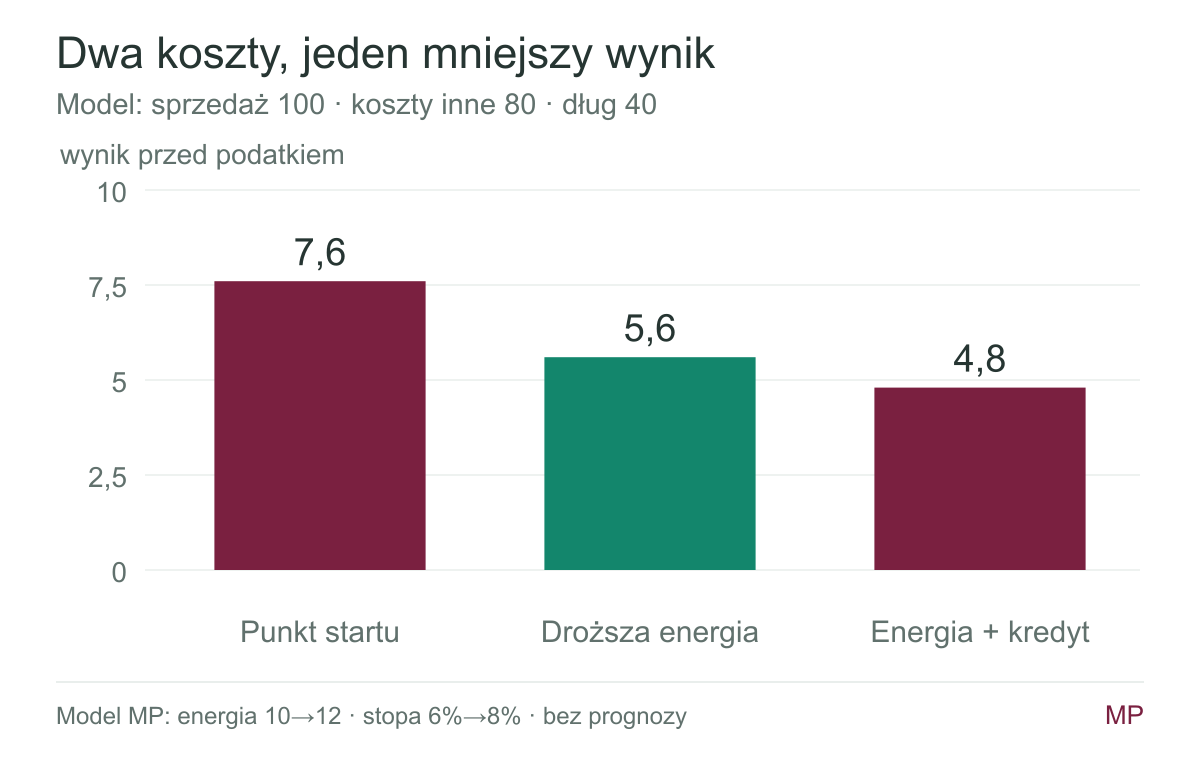
Jednostki umowne. Przychód 100, pozostałe koszty operacyjne 80, dług 40. Model bez podatków, amortyzacyjnych korekt i zmian kapitału obrotowego; nie przedstawia wyniku spółki.
Możliwość przeniesienia kosztu również trzeba policzyć. Podwyżka ceny o dwie jednostki przy niezmienionym wolumenie skompensowałaby wzrost kosztu energii w tym przykładzie. Ale klient może kupić mniej. Firma potrzebuje więc nie tylko cennika, lecz rzeczywistej siły popytu. Wydatki gospodarstw i kondycja odbiorców biznesowych łączą analizę makro z rachunkiem pojedynczego przedsiębiorstwa.
Jak porównywać aktywa w tym otoczeniu
Akcje producentów surowców mogą korzystać z wyższej ceny produktu, lecz ich wartość zależy także od kosztu wydobycia, nakładów, podatków i trwałości ceny. Zakup przy założeniu, że wyjątkowo wysoka marża będzie wieczna, potrafi zniwelować korzyść z trafnej prognozy surowca. Z kolei firma zużywająca energię może pozostać atrakcyjna, jeśli ma zabezpieczony koszt, mocną pozycję wobec klienta i cenę akcji uwzględniającą słabszy rok.
Obligacje trzeba porównywać przez termin i walutę. Długi papier o stałych płatnościach jest bardziej wrażliwy na zmianę rentowności niż krótki instrument. Fundusz odnawiający ekspozycję nie kończy jej w określonym dniu tak jak pojedyncza emisja. Nominalny dochód w dolarach nie gwarantuje dodatniego wyniku w złotych. Bez zabezpieczenia kurs może poprawić lub pogorszyć rezultat, niezależnie od jakości emitenta.
Złoto nie wypłaca gotówki. Jego rola zależy od oczekiwań dotyczących pieniądza, realnego kosztu utrzymywania aktywa i zapotrzebowania na ochronę. Nie zakładamy, że każda informacja o zadłużeniu musi podnosić cenę metalu. Silniejszy dolar albo wyższy realny dochód konkurencyjnych instrumentów może działać w przeciwną stronę. Przypisanie złotu funkcji w portfelu powinno poprzedzać próbę odgadnięcia kolejnego tygodnia ceny.
Gotówka ma natomiast wartość możliwości działania. Pomaga uniknąć sprzedaży aktywa tylko dlatego, że przyszedł termin wydatku. Jej utrzymywanie wiąże się z kosztem inflacji i utraconych szans. Dlatego nie traktujemy jej ani jako błędu, ani jako odpowiedzi na każdy problem. Wielkość rezerwy wynika z zobowiązań, stabilności dochodu i czasu potrzebnego do odtworzenia płynności.
Trzy scenariusze na dalszy etap
Pierwszy wariant to stopniowa poprawa. Przepływy energii rosną, presja cenowa słabnie, a przedsiębiorstwa zachowują zamówienia. W takim układzie maleje obciążenie marży i pojawia się przestrzeń dla spokojniejszych warunków finansowania. Potwierdzenia szukamy w dostawach, zapasach, cenach zakupu i prognozach firm. Wariant traci siłę, jeśli niższe koszty są wyłącznie rezultatem słabnącego popytu.
Drugi wariant to przedłużona presja. Ograniczenia podaży pozostają, a firmy przenoszą większą część kosztów na klienta. Finansowanie nie tanieje wystarczająco szybko. Analiza powinna wtedy szczególnie premiować bezpieczną mapę zapadalności, umiarkowane potrzeby nakładów i zdolność zachowania gotówki. Ten wariant osłabiłaby trwała poprawa logistyki energii oraz spadek presji cenowej mimo utrzymania aktywności.
Trzeci wariant to osłabienie popytu. Firmy tracą wolumen, gospodarstwa ograniczają zakupy, a energia tanieje razem z aktywnością. Koszty finansowania mogą z czasem spadać, ale wyniki spółek nie muszą od razu korzystać. Trzeba wtedy oddzielić przedsiębiorstwa zależne od cyklu od tych z trwalszym popytem. Uporczywa inflacja przy słabej aktywności byłaby najtrudniejszym rozwinięciem tego scenariusza, bo ograniczałaby pomoc niższych stóp.
Nie przydzielamy tym wariantom liczbowych prawdopodobieństw, których nie potrafimy wiarygodnie oszacować. Własny model służy do określenia wrażliwości portfela, a nie do stworzenia pozoru precyzji. Zamiast jednego celu cenowego potrzebujemy listy obserwacji, które wzmacniają lub osłabiają dany mechanizm.
Państwo i firma płacą za czas inaczej
Wzrost rentowności nie zwiększa od razu kosztu całego istniejącego długu państwa. Obligacje z wcześniej ustalonym kuponem nadal mają swoje warunki. Nowa cena pieniądza przenosi się na budżet przez nowe emisje i refinansowanie zapadających papierów. Im więcej potrzeb pożyczkowych przypada na trudniejszy okres, tym szybciej rośnie obciążenie. Samo przemnożenie całego zadłużenia przez nową rentowność zawyża więc krótkoterminowy efekt i pomija harmonogram.
Podobnie jest w przedsiębiorstwie. Jeśli tylko część długu ma zmienne oprocentowanie, podwyżka stóp nie obciąża jednakowo każdej transzy. Firmę może za to zaboleć odnowienie kredytu obrotowego, gdy klient płaci później, a zapasy są droższe. Bilans na koniec roku wygląda wówczas spokojnie, lecz potrzeba finansowania w sezonie jest znacznie większa. Warto analizować miesiące największego zapotrzebowania na gotówkę, nie wyłącznie ostatni dzień sprawozdania.
Różnica między państwem i firmą ujawnia się w sposobie dostosowania. Firma może ograniczać nakłady, sprzedawać aktywa albo zmieniać produkt. Państwo zmienia wydatki, podatki i warunki finansowania, a skutki rozkłada między różne grupy. Wyższy koszt długu może zwiększyć presję na budżet, ale nie przesądza, kto ją poniesie. W analizie polskiego rynku trzeba więc odróżnić ogólną potrzebę oszczędności od konkretnej, uchwalonej zmiany wpływającej na spółkę lub konsumenta.
Ryzyko często przychodzi dwa razy
Portfel może być dobrze zróżnicowany według nazw i słabo według determinant. Producent materiałów budowlanych, deweloper i dostawca wyposażenia wnętrz wyglądają jak trzy różne branże, lecz mogą zależeć od tego samego popytu mieszkaniowego. Bank finansujący te przedsięwzięcia dodaje kolejną ekspozycję. Przy osłabieniu klienta i droższym kredycie niekorzystny ruch pojawia się w kilku pozycjach jednocześnie. Sam podział na sektory go nie ujawnia.
Podobny podwójny efekt powstaje w firmie posiadającej przychody w jednej walucie i zobowiązania w drugiej. Zmiana kursu może zmniejszyć sprzedaż po przeliczeniu oraz podnieść koszt spłaty. Eksporter nie jest automatycznie beneficjentem słabszego złotego, jeśli importuje dużo komponentów i ma zagraniczny dług. Potrzebujemy mapy przychodów, zakupów i finansowania według walut. Zabezpieczenie może zmienić czas działania tego ryzyka, ale jego zakres i termin trzeba przeczytać w sprawozdaniu.
Własny test portfela można rozpocząć bez skomplikowanego modelu. Dla każdej pozycji zapisujemy najważniejszego klienta, koszt, walutę i źródło finansowania. Następnie szukamy wspólnych odpowiedzi. Jeśli kilka aktywów wymaga jednocześnie taniego kredytu i mocnego popytu, sprawdzamy, ile kapitału zależy od tego układu. To nie dowód, że należy natychmiast sprzedać. To informacja, jaka kombinacja zmian może najbardziej osłabić przyszły wynik.
W tym tygodniu szczególnie użyteczny jest test dwóch ruchów naraz. Wyższy koszt paliwa i droższe finansowanie obciążają nie tylko rachunek wyników, lecz także kapitał obrotowy. Firma potrzebuje więcej pieniędzy na podobną ilość produktu, a zapłata za ich pożyczenie rośnie. Jeśli dodatkowo klient wydłuża termin, presja może pojawić się wcześniej niż słabszy raport kwartalny. To dlatego obserwacja należności i zapasów pomaga wychwycić problem, zanim zyska efektowny nagłówek.
Z czego zbudować następny przegląd
Dane warto układać według częstotliwości, z jaką naprawdę powstają. Cena obligacji może zmieniać się codziennie, bilans energetyczny jest szacunkiem okresowym, a wynik firmy zamyka się w sprawozdaniu. Codzienna kontrola miesięcznej serii nie oznacza nowego odczytu. Bez tego rozróżnienia łatwo uznać liczbę za aktualną dlatego, że ekran odświeżył się rano. W rejestrze powinny pozostać okres, data publikacji i czas kontroli.
Następnie porównujemy wykonanie z wcześniej zapisanym założeniem. Jeśli oczekiwaliśmy poprawy dostaw, sprawdzamy właśnie dostawy, nie tylko spadek ceny w reakcji na wypowiedź. Jeśli teza o spółce opierała się na lepszej konwersji zysku na gotówkę, kontrolujemy ten rachunek. Jeśli liczyliśmy na publiczne zamówienia, szukamy dokumentu przetargu i umowy. Pozwala to oceniać postęp bez przesuwania celu za każdym razem, gdy pojawi się niewygodna informacja.
Wnioski powinny mieć termin ponownej oceny. Nie każda hipoteza wymaga reakcji po jednej sesji, ale nie każda może też czekać rok. Mapę zapadalności sprawdzamy przed ważnym refinansowaniem, popyt po kolejnych raportach, a ryzyko energii po istotnej zmianie fizycznych przepływów. Taki rytm pomaga przeznaczać uwagę na informacje o największym wpływie, zamiast mylić liczbę przeczytanych wiadomości z jakością decyzji.
Najmocniejsza antyteza
Ostrożny obraz może okazać się zbyt pesymistyczny. Dostawy mogą wrócić szybciej, niż sugerują obecne prognozy, a firmy mogą zwiększyć produktywność i utrzymać marże. Europejskie porozumienia handlowe mogą poprawić dostępność komponentów, zanim nowa infrastruktura zacznie produkować. Jeśli równocześnie wyceny uwzględniają dużą premię za ryzyko, nawet umiarkowana poprawa potrafi wystarczyć do dobrego wyniku.
Najważniejszym testem tej antytezy jest gotówka. Czy poprawia się rentowność nakładów? Czy spada potrzeba finansowania kapitału obrotowego? Czy zarządy potrafią podwyższać przewidywany wynik bez zwiększania długu? Pozytywne odpowiedzi osłabiają tezę, że drogie finansowanie musi dominować nad zyskiem. Nie warto bronić ostrożności tylko dlatego, że dobrze pasuje do nagłówka o kryzysie.
Odwrotnie, wzrost indeksu sam w sobie nie obala ryzyka kosztowego. Jeśli poprawa skupia się w małej grupie spółek, a większość firm ogranicza przepływy, wzrost ceny nie rozstrzyga szerokiej kondycji gospodarki. Trzeba sprawdzić strukturę wyników, a nie szukać jednego wskaźnika, który wygodnie potwierdzi wcześniejszą opinię.
Co powinno zostać po tym tygodniu
Do następnego przeglądu warto przenieść kilka konkretnych pytań: czy poprawia się dostępność energii, czy konsumenci potwierdzają deklaracje w zakupach, czy firma zamienia zysk na gotówkę, czy finansowanie ma bezpieczny termin i czy cena aktywa zostawia przestrzeń na gorszy wariant. Dla inwestycji opartych na przejęciu lub programie publicznym dochodzi pytanie o etap wykonania. Sama zapowiedź nie ma tej samej wartości co płatny kontrakt albo zakończona transakcja.
Wniosek nie brzmi: kupić jeden sektor i porzucić pozostałe. Brzmi: wymagać od każdej pozycji jasnego źródła wyniku. Energia, odsetki i kapitał obrotowy muszą znaleźć miejsce w rachunku, a nie tylko w komentarzu pod wykresem. Rynek może długo premiować wzrost, lecz przedsiębiorstwo ostatecznie rozlicza się gotówką. W tygodniu, w którym ta gotówka staje się droższa, jakość jej wytwarzania jest najważniejszą informacją dla właściciela kapitału.
Stan informacji: 11 października 2026, godz. 11:00 Europe/Warsaw. Projekt przygotowany 12 października. Bartek Wolszański oraz pozostali wskazani specjaliści są personami redakcyjnymi AI MP. Odpowiedzialność redakcyjna wymaga akceptacji Cezarego Birkholza. Treść edukacyjna, nie indywidualna porada inwestycyjna. Wykresy modeli przedstawiają jawne założenia, nie prognozy wyników.
Źródła i dalsza lektura
- U.S. Department of the Treasury
- U.S. Energy Information Administration
- Federal Reserve
- University of Michigan Surveys of Consumers
- FXStreet
- Federal Reserve
- Komisja Europejska
- MSWiA
- Latham & Watkins
- U.S. Treasury OFAC
- Money / PAP
- Prime Minister's Office, GOV.UK
- Money
- Bankier / PAP Biznes
- Euronews
- MarketScreener / Reuters
- ABC News / Associated Press
- Bankier / PAP Biznes
- Bankier / PAP Biznes
- Bankier / PAP
- Bankier / PAP
- Bankier / PAP
Stan materiału: 12 października 2026. Wątpliwość lub korektę zgłoś na kontakt@madrepieniadze.pl, podając tytuł i fragment.