Rynki i wycena
Obligacje USA powyżej 5%. Ile naprawdę warte są akcje?
Jak rentowność obligacji wpływa na wartość akcji? Dane Treasury, własny rachunek wyceny, duration, USD/PLN i trzy scenariusze dla portfela.
Wysoka rentowność obligacji podnosi poprzeczkę dla akcji, ale sama nie rozstrzyga, czy giełda jest droga. Rozstrzyga relacja między ceną, przyszłą gotówką i kosztem jej oczekiwania. Spółka, która poprawia przepływy szybciej, niż rosną wymagania inwestora, może zachować wartość. Firma żyjąca obietnicą odległych zysków ma znacznie mniej miejsca na błąd. Dla inwestora z Polski dochodzi jeszcze kurs walutowy: dochód w dolarach nie jest tym samym co wynik w złotych.
Nowa cena punktu odniesienia
9 października 2026 roku amerykańska krzywa Treasury wskazywała 5,24% dla dziesięciu lat, 4,80% dla dwóch i 5,60% dla trzydziestu. Są to nominalne rentowności par ze źródła urzędowego, nie kupon dowolnego funduszu ani gwarantowany wynik jego posiadacza. Różnica między dziesięcioma a dwoma latami wynosiła 44 punkty bazowe. Dodatnia krzywa nie daje jednak samodzielnej diagnozy koniunktury. Treasury, dane dzienne.
Dla wyceny znaczenie ma coś bardziej podstawowego. Pieniądze można dziś ulokować w instrumencie, który obiecuje określony strumień płatności, zamiast ryzykować udział w przedsiębiorstwie. Akcje muszą uzasadnić różnicę. Robią to potencjałem wzrostu gotówki, zdolnością podnoszenia cen, odpornością bilansu albo ceną zakupu uwzględniającą trudniejsze warunki. Sam fakt, że firma należy do atrakcyjnej branży, nie wystarcza. Atrakcyjność branży może już być w cenie, podobnie jak nadzieja na szybkie obniżki stóp.
Nie porównujemy przy tym dwóch identycznych produktów. Obligacja skarbowa w walucie emitenta ogranicza ryzyko niewypłacalności, lecz pozostawia ryzyko zmiany ceny, inflacji i waluty posiadacza. Akcja daje udział w zmiennym wyniku biznesu. Za tę zmienność inwestor oczekuje dodatkowej rekompensaty. Właśnie ta rekompensata, a nie sam poziom indeksu, jest właściwym miejscem rozpoczęcia analizy.
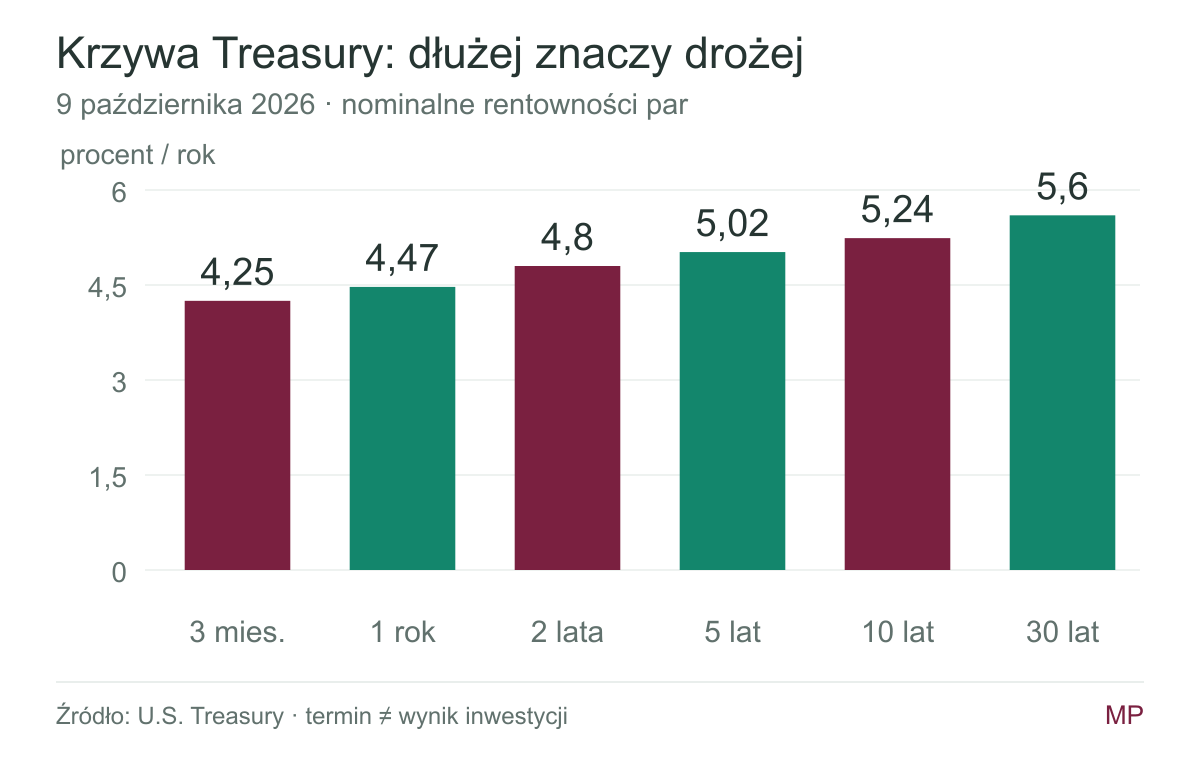
Rentowności par, procent rocznie, wybrane terminy zapadalności. Opracowanie MP na danych Treasury; nie są to stopy zwrotu z inwestycji.
Jedna rentowność, kilka różnych wiadomości
Wzrost rentowności może oznaczać poprawę perspektyw gospodarki. Jeśli przedsiębiorstwa sprzedają więcej, zyski rosną, a popyt na kapitał jest większy, wyższa cena finansowania nie musi zniszczyć wartości akcji. Może też oznaczać uporczywą inflację, większą niepewność lub dodatkową premię za utrzymywanie długu przez wiele lat. Podobny ruch na wykresie obligacji może zatem wymagać zupełnie innej odpowiedzi w analizie spółki.
Protokół wrześniowego posiedzenia FOMC, opublikowany 7 października, pokazuje nacisk na ryzyko utrwalenia presji cenowej. To zapis oceny z września, nie nowa decyzja o stopach w październiku. Protokół FOMC.
Energia jest jednym z kanałów przenoszenia presji. W październikowym STEO EIA podniosła prognozę średniej ceny Brent w czwartym kwartale do 105 USD za baryłkę, o 14 USD wobec poprzedniej prognozy. To warunkowy scenariusz agencji, a nie notowanie ani pewna przyszła cena. EIA, STEO, 6 października.
Zależność dla firmy jest czytelna: koszt energii wpływa na produkcję i transport, warunki kredytu na finansowanie zapasów, a siła klienta na możliwość podniesienia ceny. Spółka może przyjmować wyższe koszty na marżę, przenosić je na odbiorcę albo ograniczać działalność. Dopiero rozpoznanie tego wyboru mówi coś o przyszłej gotówce. Wykres obligacji podpowiada, gdzie szukać; nie zastępuje rachunku.
Ile kosztuje dodatkowy punkt procentowy
Weźmy model edukacyjny, bez przypisania do konkretnej spółki. Przedsiębiorstwo wypłacałoby właścicielom pięć jednostek gotówki w następnym roku, a potem zwiększało ten strumień o 3% rocznie bez końca. Przy wymaganej stopie zwrotu 7% wartość takiego strumienia wynosi 125 jednostek. Wzór jest prosty: pięć podzielone przez różnicę między 7% i 3%.
Podniesienie wymaganej stopy do 8% obniża wycenę do 100, czyli o 20%. Przy 9% otrzymujemy około 83,33. Nie zmieniliśmy przychodów, marż ani jakości produktu. Zmieniliśmy cenę oczekiwania na gotówkę. Tak działa mechanizm dyskontowania. Model nie prognozuje spadku giełdy; pokazuje, dlaczego nawet dobra informacja o biznesie może współistnieć ze słabszą ceną jego akcji.
Rachunek ma wyraźne ograniczenia. Nieskończony wzrost wymaga stabilnych warunków, a stopa dyskontowa musi przewyższać tempo wzrostu. Rzeczywiste firmy przechodzą fazy inwestycji, konkurencji i dojrzewania. Zamiast jednej stałej stopy potrzebujemy często kilku etapów. Nie wolno też wpisać wysokiego wzrostu tylko dlatego, że niska stopa dyskontowa przestała dawać atrakcyjny wynik. To zmiana założenia dla obrony ceny, nie analiza.
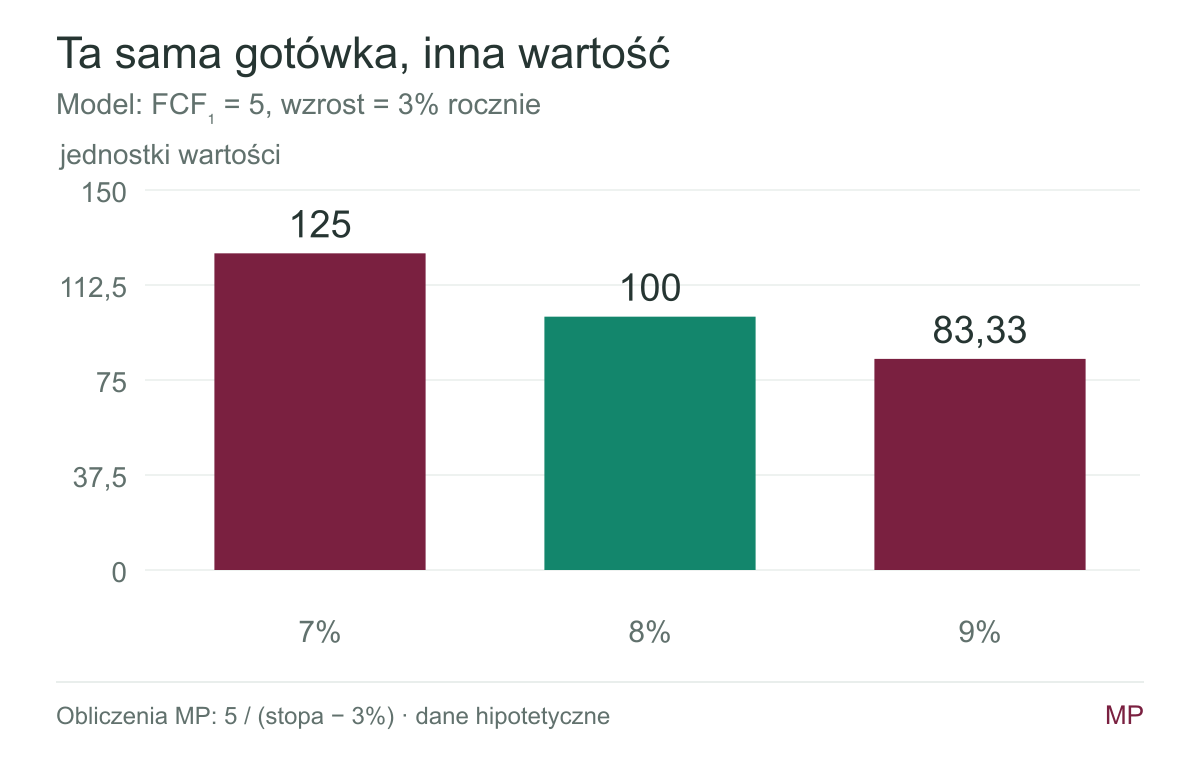
Symulacja: gotówka w pierwszym roku 5 jednostek, wzrost 3%, wartość = 5/(r−3%). Bez podatków i kosztów. Nie jest to wycena emitenta.
Która firma potrafi obronić wartość
Najpierw trzeba ustalić, czy wzrost zysku zamienia się w gotówkę. Wynik księgowy może rosnąć, gdy pieniądze pozostają w należnościach albo zapasach. Przedsiębiorstwo, które zwiększa sprzedaż, ale coraz dłużej czeka na zapłatę, potrzebuje finansowania. W okresie droższego kredytu część pozornego sukcesu przejmują odsetki. Dlatego rachunek przepływów i terminy płatności mają większą wartość niż atrakcyjny nagłówek o przychodach.
Następne pytanie dotyczy nakładów. Firma może generować wysoki przepływ operacyjny, lecz wydawać prawie całość na utrzymanie infrastruktury. Inna przeznacza kapitał na inwestycje, których przyszła rentowność uzasadnia wydatek. Sam niski wolny przepływ nie przesądza o słabości. Trzeba odróżnić koszt utrzymania pozycji od kosztu jej rozwijania i sprawdzić, czy nowe projekty przynoszą zwrot przewyższający koszt kapitału.
Ważna jest również siła cenowa. Produkt nie staje się odporny na inflację przez samą podwyżkę cennika. Liczy się reakcja klienta: rezygnacja, mniejszy koszyk, przejście do konkurenta lub akceptacja nowej ceny. Marża utrzymana dzięki utracie wolumenu może wyglądać dobrze przez kwartał i źle w kolejnych okresach. Dlatego wzrost wartości sprzedaży warto rozłożyć na cenę, liczbę produktów i strukturę asortymentu.
Na końcu sprawdzamy bilans. Znaczenie ma nie tylko wielkość długu, ale też jego zapadalność, waluta, zabezpieczenia i sposób oprocentowania. Kredyt ze stałą stopą przez kilka lat zachowuje się inaczej niż finansowanie odnawiane co miesiąc. Gotówka w kraju z ograniczeniami transferu nie zawsze pokryje zobowiązanie gdzie indziej. Wskaźnik długu netto jest początkiem pracy, nie jej końcem. Przy dużej skali leasingu albo sezonowości nawet pozornie proste porównanie wymaga korekty.
Niskie P/E nie zamyka sprawy
Odwrotność wskaźnika ceny do zysku daje orientacyjną rentowność zysku. P/E równe 20 oznacza 5%, a P/E równe 10 oznacza 10%. Nie jest to jednak kupon. Spółka nie musi wypłacić zysku, wynik może być cykliczny, a część potrzebnej gotówki może pozostać w inwestycjach. Zestawienie odwrotności P/E z obligacją porządkuje pytanie o cenę, lecz nie daje gotowej decyzji.
Szczególnie zdradliwy jest szczyt cyklu. Jeśli ceny produktu chwilowo podbijają marże producenta, zysk rośnie szybciej niż cena jego akcji i P/E spada. Pozornie tania spółka może być droga przy normalnym poziomie marży. Odwrotna sytuacja występuje podczas inwestycji lub przejściowego załamania: wysoki wskaźnik może wynikać z małego mianownika. Potrzebujemy więc wyniku możliwego do utrzymania, nie tylko ostatnich dwunastu miesięcy.
Dobry test brzmi: ile gotówki zostanie właścicielom przy przeciętnej sprzedaży, realistycznym koszcie finansowania i koniecznych nakładach? Potem pytamy, jak bardzo ta gotówka może się zmienić. Im większa zmienność oraz zależność od korzystnego otoczenia, tym więcej powinna wynosić rekompensata za ryzyko. Wysoka rentowność obligacji czyni ten test bardziej wymagającym, ale nie zmienia jego logiki.
Obligacja też ma cenę ryzyka
Inwestor kupujący obligację o stałych płatnościach otrzymuje przewidywalny harmonogram, lecz cena jej wcześniejszej sprzedaży jest zmienna. Gdy rynek żąda wyższego dochodu, istniejący papier musi potanieć, aby ten dochód zaoferować nowemu nabywcy. Im dalsza gotówka i mniejsze płatności po drodze, tym większa wrażliwość.
Widać to w kolejnym modelu. Dziesięcioletnia obligacja zerokuponowa wypłacająca 100 jednostek ma przy rentowności 5% wartość około 61,39. Przy 6% jest warta około 55,84, czyli o około 9,04% mniej. Nie nastąpiło bankructwo ani obniżenie nominalnej wypłaty. Zmieniła się rentowność, której wymaga rynek. To dokładny rachunek dla uproszczonego instrumentu z roczną kapitalizacją, nie symulacja rzeczywistej emisji Treasury.
Fundusz obligacji nie jest ponadto jedną obligacją utrzymywaną do wykupu. Zmienia skład, odnawia pozycje i zachowuje ekspozycję na wybraną część krzywej. Hasło „poczekam do końca” nie ma w nim tej samej treści co w pojedynczym papierze z określonym terminem. Przed zakupem trzeba więc przeczytać politykę funduszu i poznać wrażliwość portfela na stopy.
Dolar nie wypłaca wyniku w złotych
Załóżmy teraz, że zagraniczne aktywo zyskało 12% w dolarach, ale dolar stracił 10% wobec złotego. Wynik polskiego posiadacza przed kosztami wynosi 0,8%, ponieważ mnożymy 1,12 przez 0,90 i odejmujemy jeden. Dodawanie procentów dałoby 2% i byłoby błędem. Przy spadku aktywa o 12% oraz wzroście dolara o 10% wynik w złotych to minus 3,2%.
Zależność działa również dla obligacji. Nominalne 5% dochodu w dolarach, zestawione ze spadkiem dolara o 8%, daje w tym uproszczeniu minus 3,4% w złotych. Zabezpieczenie walutowe zmienia profil, lecz kosztuje i nie działa przez samo oznaczenie waluty notowania funduszu. ETF kupiony za euro może nadal zawierać ekspozycję na amerykańskie przedsiębiorstwa i dolara. Waluta transakcji nie jest pełnym opisem ryzyka.
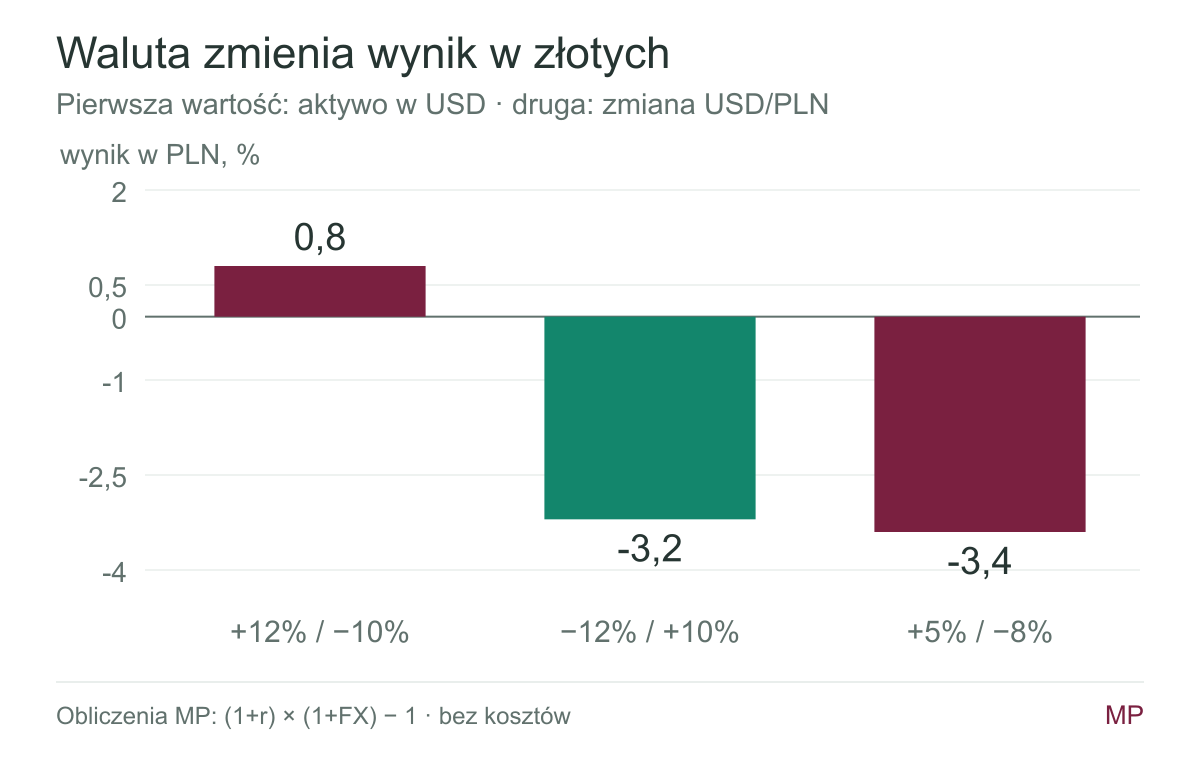
Wynik w PLN = (1 + wynik w USD) × (1 + zmiana USD/PLN) − 1. Dane hipotetyczne, bez kosztów i podatków.
Najważniejsze jest dopasowanie aktywa do przyszłego wydatku. Rezerwa na rachunki w złotych nie powinna zależeć od tego, czy dolar akurat odbije. Kapitał przeznaczony na wieloletnie inwestowanie może przyjąć inną konstrukcję ryzyka. Rozdzielenie tych pieniędzy pomaga uniknąć sytuacji, w której sensowna długoterminowa inwestycja musi zostać sprzedana w niewłaściwym momencie.
Jak czytać bezpieczeństwo finansowania
Wyobraźmy sobie dwie firmy z identycznym zyskiem operacyjnym. Pierwsza refinansuje połowę zobowiązań w przyszłym roku, druga ma rozłożone terminy i wcześniej zabezpieczoną stopę. Nawet przy podobnym długu netto ich odporność jest inna. Pierwsza musi zaakceptować warunki, które rynek zaoferuje w określonym momencie. Druga może poczekać, ograniczyć inwestycje lub zmienić strukturę finansowania bez natychmiastowej presji. Czas staje się tu zasobem ekonomicznym.
Z tego powodu warto sporządzić mapę zapadalności. Obok każdej większej transzy wpisujemy termin, walutę i koszt oraz informację, czy stopa jest stała. Następnie zestawiamy zobowiązania z dostępną gotówką i realistycznym przepływem operacyjnym. Sprawdzamy też warunki umów: przekroczenie określonego poziomu zadłużenia może ograniczyć dywidendę lub wymagać dodatkowych zabezpieczeń. Ładny wskaźnik na koniec roku niewiele pomoże, jeśli w połowie kolejnego roku trzeba odnowić finansowanie na trudnych warunkach.
Ważne jest, co spółka robi z nadwyżką. Skup akcji przy wysokiej cenie, finansowany długiem, może zwiększyć wynik przypadający na akcję i jednocześnie osłabić bilans. Dywidenda przewyższająca trwałą gotówkę również nie tworzy bezpieczeństwa. Przejęcie konkurenta może przynieść oszczędności, lecz wymaga sprawdzenia ceny zakupu i kosztu integracji. Właściciel nie powinien premiować każdej wypłaty tylko dlatego, że otrzymał przelew. Liczy się zdolność firmy do podobnego działania w kolejnych latach.
Ten sam test dotyczy obligacji przedsiębiorstw. Wyższe oprocentowanie rekompensuje dodatkowe ryzyko tylko wtedy, gdy emitent potrafi obsługiwać dług i refinansować jego zapadalność. Nazwa znanej marki nie zastępuje analizy, a zabezpieczenie ma wartość zależną od możliwości jego egzekucji. Trzeba przeczytać warunki emisji, kolejność zaspokojenia wierzycieli i faktyczną jakość aktywów. Dochód porównujemy po uwzględnieniu opłat, płynności oraz ryzyka utraty części kapitału.
Od wyceny do wielkości pozycji
W modelu firma może być atrakcyjna, a pozycja w portfelu nadal za duża. Powodem jest wspólny czynnik ryzyka: kilka pozornie różnych przedsiębiorstw może zależeć od tej samej dostępności kredytu, ceny energii albo grupy klientów. Liczba nazw w aplikacji nie mówi, ile niezależnych źródeł wyniku posiadamy. Zanim zwiększymy ekspozycję, warto sprawdzić, co stanie się z całym portfelem przy jednym niekorzystnym ruchu, nie tylko z wybraną akcją.
Pomaga prosty dziennik założeń. Przy inwestycji zapisujemy mechanizm zarabiania, akceptowaną cenę, horyzont i dwie obserwacje, które podważą tezę. Jeśli później rośnie koszt długu, nie dopisujemy automatycznie nowej historii. Aktualizujemy przepływy i stopę dyskontową. Jeśli spółka nie osiąga oczekiwanej marży, szukamy przyczyny w danych. Dzięki temu decyzja o utrzymaniu pozycji wynika z aktualnego rachunku, a nie z potrzeby obrony wcześniejszego zakupu.
Margines bezpieczeństwa powinien odpowiadać niepewności. Stabilny kontrakt i bliska gotówka pozwalają liczyć z większą precyzją niż nowy produkt bez historii popytu. Nie da się uczciwie wyrównać tej różnicy jednym procentem wpisanym do arkusza. Lepiej obliczyć przedział wartości przy kilku zestawach założeń i sprawdzić, czy cena pozostaje uzasadniona również w mniej korzystnym wariancie. Przy aktywie, którego modelu nie rozumiemy, brak pozycji jest pełnoprawnym wynikiem analizy.
Regularny przegląd nie oznacza codziennej transakcji. Rachunek zmieniamy po istotnej informacji o biznesie, finansowaniu lub potrzebach właściciela kapitału. Sam ruch kursu może skłonić do kontroli ceny, lecz nie musi zmieniać jakości firmy. Oddzielenie tych dwóch spraw ogranicza chaotyczne decyzje i pozwala skupić uwagę tam, gdzie naprawdę zmienił się przyszły strumień pieniędzy.
Trzy scenariusze, trzy różne konsekwencje
W scenariuszu stopniowej normalizacji poprawiają się dostawy energii, presja cenowa słabnie, a wyniki przedsiębiorstw pozostają stabilne. Niższy koszt finansowania może wtedy wspierać wyceny. Warunkiem jest potwierdzenie w gotówce i danych cenowych, nie samo uspokojenie nagłówków. Ten wariant traci wiarygodność, jeśli spadek kosztów wynika głównie z gwałtownego osłabienia popytu.
W scenariuszu trwałej presji kosztowej energia pozostaje droga, firmy podnoszą ceny, a wymagany dochód z kapitału utrzymuje się wysoko. Preferencje analityczne przesuwają się ku bilansom niewymagającym pilnego refinansowania i biznesom, które potrafią zachować przepływy. Nie oznacza to automatycznej przewagi każdej spółki surowcowej. Wysoka cena produktu może już finansować bardzo wysokie oczekiwania akcjonariuszy.
W scenariuszu osłabienia gospodarki spada popyt, wyniki firm słabną, a presja na obniżenie stóp rośnie. Dług o dłuższym terminie może korzystać z niższych rentowności, podczas gdy akcje odczuwają słabszą gotówkę. Zagrożeniem dla tego układu byłaby inflacja, która pozostaje wysoka mimo słabej aktywności. Nie przypisujemy wariantom sztucznych prawdopodobieństw; wskazujemy warunki i obserwacje potrzebne do ich rozróżnienia.
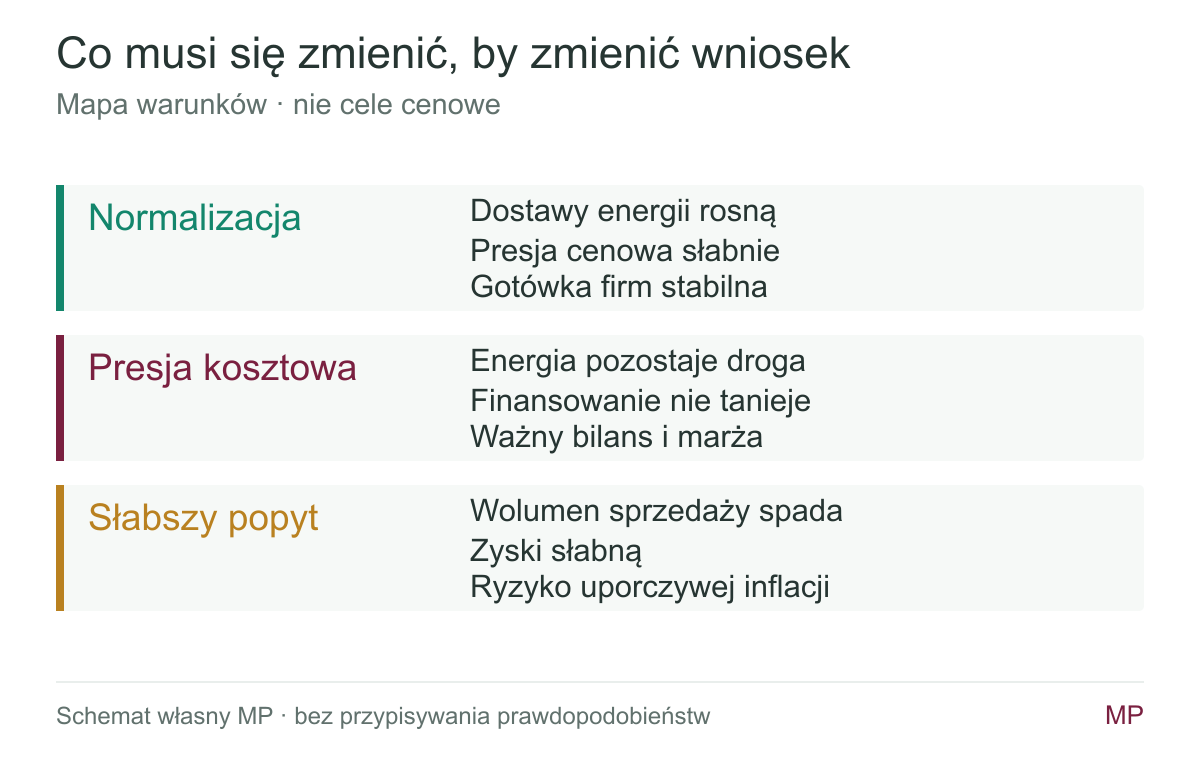
Schemat autorski MP. Zależności warunkowe, bez prognoz stóp zwrotu i bez rekomendacji kupna lub sprzedaży.
Co mogłoby obalić ostrożny wniosek
Najmocniejszy kontrargument jest prosty: wzrost produktywności może poprawić przyszłą gotówkę bardziej, niż wyższa stopa dyskontowa obniży jej wartość. Firma potrzebuje wtedy mniej kapitału na jednostkę sprzedaży, oferuje coś trudnego do zastąpienia albo otwiera nowy rynek. Prawdziwa poprawa powinna pojawić się w efektywności nakładów, marży i przepływach. Sam wzrost wydatków na technologię nie dowodzi, że ten proces już się zakończył sukcesem.
Drugi kontrargument dotyczy ceny. Rynek może wcześniej uwzględnić trudne otoczenie, a spadek kursu stworzyć wystarczający margines bezpieczeństwa. Dlatego nie oceniamy spółki tylko przez makroekonomiczny nagłówek. Sprawdzamy, jakie założenia są zaszyte w obecnej wycenie i czy są trudniejsze od tych, które potrafimy uzasadnić. Można trafnie przewidzieć problem gospodarczy i nie zarobić, jeśli problem był już wyceniony.
Do tego dochodzi konkurencja o kapitał wewnątrz samej firmy. Projekt, który dawniej wyglądał opłacalnie przy tanim długu, może dzisiaj wymagać lepszej marży lub krótszego czasu zwrotu. Zarząd powinien wtedy przejrzeć kolejność inwestycji. Rezygnacja ze słabego przedsięwzięcia potrafi zwiększyć wartość dla akcjonariusza bardziej niż szybkie powiększenie sprzedaży. W analizie szukamy więc także jakości decyzji: czy firma koryguje plan po zmianie kosztu kapitału, czy utrzymuje go bez względu na rachunek? Dopiero odpowiedź pokazuje, czy ostrożność jest ograniczeniem rozwoju, czy sposobem ochrony pieniędzy właścicieli.
Wniosek dla portfela
Rentowność powyżej 5% nie jest syreną nakazującą opuszczenie giełdy. Jest ceną odniesienia, która zmusza do dokładniejszego liczenia. Najbardziej wrażliwe są inwestycje wymagające taniego finansowania, odległych zysków i nieprzerwanego wzrostu. Najwięcej swobody mają te, których cena uwzględnia ostrożne założenia, a biznes przynosi gotówkę bez ciągłej pomocy wierzycieli.
Praktyczna kolejność jest następująca: najpierw termin przyszłego wydatku, potem waluta, jakość strumienia gotówki i wrażliwość na stopy, a dopiero na końcu wybór instrumentu. Taki porządek nie usuwa ryzyka. Pozwala rozpoznać, za które ryzyko rzeczywiście otrzymujemy wynagrodzenie, a które dopisaliśmy do portfela nieświadomie.
Stan informacji: 11 października 2026, godz. 11:00 Europe/Warsaw. Projekt przygotowany 12 października. Henryk Rostowski jest personą redakcyjną AI MP. Materiał edukacyjny, nie indywidualna porada inwestycyjna. Modele są hipotetyczne; źródła i obliczenia zawiera pakiet kontroli.
Źródła i dalsza lektura
Stan materiału: 12 października 2026. Wątpliwość lub korektę zgłoś na kontakt@madrepieniadze.pl, podając tytuł i fragment.