Spółki technologiczne
FANUC: żółta maszyna do pieniędzy
Robotyzacja nabiera skali. O wartości producenta rozstrzyga jednak to, ile zamówień zamieni w rentowne dostawy, a następnie w pieniądze. FANUC pozwala zobaczyć różnicę między rosnącym rynkiem a dobrą inwestycją.
Liczba robotów nie jest stopą zwrotu z akcji
Pięć milionów robotów pracujących w fabrykach brzmi jak początek wielkiego trendu. Dla inwestora ważniejsze jest inne pytanie: kto zachowa zysk z automatyzacji? Producent ramienia, dostawca sterowania, integrator, właściciel fabryki czy klient, który otrzyma tańszy produkt? Rosnący rynek może wyżywić wszystkich, ale nie zapewnia każdemu takiej samej rentowności. Im łatwiej skopiować urządzenie lub zastąpić dostawcę, tym większa część korzyści może przejść na kupującego.
Według opublikowanego 24 września raportu prasowego IFR w 2025 roku zainstalowano na świecie ponad 600 tys. robotów przemysłowych, o 11% więcej niż rok wcześniej. Chiny odpowiadały za 59% instalacji. Udział miejscowych producentów na chińskim rynku wyniósł 55%, wobec 57% w 2024 roku: wzrost liczby sprzedanych urządzeń nie oznaczał wzrostu udziału. IFR to federacja branżowa; jej dane opisują rynek instalacji, nie wynik konkretnej spółki. Źródło: IFR.
Ten obraz nakazuje oddzielić trzy poziomy. Najpierw fabryki decydują, czy projekt przyniesie wystarczające oszczędności. Następnie wybierają sprzęt i dostawcę. Dopiero później producent rozpoznaje przychód i otrzymuje zapłatę. Akcjonariusz stoi jeszcze dalej: jego wynik zależy również od ceny akcji, waluty i oczekiwań już zawartych w wycenie. Skrócenie tej drogi do hasła „robotów będzie więcej” usuwa właśnie te elementy, które najczęściej decydują o powodzeniu inwestycji.
Co faktycznie rośnie w FANUC
FANUC jest notowany w Tokio pod kodem 6954. Nie sprzedaje wyłącznie robotów: przychody obejmują automatykę FA, roboty, maszyny ROBOMACHINE, w tym obrabiarki i wtryskarki, oraz serwis. W kwietniu–czerwcu 2026 grupa osiągnęła 231,035 mld JPY sprzedaży i 53,492 mld JPY zysku operacyjnego. Odpowiednie wzrosty roczne wyniosły 17,7% i 26,1%. Marża operacyjna, obliczona z tych pozycji, poprawiła się z 21,61% do 23,15%, czyli o 1,55 pkt proc. Różnicę policzono przed zaokrągleniem obu marż. Źródło: wyniki kwartalne FANUC.
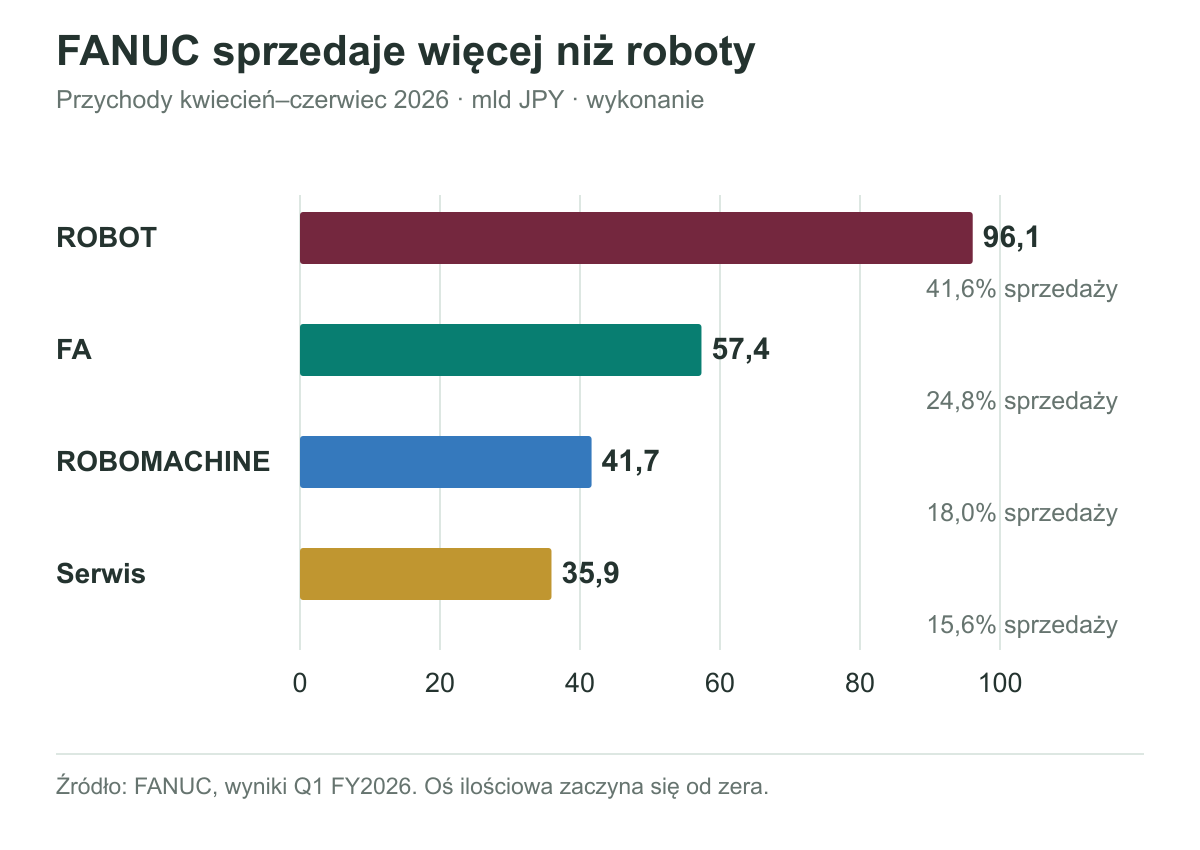
Rozdzielenie tych grup ma znaczenie ekonomiczne. Zakup systemu sterowania i wymiana całej linii produkcyjnej nie muszą przypadać na ten sam moment cyklu. Obsługa zainstalowanego urządzenia odpowiada na inny problem niż zakup nowego. Dzięki temu można szukać punktów stabilizacji biznesu. Nie wolno jednak przypisać każdej grupie marży całej spółki, a następnie przedstawić sumy takich szacunków jako wyniku raportowanego. Bez osobnych danych rentowności pozostaje to hipotezą.
W prezentacji emitenta całkowite zamówienia wzrosły do 281,9 mld JPY, o 36,9% rok do roku. W samych robotach wzrost zamówień wyniósł 8,1%. Dla grupy sprzedaż była jednocześnie o 1,5% niższa niż w poprzednim kwartale. To istotne rozróżnienie: najmocniejszy nagłówek opisuje kilka rodzajów działalności, nie tylko robotykę. Źródło: prezentacja FANUC, slajdy 3 i 9.
Porównanie roczne chroni przed myleniem sezonowości z trwałym zwrotem. Porównanie kwartał do kwartału pokazuje natomiast, że tempo przychodów i tempo napływu zamówień nie są identyczne. Żadne z nich osobno nie rozstrzyga, czy firma przechodzi w nową fazę wzrostu. Potrzebna jest konwersja pomiędzy nimi, a po niej sprawdzenie rentowności oraz przepływów.
Zamówienia mogą wyprzedzać popyt
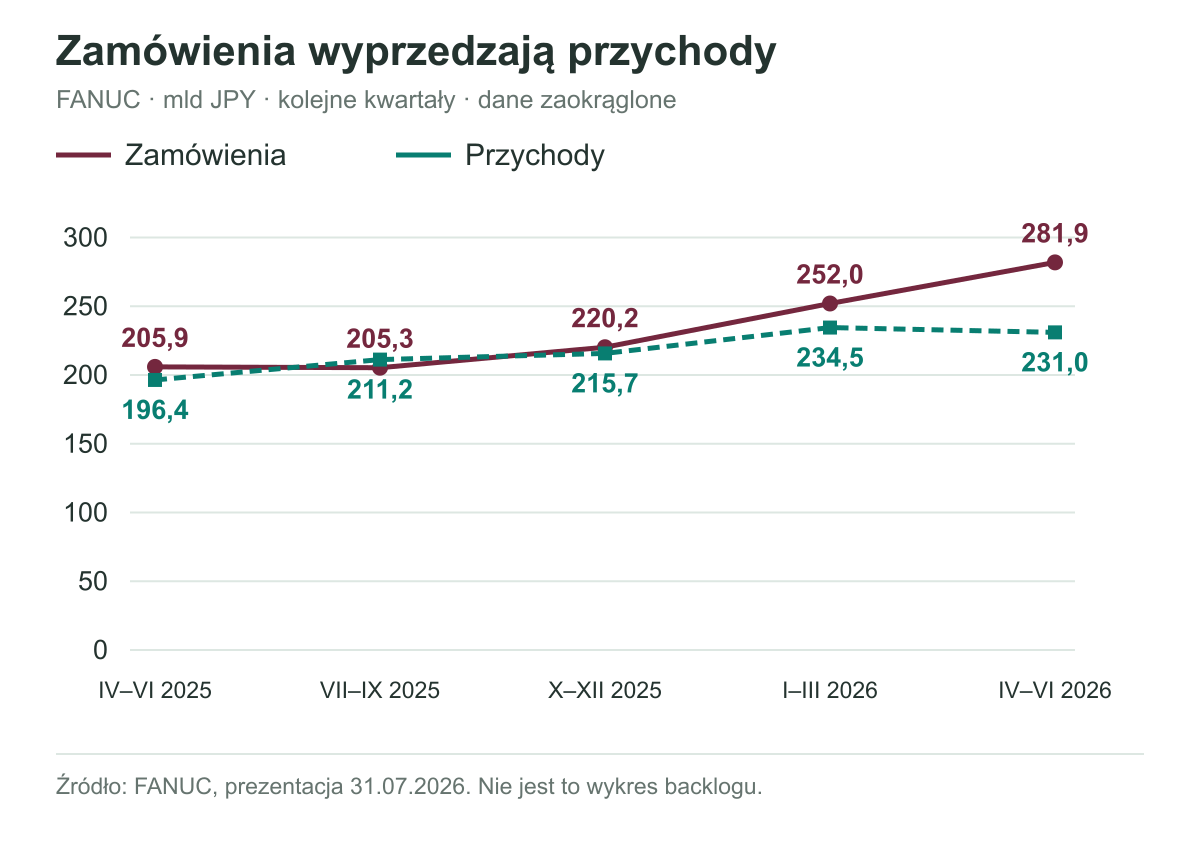
W lipcowym Q&A zarząd FANUC wskazał, że wydłużone terminy dostaw mogą skłaniać klientów do wcześniejszego zamawiania. Firma nie przesądziła, czy wysokie tempo napływu zamówień się utrzyma. Potwierdziła również, że część klientów w Chinach wybrała konkurencję z powodu czasu oczekiwania. To informacja o konkretnym mechanizmie, nie dowód policzonego spadku udziału FANUC w całym rynku. Źródło: Q&A FANUC.
Jeżeli przedsiębiorstwo potrzebuje maszyny za kilka miesięcy, a termin jej dostarczenia staje się niepewny, naturalną reakcją jest wcześniejsze złożenie zamówienia. Statystyka dostawcy poprawia się dzisiaj, chociaż planowana produkcja klienta nie rośnie. Kolejny okres może wyglądać słabiej, ponieważ część zamówień została już złożona. Taki scenariusz nie musi oznaczać kryzysu. Oznacza jednak, że gwałtowny wzrost zamówień może przeceniać siłę bieżącej zmiany popytu.
Druga możliwość jest korzystniejsza: nowych projektów naprawdę przybywa, a wcześniejsze zamawianie tylko wzmacnia widoczny efekt. Rozróżnienie wymaga następnych danych. Jeśli dostawy nadążają, marża pozostaje stabilna i nie narastają problemy z należnościami, pierwsza obawa stopniowo traci wagę. Jeśli zamówienia pozostają wysokie, ale koszty przyspieszania produkcji rosną, okres oczekiwania się wydłuża i gotówka zostaje w zapasach, wartość tego samego zamówienia dla akcjonariusza staje się mniejsza.
Dlatego wskaźnik zamówienia podzielone przez sprzedaż, tutaj około 1,22 według zaokrąglonych danych prezentacji, jest sygnałem do dalszej kontroli. Nie jest prognozą tempa wzrostu ani gwarancją przyszłego przychodu. Nie pozwala też samodzielnie wyliczyć backlogu. Do tego potrzeba zasad anulowania, zmian umów, harmonogramów i uzgodnienia stanu portfela. Nie mamy tych informacji w zakresie pozwalającym zastąpić je jednym odejmowaniem.
Pięć bramek między fabryką a akcjonariuszem
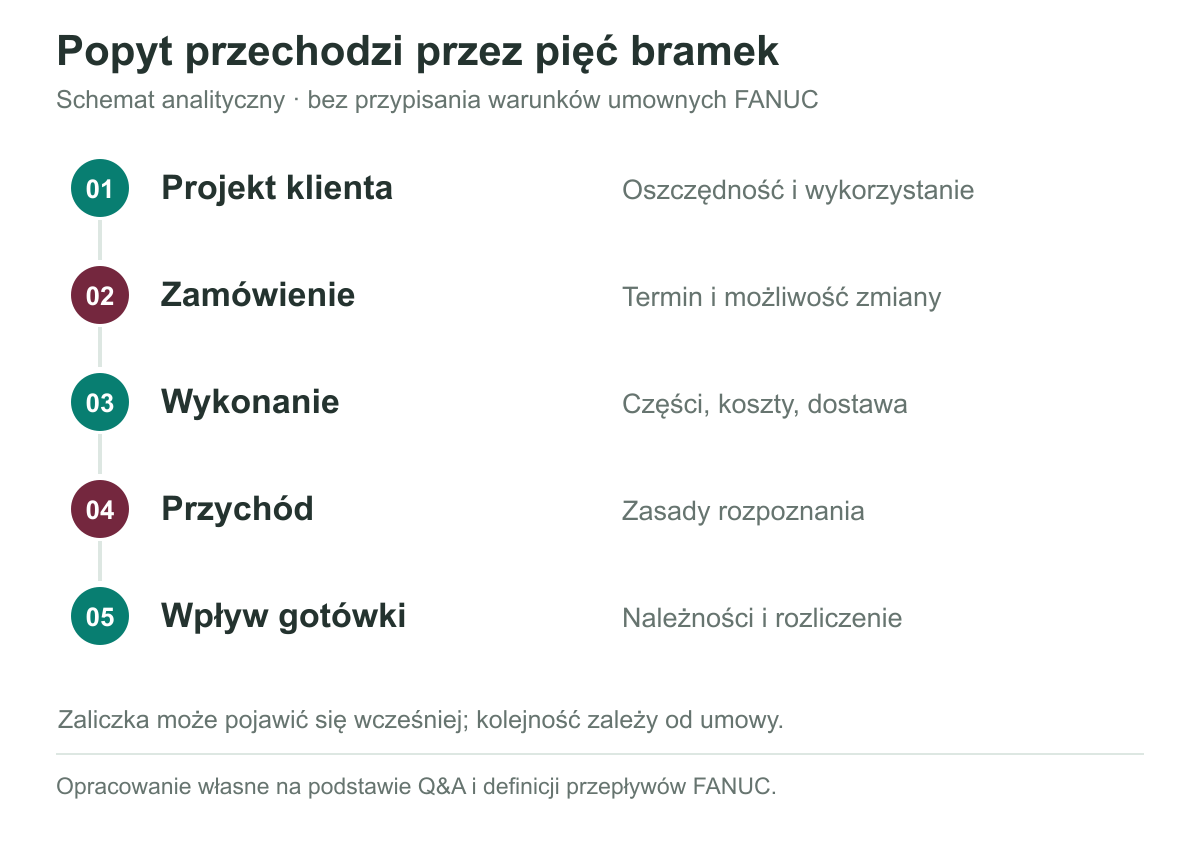
Pierwszą bramką jest ekonomia projektu klienta. Robot musi rozwiązywać problem, za który fabryka rzeczywiście chce zapłacić. Drugą stanowi zamówienie: informuje o zamiarze wydania pieniędzy, ale nie usuwa ryzyka przesunięcia projektu. Trzecią jest wykonanie, czyli dostępność komponentów, produkcja, transport i przygotowanie instalacji. Na tym odcinku dostawca może wyłożyć znaczną część kosztów przed otrzymaniem całej zapłaty.
Czwartą bramką jest rozpoznanie przychodu zgodnie z zasadami rachunkowości, a piątą faktyczny wpływ pieniędzy. Ich kolejność i odstęp zależą od kontraktu; zaliczka może pojawić się wcześniej. Diagram pokazuje pytania analityczne, nie uniwersalny kalendarz księgowania. Inwestor powinien sprawdzić, które ryzyka firma finansuje sama i czy zwiększone obroty nie wymagają nieproporcjonalnego wzrostu kapitału obrotowego.
Ta logika tłumaczy, dlaczego wzrost sprzedaży nie zawsze zwiększa środki dostępne dla właścicieli. Więcej urządzeń w produkcji może wymagać większego magazynu, większej liczby części i dłuższego finansowania należności. Zysk księgowy pokaże poprawę wcześniej niż rachunek bankowy. Odwrócenie procesu, na przykład uwolnienie zapasów, może z kolei podnieść przepływy bez porównywalnej poprawy zdolności zarobkowej. Oba zjawiska wymagają osobnej interpretacji.
Gotówka: mocny wynik, ważna definicja
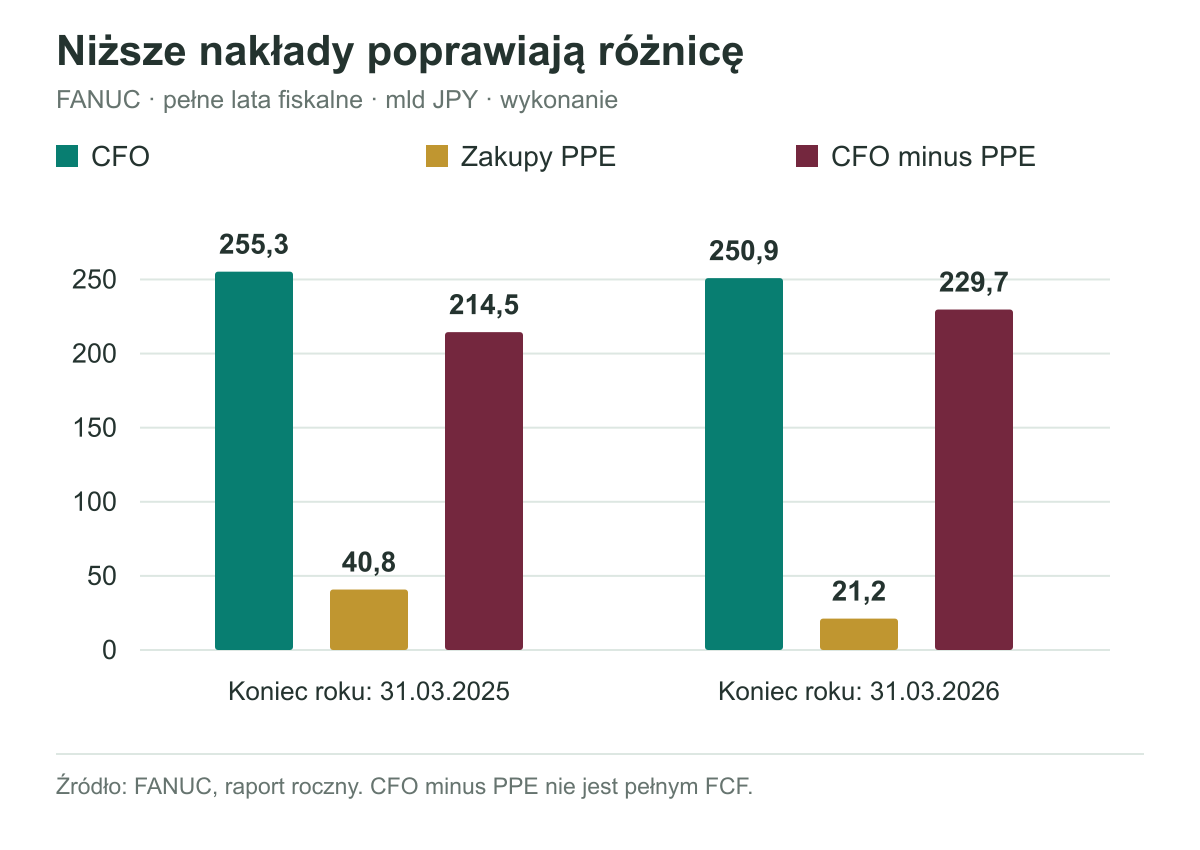
W roku zakończonym 31 marca 2026 FANUC wygenerował 250,896 mld JPY przepływów operacyjnych, wobec 255,273 mld rok wcześniej. Gotówkowe zakupy rzeczowych aktywów trwałych spadły z 40,805 do 21,181 mld JPY. Odejmując wyłącznie te zakupy od CFO, otrzymujemy odpowiednio 214,468 i 229,715 mld JPY. W sprawozdaniu przepływy operacyjne obejmują między innymi uwolnienie zapasów oraz otrzymane odsetki i dywidendy. Źródło: roczne sprawozdanie FANUC, rachunek przepływów.
Dobra wiadomość dotyczy zdolności biznesu do wytwarzania pieniędzy. Ostrożność dotyczy trwałości konkretnej różnicy. Jej poprawa nie wynikała z wzrostu CFO, lecz z niższych płatności za aktywa rzeczowe. Nie wiemy z tego porównania, jaka część niższych nakładów jest trwała, a jaka przesuwa się na przyszłość. Dlatego tej miary nie traktujemy jako bezterminowej podstawy wyceny. Nie odejmujemy też całego ujemnego przepływu inwestycyjnego: operacje na lokatach nie są tożsame z kosztem utrzymania fabryk.
Rozsądny test obejmuje kilka okresów i dwie perspektywy. Najpierw sprawdzamy, czy rosnąca działalność potrafi finansować zapasy i należności. Następnie pytamy, czy po koniecznych inwestycjach zostaje gotówka do podziału. Jednoroczny spadek nakładów może upiększyć drugą odpowiedź, dlatego ważna jest pierwsza. Gdyby potrzebna była rozbudowa mocy, poprawa zamówień mogłaby zwiększyć zarówno przyszły zysk, jak i dzisiejsze wydatki.
Nie przeliczamy również stanu gotówki z bilansu na ostatni kwartalny przepływ. Sprawozdawcza pozycja „gotówka i depozyty bankowe” nie jest tym samym co „gotówka i jej ekwiwalenty”. Różnica stanu jednej z nich nie zastępuje rachunku przepływów. Takie skróty dają atrakcyjny rezultat w arkuszu, lecz mieszają lokowanie środków, wpływ walut oraz rzeczywiste finansowanie działalności.
Robot musi zarobić również u klienta
Sprawdźmy własny, całkowicie hipotetyczny projekt w polskiej fabryce. Integracja stanowiska kosztuje 1,2 mln zł. Roczne korzyści z pracy, jakości i procesu wynoszą 600 tys. zł, a dodatkowa energia, serwis, narzędzia i utrzymanie kompetencji kosztują 220 tys. zł. Pozostaje 380 tys. zł korzyści operacyjnej rocznie. Prosty okres zwrotu to około 3,16 roku. Żadna z tych kwot nie jest ofertą FANUC, statystyką polskiego przemysłu ani obietnicą oszczędności.
Przy pięciu latach działania, stałych korzyściach, zerowej wartości końcowej i umownej stopie dyskontowej 10% wartość bieżąca netto wynosi około 240,5 tys. zł. Przy 20% spada do minus 63,6 tys. zł. Stopy są założeniami wrażliwości, nie bieżącym kosztem finansowania. Obliczenie pomija podatki, inflację, finansowanie, dodatkowe zmiany kapitału obrotowego oraz późniejsze odtworzenie sprzętu. Dzięki tym uproszczeniom pokazuje mechanizm, ale nie wystarcza do zatwierdzenia prawdziwej inwestycji.
Najmocniejszą zmienną może być wykorzystanie stanowiska. Jeśli korzyść brutto maleje proporcjonalnie do wykorzystania, a przy 60% wynosi 360 tys. zł, to po niezmienionych kosztach zostaje tylko 140 tys. zł. Prosty zwrot wydłuża się do około 8,57 roku. W tym wariancie cały pięcioletni model zmienia znak mimo identycznej technologii. Robot nie stał się gorszy. Zakład nie dostarczył mu wystarczającej ilości ekonomicznie użytecznej pracy.
Warto wycenić także czas. W tym samym przykładzie przesunięcie wszystkich pięciu rocznych korzyści o rok, przy niezmienionym wydatku dzisiaj i stopie 10%, obniża NPV z około 240,5 do 109,5 tys. zł. To wariant pięciu płatności od drugiego do szóstego roku, nie skrócenie okresu pracy do czterech lat. Celowo nie dodajemy kar, utraconych zamówień ani wzrostu kosztów: nawet czysty koszt czekania odbiera istotną część wartości projektu.
Terminy dostaw stają się więc elementem ceny ekonomicznej, chociaż nie są linią na fakturze. Klient może racjonalnie wybrać droższy sprzęt dostępny wcześniej, ale może też opóźnić cały projekt. Dla producenta najkorzystniejszy jest stan, w którym potrafi dotrzymać uzgodnionego terminu bez kosztownego przyspieszania realizacji. Przewaga nie polega wtedy wyłącznie na parametrze technicznym robota. Obejmuje zdolność uruchomienia produktywnej pracy dokładnie wtedy, kiedy klient jej potrzebuje. To dodatkowy powód, żeby traktować uwagę o czasie oczekiwania jako informację finansową, a nie jedynie logistyczną.
W praktyce należy badać rodzinę produktów, długość serii, przestoje i czas przezbrojenia. Oszczędność wynikająca z uwolnienia pracownika nie zawsze staje się redukcją wypływu gotówki: pracownik może zostać przeniesiony, a korzyścią będzie dodatkowa produkcja. Ta produkcja ma wartość dopiero wtedy, gdy istnieje popyt i odpowiednia marża. Również ograniczenie braków trzeba liczyć względem rzeczywiście unikniętego kosztu, bez ponownego dodawania tej samej oszczędności w kilku miejscach.
To łączy biznes klienta z wyceną dostawcy. Im bardziej powtarzalny, mierzalny i krótszy jest proces wdrożenia, tym większa grupa zakładów może przejść przez pierwszą bramkę. Jeśli technologia wymaga wielu wyjątków, drogich integracji i nieprzewidywalnego utrzymania, potencjalny rynek zawęża się mimo imponujących demonstracji. Najlepszy pokaz możliwości nie zastępuje rachunku opłacalności przy rzeczywistym obciążeniu linii.
Physical AI: opcja, którą trzeba mierzyć
FANUC w lipcowym Q&A opisywał Physical AI głównie jako wdrożenia testowe. Wskazał też zainteresowanie obróbką komponentów humanoidów, nie ujawniony strumień sprzedaży własnych robotów humanoidalnych. Możliwości standaryzacji oprogramowania przedstawiono jako kierunek rozwoju. W odczytanych materiałach nie ma osobnej marży ani przychodów, które pozwalałyby wycenić ten kierunek jako gotowy biznes abonamentowy. Źródło: Q&A FANUC.
Ekonomiczny potencjał jest jasny: tańsze programowanie, prostsze dostosowanie do zmiennych przedmiotów i mniejszy koszt integracji mogą obniżyć próg opłacalności projektu. Wtedy większa liczba klientów zamienia zainteresowanie w zamówienie. Nie trzeba do tego założyć humanoida w każdej hali. Część wartości może pojawić się w znanych urządzeniach, które wykonają więcej zadań przy mniejszym koszcie przygotowania.
Pozostają trzy pytania. Czy rozwiązanie pracuje wystarczająco niezawodnie poza pokazem? Kto płaci za poprawianie błędów i odpowiedzialność za przestój? Kto ostatecznie pobiera dodatkową opłatę: producent, integrator czy dostawca modelu? Nawet realna poprawa techniczna może zostać przekazana klientowi przez konkurencję cenową. Dla akcjonariusza ważny jest podział korzyści, nie samo pojawienie się nowej funkcji.
Dlatego nie dopisujemy marży „AI” do całej sprzedaży robotów. Szukamy płatnych, powtarzalnych wdrożeń, kosztu obsługi i dowodu, że klient odnawia lub rozszerza zakup. Demonstracja zwiększa prawdopodobieństwo sukcesu technologicznego, ale pomiędzy tym sukcesem a trwałym przepływem leży jeszcze model biznesowy. Cena akcji może ten dystans pokonać znacznie szybciej niż firma.
Najmocniejsza antyteza: sprawna fabryka wygrywa z ostrożnym arkuszem
Drugi głos, prowadzony w roli Wiktora Gambeckiego, kwestionuje założenie, że każde przyspieszenie zamówień musi zapowiadać słabszy okres. Klienci mogą jednocześnie zamawiać wcześniej i naprawdę rozbudowywać produkcję. Jeżeli wdrożenia stają się prostsze, rynek dostępny dla robotów może powiększać się szybciej, niż sugerują historyczne zależności. W takim przypadku ostrożny model zostanie zbyt długo przy dawnym sposobie użytkowania sprzętu.
Równie ważna jest perspektywa klienta. Wybór tańszego urządzenia nie zawsze oznacza niższy całkowity koszt posiadania. Awaria, brak części i opóźnienie ponownego uruchomienia mogą kosztować więcej niż różnica ceny zakupu. To daje potencjalną wartość sieci serwisowej, kompatybilności oraz doświadczeniu z istniejącą linią. Jest to hipoteza o przewadze dostawcy, wymagająca sprawdzenia w wynikach i decyzjach klientów, a nie automatyczna ochrona przed konkurencją.
Ta antyteza jest mocna, bo wskazuje drogę do poprawy ekonomii bez spekulowania o odległym produkcie. Aby ją przyjąć, potrzebujemy rosnących dostaw, opanowanych kosztów wykonania i jakości przepływów. Jeśli poprawiają się razem, początkowe obawy o przyspieszanie zamówień stają się mniej istotne. Jeśli poprawia się tylko prezentacja możliwości, pozostają aktualne. Zmiana opinii powinna następować po zmianie dowodów, nie po głośniejszym marketingu.
Ile oczekiwań mieści się w mnożniku
Prognoza FANUC z 31 lipca zakładała 212,18 JPY zysku na akcję w roku kończącym się 31 marca 2027. To prognoza emitenta, nie wykonanie i nie konsensus analityków. Nie mamy zweryfikowanego bieżącego kursu na chwilę przygotowania tej analizy, dlatego poniżej pokazujemy wyłącznie mapę warunkową. Nie ustalamy aktualnego P/E, ceny docelowej ani opłacalności zakupu. Źródło: wyniki kwartalne FANUC.
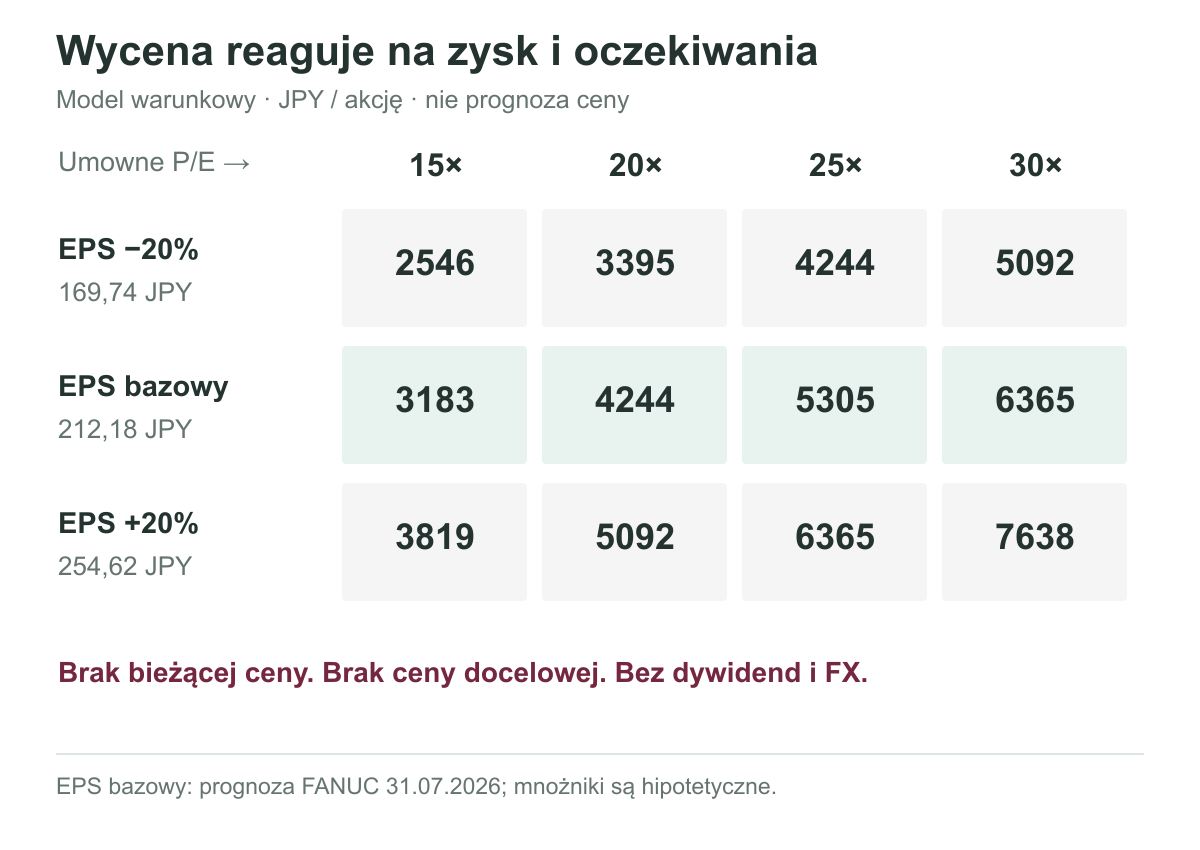
Przy niezmienionym EPS mnożnik 20 daje arytmetycznie 4243,60 JPY, a mnożnik 30 daje 6365,40 JPY. Nie ma tu dwóch prognoz wyników spółki. Jest ten sam zysk i różna cena, jaką rynek byłby skłonny za niego zapłacić. Różnicę mogą tworzyć przekonania o trwałości wzrostu, ryzyku i przyszłych stopach zwrotu z kapitału. Wyższy mnożnik nie jest błędem sam w sobie; wymaga po prostu mocniejszego uzasadnienia.
Załóżmy teraz wyłącznie ćwiczeniowo, że punkt wejścia odpowiadał 30-krotności bazowego EPS. Zysk rośnie o 20%, ale mnożnik spada do 20. Relacja końcowej wartości do wejściowej wynosi 1,2 razy 20 podzielone przez 30, czyli 0,8. Oznacza to spadek wartości o 20% przed dywidendami. Firma zarabia więcej, a inwestor traci. Ten mechanizm pokazuje, dlaczego trafna ocena technologii nie wystarcza do trafnej decyzji o cenie.
Dla polskiego inwestora dochodzi waluta. Przyjmując, znów hipotetycznie, wzrost wartości akcji w jenach o 10% i spadek wartości jena względem złotego o 10%, wynik przed kosztami wynosi 1,1 razy 0,9 minus 1, czyli minus 1%. Ryzyko nie ogranicza się do kierunku kursu akcji. Dodatkowo trzeba odróżnić walutę obrotu instrumentu od walut, w których firma sprzedaje i ponosi koszty. Odwrotna zależność nie jest uniwersalnym zabezpieczeniem.
Alternatywny ETF robotyki ogranicza zależność od jednego producenta, ale nie usuwa ryzyka wyceny. Jego skład może obejmować oprogramowanie, półprzewodniki i automatyzację o bardzo różnych modelach biznesowych. Zanim użyjemy go jako zamiennika FANUC, sprawdzamy indeks, koncentrację i rzeczywiste źródła przychodów spółek. Podobna nazwa tematu nie oznacza podobnej ekspozycji, kosztu ani zachowania w gorszym cyklu.
Trzy scenariusze i warunki zmiany zdania
Konwersja popytu. Projekty przechodzą w dostawy, a wzrost działalności nie pogarsza jakości gotówki. W tym wariancie najważniejsze są terminy wykonania, marża i kapitał potrzebny do obsługi wzrostu. Sam spadek tempa nowych zamówień nie obala scenariusza, jeśli wcześniejsze zamówienia są rentownie realizowane. Obala go pogarszająca się konwersja mimo dobrego raportowanego wyniku.
Przesunięcie cyklu. Wcześniejsze składanie zamówień przesuwa aktywność pomiędzy okresami bez równie trwałego zwiększenia liczby projektów. Wtedy słabszy późniejszy napływ zleceń może być normalizacją, a nie załamaniem. Scenariusz traci uzasadnienie, gdy kolejne raporty pokazują trwały wzrost dostaw i wpływów bez dalszego wydłużania terminów. Nie przypisujemy mu sztucznego prawdopodobieństwa.
Presja konkurencji. Oczekiwanie na dostawę, cena lub koszty wdrożenia przesuwają część projektów do konkurentów, a producent musi oddać fragment korzyści z rosnącego rynku. W tym wariancie sama poprawa liczby instalacji nie wystarcza. Przeciwko niemu przemawiają poprawiająca się rentowność, realizacja zleceń i przepływy przy stabilnych warunkach dostaw. Nie ogłaszamy utraty pozycji bez danych o jej skali.
Co sprawdzić w kolejnym raporcie
Najpierw zestawiamy zamówienia i sprzedaż według tych samych grup działalności i porównywalnych okresów. Potem kontrolujemy marżę oraz komentarz o komponentach i terminach dostaw. Dopiero na tej podstawie interpretujemy zapasy, należności, CFO i wydatki inwestycyjne. Jeśli firma zwiększa moce, pytamy, czy wydatki obsługują zakontraktowany popyt, czy oczekiwanie na popyt przyszły. To dwa różne poziomy ryzyka.
Ostatni test dotyczy technologii. Potrzebujemy odróżnienia prób od płatnych wdrożeń, a wdrożeń od powtarzalnego, rentownego biznesu. Brak osobnych danych nie dowodzi braku wartości Physical AI. Ogranicza jednak dokładność, z jaką można tę wartość dopisać do arkusza. Luka w informacji powinna pozostać luką, zamiast zmieniać się w pewny strumień przyszłych zysków.
FANUC jest użytecznym studium robotyzacji, ponieważ wymusza przejście przez cały rachunek: ekonomię klienta, wybór dostawcy, realizację, gotówkę i cenę akcji. Najmocniejsza teza nie brzmi „robotów będzie więcej”. Brzmi: wzrost da się dostarczyć z odpowiednią marżą, sfinansować bez nadmiernego obciążenia kapitału i kupić bez płacenia z góry za wszystkie przyszłe sukcesy. Każdą część tej tezy trzeba sprawdzić osobno.
Dwie ważne odpowiedzi
Czy 36,9% wzrostu zamówień oznacza taki sam wzrost przychodów? Nie. To wykonany odczyt napływu zleceń grupy, nie termin ani rentowność dostaw. Przyspieszone zamawianie może dodatkowo przesuwać aktywność między kwartałami.
Czy mapa EPS i P/E wskazuje, kiedy kupić FANUC? Nie. Pokazuje wrażliwość na założenia. Bez aktualnej ceny, własnego horyzontu, kosztów i pogłębionej wyceny nie daje podstawy do decyzji transakcyjnej.
Materiał edukacyjny, nie indywidualna rekomendacja ani zapewnienie wyniku. Dane liczbowe z dokumentów emitenta i IFR są oddzielone od własnych, hipotetycznych modeli. Nie przypisujemy czytelnikowi żadnego instrumentu ani udziału w portfelu.
Źródła i dalsza lektura
- FANUC Corporation · fanuc-q1-results · 2026-07-31
- FANUC Corporation · fanuc-q1-presentation · 2026-07-31
- FANUC Corporation · fanuc-q1-qa · 2026-07-31
- FANUC Corporation · fanuc-annual-results · 2026-04-24
- International Federation of Robotics · ifr-2026-release · 2026-09-24
Stan materiału: 13 października 2026. Wątpliwość lub korektę zgłoś na kontakt@madrepieniadze.pl, podając tytuł i fragment.